
L’EUR/DZD termine la semaine dans un environnement particulièrement sensible aux tensions énergétiques et aux décisions monétaires européennes. La Banque centrale européenne vient de relever ses trois taux directeurs de 25 points de base, portant le taux de dépôt à 2,50 % à compter du 16 septembre, afin de contenir une inflation alimentée par la hausse des coûts de l’énergie et le conflit au Moyen-Orient. Cette décision soutient théoriquement l’euro, mais l’incertitude sur la croissance et l’impact du pétrole sur les prix limite pour l’instant son potentiel.
Les meilleurs courtiers Forex en ligne
Pour les ménages comme pour les entreprises exposés aux échanges entre l’Europe et l’Algérie, l’enjeu dépasse les seules fluctuations de marché : la valeur relative de l’euro et du dinar peut affecter les coûts d’importation, le coût de la vie et, indirectement, l’inflation. Les opérateurs qui suivent les actualités financières doivent également tenir compte d’un dinar largement encadré par les autorités algériennes et d’une économie encore fortement dépendante des recettes d’hydrocarbures.
La BCE et le pétrole redessinent l’équilibre entre euro et dinar
La semaine a surtout été marquée par la décision de la BCE du 10 septembre. L’institution estime désormais que l’inflation de la zone euro devrait atteindre en moyenne 3,0 % en 2026, 2,5 % en 2027 puis 2,1 % en 2028. La croissance est attendue à 0,9 % cette année. Le conflit au Moyen-Orient et le renchérissement de l’énergie restent au centre des préoccupations du marché.
Ce contexte crée un effet ambivalent sur l’euro. Des taux plus élevés améliorent son rendement relatif, mais un choc énergétique durable pèse simultanément sur les perspectives économiques européennes. Le 10 septembre, l’euro avait d’ailleurs reculé face au dollar après la décision de la BCE, signe que le relèvement des taux était largement anticipé et que les investisseurs se concentraient davantage sur les risques pesant sur la croissance.
Du côté algérien, l’environnement pétrolier est crucial. L’OPEP+ a décidé le 6 septembre de maintenir inchangée sa politique de production pour octobre. L’Algérie fait partie des sept pays ayant confirmé cette orientation. En parallèle, la production totale de l’OPEP a diminué en août dans un contexte de perturbations géopolitiques, ce qui a contribué à maintenir les prix énergétiques à des niveaux élevés.
Cette situation est globalement favorable aux recettes extérieures algériennes. Le FMI estimait déjà en juillet que la hausse des prix des hydrocarbures devait améliorer les revenus d’exportation et les recettes budgétaires du pays. Il prévoit une croissance de 3,8 % en 2026, tout en soulignant la persistance d’un déficit budgétaire important, l’érosion des réserves et la nécessité d’une plus grande flexibilité du taux de change.
La Banque d’Algérie cotait officiellement l’euro à 154,8333 DZD le 10 septembre, contre 154,6260 la veille. Cette référence officielle reste proche des niveaux observés sur le cours de l'EUR/DZD fourni pour cette analyse.
L’EUR/DZD reste enfermé autour de 154,60
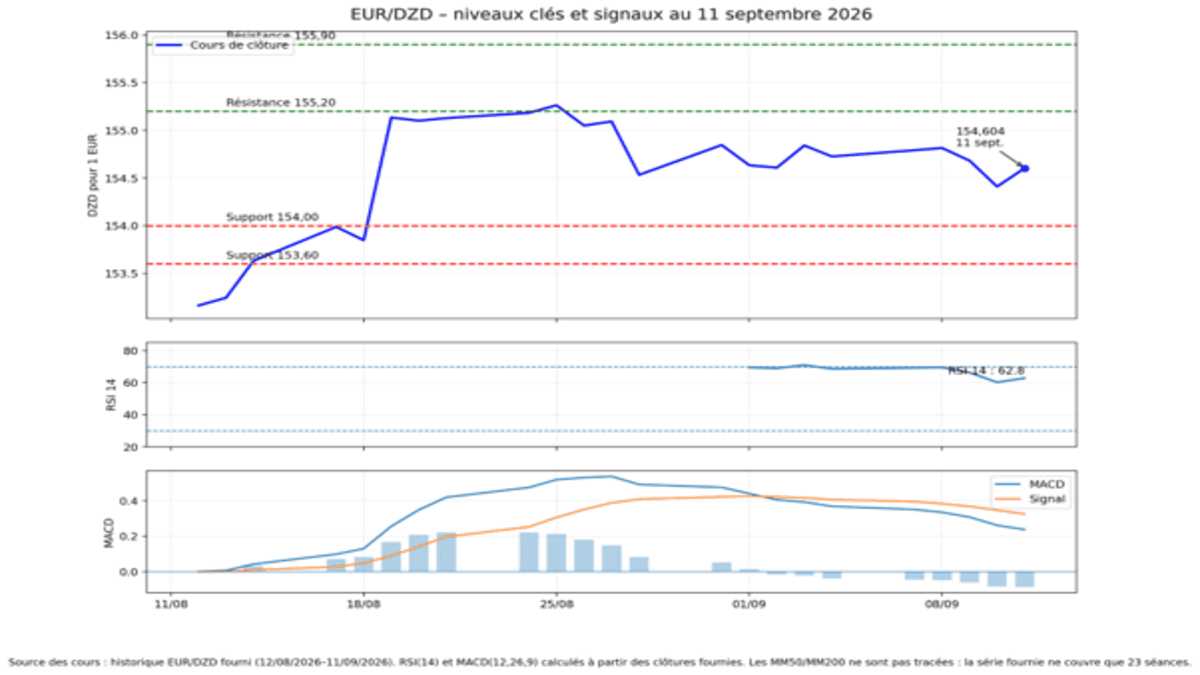
Sur l’historique journalier allant du 12 août au 11 septembre, l’EUR/DZD a clôturé la dernière séance à 154,604. Le mouvement hebdomadaire est limité : la paire se situait à 154,792 le 7 septembre. Elle a donc perdu environ 0,12 % entre ces deux clôtures malgré un rebond de 0,12 % lors de la séance du vendredi 11 septembre.
Le marché reste néanmoins nettement au-dessus des niveaux de la mi-août. Le 12 août, la clôture ressortait à 153,164, soit une progression d’environ 0,94 % jusqu’au 11 septembre. Le mouvement le plus marqué s’est produit le 19 août, avec une hausse quotidienne de 0,84 %, avant que la paire ne se stabilise autour de 154,5 à 155,3.
À partir des clôtures fournies, le RSI à 14 séances ressort à environ 62,8. Le momentum reste donc positif, sans atteindre une zone de surchauffe classique au-dessus de 70. Le MACD calculé en configuration 12-26-9 reste positif, à environ 0,238, mais il évolue sous sa ligne de signal, autour de 0,325. Son histogramme négatif, proche de -0,087, traduit ainsi un ralentissement de la dynamique haussière.
La moyenne simple sur 20 séances ressort à environ 154,765, légèrement au-dessus de la clôture de 154,604. La moyenne sur cinq séances se situe autour de 154,661 et celle sur dix séances autour de 154,697. Le marché manque donc encore d’élan pour renouer franchement avec les sommets d’août.
Niveau | Zone | Lecture |
Résistance 2 | 155,90 | sommet intramensuel du 21 août |
Résistance 1 | 155,20–155,40 | zone testée à plusieurs reprises fin août et début septembre |
Pivot immédiat | 154,60–154,80 | zone autour des dernières clôtures |
Support 1 | 154,00–154,25 | creux récents et seuil psychologique |
Support 2 | 153,60 | zone des creux des 18-19 août |
Les analyses techniques à très court terme donnent donc un tableau plus nuancé que la progression mensuelle ne le laisse supposer : le RSI reste constructif, mais le MACD montre que le rythme de progression s’essouffle.
Concernant les MM50 et MM200, il serait incorrect de présenter comme actuelles les valeurs visibles sur la page publique d’Investing.com : celle-ci affiche actuellement un tableau technique daté du 11 août 2026, avec une MM50 simple à 153,480 et une MM200 à 153,200. Comme la série historique mise à disposition ici ne comporte que 23 séances, ces deux moyennes ne peuvent pas être recalculées de manière fiable au 11 septembre. Elles sont donc volontairement exclues des signaux utilisés pour cette analyse.
Les scénarios à surveiller pour la semaine prochaine
Pour la semaine à venir, la zone 154,00–154,25 constitue le premier seuil à surveiller. Tant que l’EUR/DZD reste au-dessus, le scénario central demeure celui d’un maintien entre 154 et 155,40, avec la possibilité d’un nouveau test de la résistance située autour de 155,20–155,40.
Un passage durable au-dessus de 155,40 renforcerait la dynamique et remettrait en ligne de mire 155,90, puis le sommet sur 52 semaines de 156,381 indiqué par Investing.com. À l’inverse, un passage sous 154,00 affaiblirait la configuration actuelle et exposerait de nouveau la zone de 153,60. Une extension sous ce niveau pourrait ramener l’attention vers 153,00–153,20.
Le principal risque fondamental restera lié à l’énergie. Des cours du pétrole durablement élevés peuvent soutenir les recettes extérieures de l’Algérie, mais ils accentuent simultanément la pression inflationniste en Europe. La BCE indique elle-même que l’inflation devrait rester supérieure à sa cible pendant une période prolongée et qu’elle continuera de décider réunion après réunion.
Pour les traders de devises, trois variables mériteront donc une attention particulière : l’évolution du pétrole, les anticipations concernant les prochains taux de la BCE et toute nouvelle indication de la Banque d’Algérie sur sa politique monétaire ou de change. Les comparaisons entre les meilleurs brokers doivent par ailleurs intégrer le fait que l’EUR/DZD est une paire moins liquide que les grands croisements du marché Forex, avec des spreads et des conditions d’exécution susceptibles de varier fortement selon les intermédiaires.
Points clés pour les traders
Le RSI à 14 séances, calculé sur la série fournie, reste positif autour de 62,8, mais ne signale pas de surchauffe.
La zone 154,00–154,25 représente le premier support de la semaine ; une baisse sous 154,00 fragiliserait la dynamique.
Un dépassement durable de 155,40 ouvrirait la voie à 155,90 puis éventuellement au sommet annuel de 156,381.
Le MACD reste positif mais inférieur à sa ligne de signal, ce qui traduit un ralentissement du momentum.
Les prix du pétrole et les nouvelles anticipations de taux de la BCE devraient rester les principaux catalyseurs fondamentaux.
Conclusion
L’EUR/DZD aborde la nouvelle semaine dans un équilibre fragile. Le relèvement des taux de la BCE apporte un soutien potentiel à l’euro, tandis que les cours élevés des hydrocarbures offrent simultanément un appui macroéconomique à l’Algérie. Cette opposition contribue à maintenir la paire autour de 154–155 plutôt qu’à provoquer une accélération directionnelle.
À court terme, 154,00 constitue le seuil défensif essentiel et 155,40 la barrière à franchir pour relancer véritablement la hausse. Entre ces deux bornes, la volatilité devrait surtout dépendre du pétrole, des nouvelles informations sur l’inflation européenne et de l’évolution des anticipations de politique monétaire.