
L’action Nvidia aborde une semaine particulièrement sensible. Malgré une demande toujours très forte pour les infrastructures d’intelligence artificielle, le titre vient de subir plusieurs séances de baisse sous l’effet d’une combinaison de facteurs : remontée des rendements obligataires américains, incertitude autour de la prochaine décision de la Réserve fédérale, concurrence chinoise grandissante et nouvelles préoccupations réglementaires.
Les meilleurs courtiers Forex en ligne
L’enjeu dépasse Nvidia elle-même. Compte tenu de son poids dans le Nasdaq et dans l’écosystème mondial de l’IA, une forte variation du titre peut influencer l’ensemble du secteur technologique. Dans le même temps, la hausse du pétrole entretient les pressions sur l’inflation, les coûts des entreprises et le coût de la vie, ce qui renforce la volatilité dans un environnement économique déjà marqué par des taux d’intérêt élevés.
Pour les investisseurs qui suivent les actualités financières, la question centrale cette semaine sera donc de savoir si la croissance spectaculaire de Nvidia peut continuer à compenser la pression exercée par la macroéconomie et les risques propres au groupe.
Les excellents résultats d’août n’ont pas empêché le repli du titre
Nvidia a clôturé vendredi 11 septembre à 218,29 dollars, pratiquement inchangé sur la séance avec un recul de 0,03 %. Le titre avait toutefois perdu 2,37 % jeudi, 0,91 % mercredi et 2,01 % mardi.
Par rapport à la clôture du 4 septembre à 230,36 dollars, l’action abandonne ainsi environ 5,24 % sur la semaine. Sur l’ensemble de la période fournie depuis le 12 août, elle recule d’environ 2,6 %.
Cette faiblesse récente tranche avec l’enthousiasme qui avait suivi les résultats du 26 août.
Nvidia avait alors annoncé un chiffre d’affaires trimestriel de 96,22 milliards de dollars, supérieur aux 92,17 milliards attendus par les analystes selon les données LSEG citées par Reuters. Le bénéfice ajusté avait atteint 2,22 dollars par action, contre 2,10 dollars anticipés. Surtout, l’activité Data Center avait plus que doublé sur un an pour atteindre 89 milliards de dollars.
Le groupe avait également surpris le marché en indiquant anticiper une croissance du chiffre d’affaires d’environ 70 % sur son prochain exercice, largement supérieure aux attentes précédentes de Wall Street. Nvidia prévoit environ 108 milliards de dollars de revenus pour le trimestre en cours, contre un consensus qui se situait autour de 104 milliards au moment de la publication.
Cette visibilité exceptionnelle repose notamment sur la montée en puissance de la plateforme Vera Rubin. Nvidia a indiqué que Rubin devrait déjà représenter environ un cinquième de son chiffre d’affaires Data Center au trimestre en cours.
Le partenariat avec Amazon Web Services constitue un autre soutien majeur. Les deux groupes prévoient de déployer deux millions de GPU Nvidia supplémentaires en 2027 et 2028, ce qui illustre l’ampleur persistante des investissements des hyperscalers dans l’infrastructure IA.
Mais cette croissance rencontre désormais plusieurs obstacles.
Nvidia a elle-même averti que les tensions sur l’approvisionnement en mémoire et la hausse du coût des composants devraient peser sur ses marges. La marge brute pourrait descendre vers 71 % à 72 % au quatrième trimestre, contre environ 74 % attendu au troisième.
La Chine constitue un deuxième facteur d’incertitude. Nvidia n’a pas intégré de chiffre d’affaires Data Center chinois dans ses dernières perspectives, alors que les livraisons de processeurs H200 restent limitées. Dans le même temps, les fabricants chinois accélèrent rapidement.
Selon Reuters Breakingviews, la part de marché de Nvidia dans les accélérateurs IA en Chine serait tombée autour de 55 %, alors qu’elle était auparavant proche d’une situation de quasi-monopole. Huawei, Enflame, Moore Threads, MetaX et Biren développent désormais des alternatives capables de réduire progressivement la dépendance à l’écosystème Nvidia.
La pression réglementaire s’est elle aussi renforcée cette semaine. Le ministère américain de la Justice examine l’accord de licence de 17 milliards de dollars conclu avec Groq, afin de déterminer s’il a été structuré de manière à éviter un examen antitrust classique. Aucun manquement n’a été établi à ce stade, mais l’enquête ajoute une source d’incertitude supplémentaire.
Enfin, Nvidia serait en discussion pour devenir investisseur de référence lors de l’introduction en Bourse d’Anthropic. Le groupe envisagerait un investissement pouvant atteindre 10 milliards de dollars, selon Reuters. Une telle opération renforcerait encore les liens entre Nvidia et l’un des plus importants développeurs de modèles d’IA, même si elle alimenterait aussi le débat sur les investissements croisés au sein de l’écosystème de l’intelligence artificielle.
Le titre repasse sous ses principales moyennes mobiles
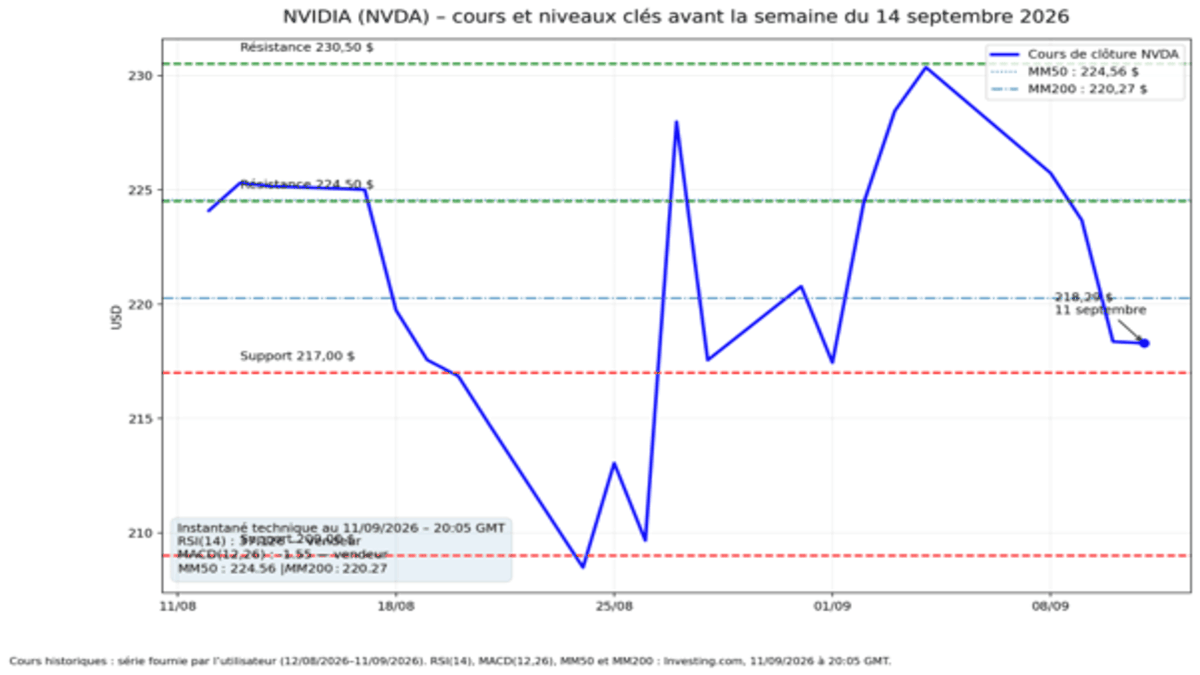
La configuration de marché s’est sensiblement dégradée depuis le sommet du début septembre.
À 218,29 dollars, l’action Nvidia évolue désormais sous sa moyenne mobile simple à 50 périodes, affichée à 224,56 dollars, et légèrement sous la moyenne mobile à 200 périodes située à 220,27 dollars, selon le tableau quotidien d’Investing.com arrêté le 11 septembre à 20 h 05 GMT.
Le RSI à 14 périodes ressort à 37,126. Il se situe donc nettement sous la zone neutre médiane de 50, sans avoir encore atteint le seuil classique de survente situé à 30.
Le MACD 12-26 ressort à -1,55 et reste associé à un signal vendeur. L’ADX, à 48,904, indique par ailleurs que le mouvement en cours possède une certaine force, tandis que l’ATR est classé en volatilité élevée.
Ces analyses techniques montrent que les vendeurs conservent pour l’instant l’avantage à court terme, même si l’approche de la zone des 217 dollars pourrait provoquer des tentatives de rebond.
Niveau | Zone | Lecture |
Résistance majeure | 236,50 $ | proximité du sommet sur 52 semaines à 236,54 $ |
Résistance 2 | 230,50 $ | sommet de début septembre |
Résistance 1 | 224,50 $ | MM50 et ancienne zone de support |
MM200 | 220,27 $ | première barrière immédiate |
Clôture | 218,29 $ | clôture du 11 septembre |
Support 1 | 217,00 $ | creux récents et zone défendue fin août |
Support 2 | 209,00 $ | creux des 24-26 août |
Le seuil des 217 dollars est particulièrement important. Nvidia a inscrit un plus bas à 217,20 dollars le 10 septembre et avait déjà travaillé une zone similaire autour de 216-218 dollars à plusieurs reprises fin août.
Sous 217 dollars, le prochain support majeur se trouve autour de 209-210 dollars, à proximité du plus bas de 209,23 dollars enregistré le 26 août.
À la hausse, la première difficulté se situe entre 220 et 224,50 dollars. Une reprise durable de la MM200 à 220,27 dollars ne suffirait donc pas à elle seule : le titre devrait ensuite reconquérir sa MM50 à 224,56 dollars pour améliorer réellement sa configuration.
Fed et seuil des 224,50 dollars au centre de la semaine
La semaine du 14 au 18 septembre sera dominée par la réunion de la Réserve fédérale des 15 et 16 septembre.
Les dernières données d’inflation ont sensiblement modifié les anticipations du marché. Le CPI américain a progressé de 0,4 % en août et de 3,4 % sur un an, tandis que l’inflation sous-jacente a progressé de 0,3 % sur le mois. Les contrats de taux attribuaient vendredi plus de 80 % de probabilité à une hausse des taux de la Fed lors de cette réunion.
Cette question est particulièrement importante pour Nvidia et les autres valeurs de croissance. Le rendement du Treasury américain à dix ans a temporairement approché 5 % cette semaine avant de revenir vers 4,93 %. Plus les taux sans risque augmentent, plus les investisseurs appliquent un taux d’actualisation élevé aux bénéfices futurs des sociétés technologiques.
Dans un scénario favorable, Nvidia devrait d’abord reprendre 224,50 dollars. Une clôture durable au-dessus de ce niveau permettrait d’envisager une remontée vers 230-231 dollars, puis vers 236,50 dollars, correspondant au sommet sur 52 semaines.
Une Fed moins restrictive qu’attendu, une détente des rendements obligataires ou de nouvelles annonces commerciales majeures autour des plateformes Rubin pourraient soutenir ce scénario.
À l’inverse, un passage sous 217 dollars renforcerait les signaux de trading négatifs. La zone des 209-210 dollars deviendrait alors la première cible de baisse. Une perte de ce support pourrait ouvrir la voie vers le seuil psychologique des 200 dollars.
Le risque macroéconomique ne doit donc pas être sous-estimé. Même avec une croissance exceptionnelle des bénéfices, Nvidia reste sensible aux variations de taux en raison de sa valorisation élevée et de son poids considérable dans les portefeuilles technologiques.
Les investisseurs utilisant des produits dérivés ou des CFD devront également tenir compte du risque de mouvements rapides autour de la décision de la Fed. Lors de la comparaison des meilleurs brokers, les spreads, le slippage et les conditions d’exécution sur NVDA deviennent particulièrement importants pendant les annonces macroéconomiques majeures.
Points clés pour les traders
Nvidia clôture à 218,29 dollars après une baisse hebdomadaire d’environ 5,24 %.
Le RSI(14) ressort à 37,126 et traduit une nette dégradation du momentum, sans survente extrême.
Le MACD à -1,55 reste vendeur.
La MM200 à 220,27 dollars et la MM50 à 224,56 dollars constituent les deux premières barrières à reconquérir.
Une reprise au-dessus de 224,50 dollars ouvrirait la voie vers 230,50 puis 236,50 dollars.
Une baisse sous 217 dollars exposerait le support majeur des 209-210 dollars.
La réunion de la Fed du 16 septembre représente le principal risque macroéconomique de la semaine.
Les perspectives commerciales restent néanmoins très solides, avec un objectif de chiffre d’affaires de 108 milliards de dollars pour le trimestre en cours.
Valorisation de Nvidia
La correction récente a sensiblement détendu la valorisation du titre.
Au 10 septembre, Yahoo Finance affichait un ratio cours/bénéfices de 27,61 fois les bénéfices passés et de 24,10 fois les bénéfices attendus, pour une capitalisation proche de 5 270 milliards de dollars. Le ratio PEG attendu sur cinq ans ressortait à seulement 0,55, reflet des anticipations de croissance extrêmement fortes du bénéfice.
À titre de comparaison, le secteur technologique du S&P 500 se négociait autour de 21,81 fois les bénéfices attendus le 9 septembre. Nvidia conserve donc une prime d’environ 10 % par rapport à cette référence.
Le PHLX Semiconductor Index se négociait parallèlement autour de 19,8 fois les bénéfices attendus, selon Barron’s. Sur cette base, la prime de Nvidia est plus élevée, mais elle doit être mise en regard d’une croissance attendue nettement supérieure à celle de nombreux concurrents.
Cette valorisation reste néanmoins sensible à toute révision des perspectives de croissance. Avec un rendement du Treasury à dix ans proche de 5 %, les investisseurs exigent davantage de visibilité sur les bénéfices futurs pour justifier une prime importante.
Conclusion
Nvidia entre dans la semaine du 14 septembre avec des fondamentaux toujours spectaculaires mais une configuration boursière fragilisée.
La demande mondiale pour les accélérateurs IA continue de progresser rapidement, le chiffre d’affaires trimestriel dépasse les attentes et les perspectives de croissance annoncées par la direction restent exceptionnelles. À cela s’ajoutent la montée en puissance de Vera Rubin, l’expansion avec AWS et la possibilité d’un investissement stratégique majeur dans Anthropic.
Mais le marché regarde désormais au-delà de la seule croissance des revenus. La concurrence chinoise s’intensifie, les coûts des composants augmentent, l’accord avec Groq fait l’objet d’un examen réglementaire et les rendements obligataires américains approchent des niveaux susceptibles de peser sur toutes les valeurs de croissance.
À court terme, 217 dollars constitue donc le support essentiel. Tant que cette zone tient, un rebond vers 224,50 dollars, puis 230,50 dollars, reste possible.
Une baisse sous 217 dollars placerait en revanche 209-210 dollars en ligne de mire.
La décision de la Fed du mercredi 16 septembre devrait jouer un rôle décisif. Pour Nvidia, le défi de la semaine sera de démontrer que la puissance de la croissance liée à l’IA peut encore prendre le dessus sur la hausse du coût du capital et les risques réglementaires.