
Le S&P 500 aborde une semaine décisive. Après plusieurs séances de recul, l’indice américain a rebondi vendredi, mais l’inflation persistante, la remontée des rendements obligataires et les tensions au Moyen-Orient maintiennent une forte incertitude sur les marchés.
Les meilleurs courtiers Forex en ligne
L’enjeu est important pour les investisseurs, car la hausse des coûts de l’énergie menace de prolonger les pressions sur les prix, l’inflation et le coût de la vie aux États-Unis. Elle pourrait aussi contraindre la Réserve fédérale à durcir davantage sa politique monétaire, ce qui pèserait sur les valorisations des entreprises et le financement de l’économie.
Dans cet environnement économique, les investisseurs qui suivent les actualités financières surveilleront particulièrement la réunion de la Fed des 15 et 16 septembre. Son résultat pourrait déterminer l’orientation des actions américaines pour le reste du mois.
Le rebond de vendredi ne suffit pas à effacer une semaine difficile
Le cours du S&P500 a terminé vendredi 11 septembre à 7 656,98 points, en hausse de 0,86 % sur la séance. Neuf des onze grands secteurs de l’indice ont progressé, avec une avance particulièrement marquée des services de communication et de la consommation discrétionnaire.
Le rebond n’a cependant pas permis d’effacer les pertes accumulées auparavant. Par rapport à la clôture du vendredi 4 septembre à 7 718,60 points, le S&P 500 recule d’environ 0,80 % sur la semaine.
L’indice reste également en retrait par rapport au sommet récent de 7 816,70 points atteint le 13 août, qui constitue jusqu’ici le plus haut de sa fourchette sur 52 semaines.
La principale source de pression vient désormais de la politique monétaire américaine.
L’indice des prix à la consommation a augmenté de 0,4 % en août, après seulement 0,1 % en juillet. Sur douze mois, l’inflation reste à 3,4 %. Hors alimentation et énergie, les prix ont progressé de 0,3 % sur le mois et de 2,4 % sur un an. Ces chiffres ont renforcé les anticipations d’une hausse des taux de la Fed.
Après la publication, les marchés attribuaient environ 82 % de probabilité à une hausse des taux lors de la réunion de septembre, contre 68 % avant les chiffres de l’inflation.
La prochaine réunion du Federal Open Market Committee aura lieu les 15 et 16 septembre, avec publication de la décision mercredi et conférence de presse dans la foulée. Lors de sa réunion de juillet, la Fed avait maintenu la fourchette de ses taux directeurs inchangée, tandis que trois membres avaient voté en faveur d’une hausse de 25 points de base.
Cette perspective de resserrement monétaire a contribué à pousser le rendement du Treasury américain à dix ans au voisinage de 5 %. Il a brièvement atteint environ 4,98 % vendredi avant de se replier autour de 4,93 %.
Une installation durable du rendement à dix ans au-dessus de 5 % constituerait un risque supplémentaire pour les actions : les obligations deviendraient plus compétitives face aux actions et le taux utilisé pour actualiser les bénéfices futurs augmenterait.
La situation au Moyen-Orient constitue l’autre grande source de volatilité. Le Brent a dépassé 100 dollars le baril durant la semaine à la suite des perturbations du transport pétrolier et des attaques contre plusieurs infrastructures énergétiques. Jeudi, le Brent a clôturé à 107,63 dollars, avant de reculer vendredi.
Les développements du week-end restent préoccupants. L’Arabie saoudite a notamment interrompu temporairement son oléoduc East-West après une attaque, tandis que les tensions persistent autour des voies d’exportation du Moyen-Orient. Une nouvelle hausse du pétrole pourrait alimenter les préoccupations du marché concernant l’inflation et compliquer encore la tâche de la Fed.
Face à ces risques, les résultats des entreprises constituent l’un des principaux soutiens du marché.
FactSet indique que les analystes ont relevé de 1,2 % leurs estimations agrégées de bénéfice par action pour le troisième trimestre, à 89,69 dollars contre 88,64 dollars fin juin. Habituellement, les estimations ont plutôt tendance à diminuer à ce stade d’un trimestre.
Barclays a également relevé cette semaine son objectif de fin d’année pour le S&P 500 de 7 800 à 7 950 points, notamment grâce à la vigueur des bénéfices et des investissements liés à l’intelligence artificielle. La banque estime désormais le BPA 2026 de l’indice à 365 dollars.
Les 7 580 points deviennent le seuil à défendre
La configuration de court terme reste partagée malgré le rebond de vendredi.
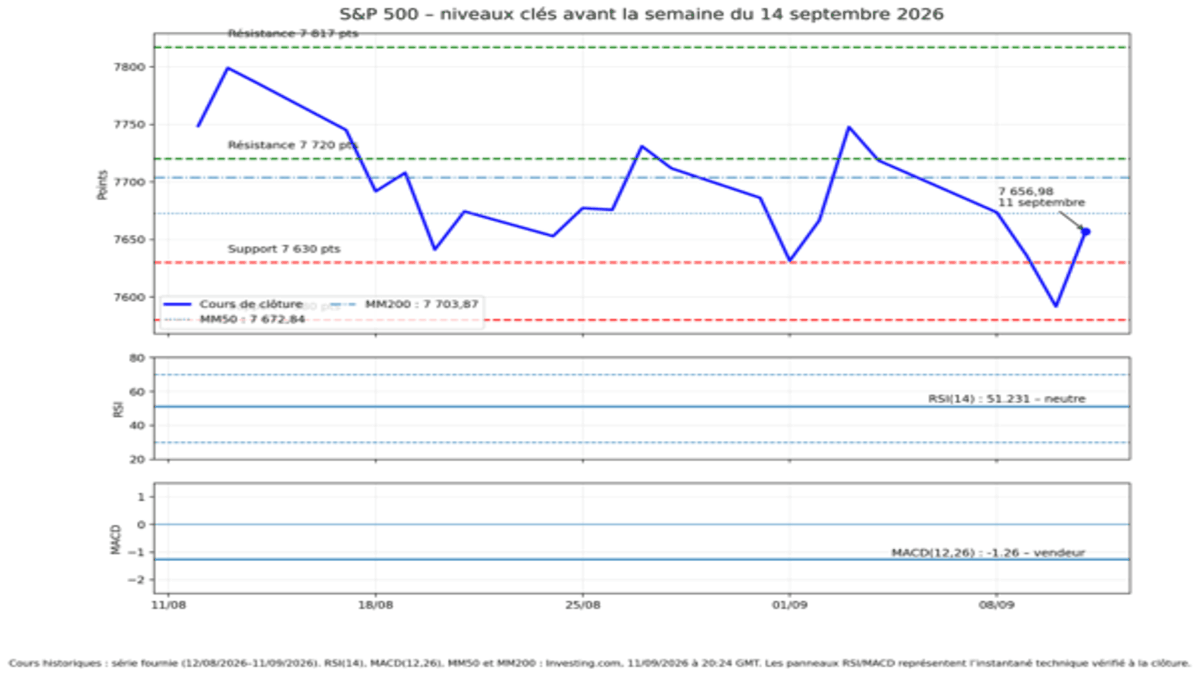
À 7 656,98 points, le S&P 500 se situe légèrement sous sa moyenne mobile simple à 50 périodes, affichée à 7 672,84 points, et sous sa MM200 située à 7 703,87 points sur le tableau quotidien d’Investing.com arrêté le 11 septembre à 20 h 24 GMT.
Le RSI à 14 périodes ressort à 51,231, soit une lecture neutre. Le marché ne se trouve donc ni dans une situation de surachat ni dans une situation de survente prononcée.
Le MACD 12-26 reste en revanche négatif à -1,26, avec un signal vendeur. L’ATR à 14 périodes ressort à 24,635 et est classé en volatilité élevée par Investing.com. Ces analyses techniques indiquent que le rebond du 11 septembre n’a pas encore totalement rétabli la dynamique de court terme.
Niveau | Zone | Lecture |
Résistance majeure | 7 817 points | sommet récent et plus haut 52 semaines |
Résistance 1 | 7 720 points | zone des sommets de début septembre |
MM200 | 7 703,87 points | barrière de long terme immédiate |
MM50 | 7 672,84 points | première résistance dynamique |
Clôture | 7 656,98 points | clôture du 11 septembre |
Support 1 | 7 630 points | zone travaillée début septembre |
Support majeur | 7 580 points | creux de la séance du 10 septembre |
La première zone que les acheteurs doivent reprendre se situe donc entre 7 670 et 7 705 points. Un retour durable au-dessus de cette zone améliorerait la configuration et permettrait de viser 7 720 points, puis les sommets historiques autour de 7 817 points.
À l’inverse, 7 630 points constitue un premier pivot. Le support majeur se situe autour de 7 580 points, proche du plus bas de 7 580,06 enregistré le 10 septembre.
Une baisse sous cette zone modifierait sensiblement la lecture du marché et pourrait provoquer une accélération vers 7 500 points.
Ce comportement place actuellement le S&P 500 parmi les indices boursiers les plus directement exposés à l’évolution des rendements obligataires américains et des anticipations de politique monétaire.
Fed, pétrole et 7 720 points au centre de la semaine
L’horizon pertinent pour cette analyse est la semaine du 14 au 18 septembre, avec un événement dominant : la décision de la Fed mercredi.
Le scénario central repose sur une évolution du S&P 500 entre 7 580 et 7 720 points avant que les investisseurs ne disposent d’une lecture plus claire de la stratégie monétaire américaine.
Scénario favorable : reprise au-dessus de 7 720 points
Un passage durable au-dessus de 7 720 points constituerait un signal positif et replacerait rapidement le sommet de 7 816–7 817 points en ligne de mire.
Au-dessus de ce niveau, le seuil psychologique des 7 850 points, puis 7 900 points, deviendrait accessible.
Une telle configuration serait favorisée par une décision de la Fed moins restrictive qu’attendu ou par l’idée qu’une éventuelle hausse de septembre serait isolée plutôt que le début d’un nouveau cycle de resserrement.
Les bénéfices restent un soutien crédible. Une enquête Reuters publiée fin août donnait une médiane de 7 900 points pour la fin 2026, tandis que plusieurs grandes banques anticipent désormais un niveau supérieur à 8 000 points.
Scénario de pression : cassure des 7 580 points
Une baisse sous 7 580 points ouvrirait en revanche le risque d’une correction vers 7 500 points.
En dessous, une extension vers 7 400–7 450 points ne pourrait plus être exclue, particulièrement si les rendements américains franchissent durablement 5 %.
Le marché obligataire représente aujourd’hui un facteur déterminant. Reuters estime que la remontée du rendement du Treasury à dix ans vers 5 % constitue une menace croissante pour les valorisations américaines, notamment pour les sociétés dont une part importante de la valeur dépend de bénéfices éloignés dans le futur.
Le pétrole constitue le deuxième risque. Une nouvelle envolée au-dessus des récents sommets pourrait alimenter les anticipations d’inflation et renforcer l’idée que la Fed devra conserver des taux élevés plus longtemps.
La situation pourrait donc produire d’importants mouvements intrajournaliers autour de la décision de mercredi. Pour les investisseurs qui comparent les meilleurs brokers, la qualité d’exécution, les spreads sur les produits liés au S&P 500 et la gestion du slippage peuvent devenir particulièrement importantes lors des annonces de politique monétaire.
Points clés pour les traders
Le S&P 500 clôture à 7 656,98 points après un rebond de 0,86 % vendredi, mais abandonne environ 0,80 % sur la semaine.
Le RSI(14) ressort à 51,231, ce qui traduit un momentum neutre.
Le MACD reste négatif à -1,26, malgré l’amélioration de vendredi.
La MM50 à 7 672,84 et la MM200 à 7 703,87 forment une zone de résistance immédiate.
Un dépassement de 7 720 points permettrait de viser le sommet de 7 816–7 817 points.
Une baisse sous 7 580 points ouvrirait la voie à 7 500 points.
La décision de la Fed du 16 septembre constitue le principal catalyseur de la semaine.
Le pétrole et le rendement du Treasury à dix ans resteront les deux principaux facteurs de risque macroéconomique.
Évaluation du S&P 500
La valorisation de l’indice a diminué avec la récente hausse des bénéfices et le repli des cours.
Début septembre, le S&P 500 se négociait autour de 19,7 fois les bénéfices attendus sur douze mois, contre 22,2 fois plus tôt dans l’année selon les données rapportées par Reuters. Malgré cette détente, cette valorisation reste supérieure aux moyennes historiques de long terme.
FactSet situait fin juillet le ratio cours/bénéfices prospectif à 19,6 fois, contre une moyenne à dix ans de 19,0 fois. Le marché ne peut donc pas être considéré comme bon marché, mais l’amélioration rapide des bénéfices réduit progressivement l’excès de valorisation.
Le rapport entre valorisation et rendement obligataire restera crucial : avec un Treasury à dix ans proche de 5 %, les investisseurs disposent d’une alternative rémunératrice aux actions qui n’existait pas avec la même intensité lors des phases de taux plus bas.
Conclusion
Le S&P 500 débute la semaine du 14 septembre dans une position d’équilibre fragile. Les bénéfices des entreprises et la progression persistante des investissements liés à l’intelligence artificielle offrent un soutien important, mais ils doivent désormais composer avec une inflation américaine toujours supérieure à l’objectif de la Fed, des rendements obligataires proches de 5 % et un pétrole fragilisé par les tensions géopolitiques.
À court terme, 7 580 points constitue le niveau de défense majeur. Tant que ce seuil tient, un retour vers 7 720 points, puis vers le sommet de 7 817 points, reste envisageable.
Sous 7 580 points, le risque de correction augmenterait nettement, avec 7 500 points comme première cible.
La décision de la Fed mercredi 16 septembre devrait donc être déterminante. Plus encore que l’éventuelle hausse de taux elle-même, les investisseurs chercheront à savoir si la banque centrale envisage un resserrement ponctuel ou le début d’une séquence plus durable de hausses des taux.