
Le S&P 500 termine la semaine en hausse, mais la pression exercée par les taux américains et l’inflation maintient une forte incertitude sur Wall Street. L’indice a clôturé vendredi à 7 743,41 points, en progression de 0,51 % sur la séance et d’environ 1,2 % sur la semaine, porté notamment par les valeurs technologiques liées à l’intelligence artificielle.
Les meilleurs courtiers Forex en ligne
Ce rebond intervient pourtant dans un environnement économique beaucoup moins confortable pour les actions. La Réserve fédérale vient de relever ses taux, le rendement du Treasury américain à 10 ans a dépassé 5 % et les tensions géopolitiques continuent d'entretenir la volatilité du pétrole. L'impact sur les prix de l'énergie, l'inflation et, indirectement, le coût de la vie reste donc au centre des préoccupations du marché. Vendredi, le rendement à 10 ans évoluait autour de 5,2 %, tandis que le Brent restait proche de 100 dollars le baril.
Pour les investisseurs exposés aux actions américaines et plus largement aux indices boursiers, la semaine qui s'ouvre sera importante. Plusieurs statistiques susceptibles de modifier les anticipations de politique monétaire américaine sont attendues, ce qui pourrait provoquer des mouvements rapides sur le marché.
L'IA soutient Wall Street malgré le retour de la pression obligataire
La séance du 25 septembre a illustré les deux forces opposées qui dominent actuellement les actualités financières américaines.
D'un côté, les grandes valeurs technologiques continuent de soutenir le marché. Microsoft a gagné 3,7 % vendredi après la présentation de nouvelles fonctionnalités pour Copilot, tandis que Qualcomm et Dell ont également progressé. Sept des onze secteurs du S&P 500 ont terminé la séance dans le vert, avec une progression de 0,91 % du secteur technologique.
Cette dynamique prolonge le regain d'optimisme observé autour de l'intelligence artificielle. Le 21 septembre, le S&P 500 avait déjà bondi de 1,49 %, accompagné d'une forte progression des valeurs des semi-conducteurs.
De l'autre côté, les rendements obligataires constituent une menace beaucoup plus directe pour les valorisations. Le rendement du Treasury à 10 ans a atteint vendredi son niveau le plus élevé depuis 19 ans et les investisseurs anticipaient alors, selon les données CME citées par Reuters, une probabilité de 66 % d'une nouvelle hausse d'au moins 25 points de base des taux de la Fed en octobre.
Ce changement intervient après la décision du 16 septembre : la Réserve fédérale a relevé son taux directeur de 25 points de base, dans une fourchette de 3,75 % à 4,00 %, sa première hausse depuis plus de trois ans. L'inflation persistante et les conséquences des prix élevés de l'énergie ont joué un rôle central dans cette décision.
La situation reste néanmoins équilibrée par les bénéfices des entreprises. Le S&P 500 se négociait vendredi juste sous 19 fois les bénéfices anticipés, son multiple prévisionnel le plus faible depuis 2023 selon les données LSEG rapportées par Reuters. Cette contraction de la valorisation pourrait expliquer en partie pourquoi le marché résiste encore à la remontée spectaculaire des taux.
Le S&P 500 reste proche de ses sommets mais plusieurs seuils deviennent décisifs
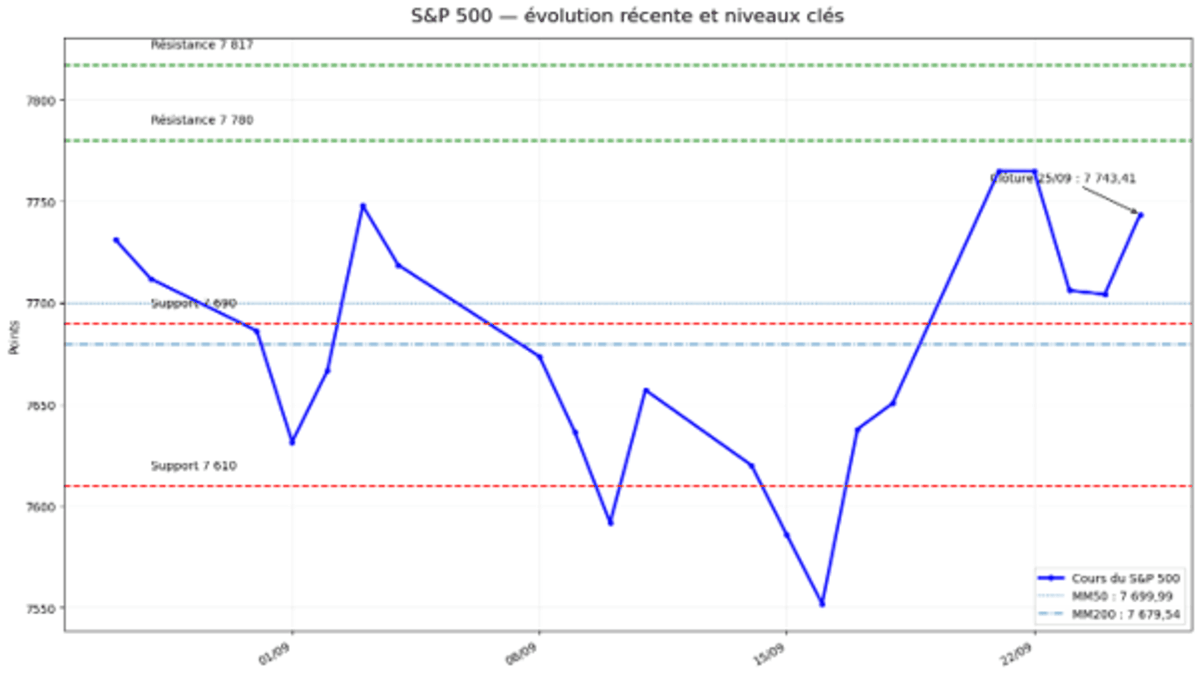
Le cours du S&P500 a clôturé vendredi à 7 743,41 points. L'indice reste ainsi à moins de 1 % de son sommet sur 52 semaines de 7 816,70 points.
Les analyses techniques disponibles à la clôture du 25 septembre font apparaître un RSI à 59,12. Le marché conserve donc un momentum positif sans se trouver, sur la base de cet indicateur, dans une zone classique de surachat. Le MACD ressort à +12,90 et reste positif.
La moyenne mobile simple à 50 périodes ressort à 7 699,99 points et celle à 200 périodes à 7 679,54 points sur le relevé quotidien d'Investing.com. La clôture à 7 743,41 demeure donc supérieure à ces deux références.
Niveau | Zone | Lecture |
Résistance majeure | 7 817 | sommet sur 52 semaines |
Résistance intermédiaire | 7 780 | zone testée autour des sommets récents |
Cours de clôture | 7 743 | clôture du 25 septembre |
MM50 | 7 700 | première référence dynamique |
Support court terme | 7 690 | zone travaillée à plusieurs reprises |
MM200 | 7 680 | référence de fond |
Support majeur | 7 610 | zone de réaction observée en septembre |
Le premier obstacle se situe entre 7 780 points et le sommet de 7 816,70 points. Un dépassement durable de cette zone replacerait naturellement le seuil psychologique de 8 000 points dans le champ du marché.
À l'inverse, la zone 7 680-7 700 points mérite une attention particulière. Une perte de ce secteur replacerait 7 610 points au premier plan. En dessous, les creux de septembre situés autour de 7 550-7 500 points constitueraient la prochaine zone à surveiller.
La volatilité ne doit donc pas être sous-estimée. Pour les investisseurs comparant les conditions proposées par les meilleurs brokers, les écarts de cotation et les conditions d'exécution peuvent notamment devenir plus sensibles autour des publications macroéconomiques majeures.
Une semaine dominée par l'inflation, l'activité et l'emploi américain
La semaine du 28 septembre au 2 octobre devrait essentiellement se jouer autour des données macroéconomiques américaines.
Mercredi 30 septembre, le Bureau of Economic Analysis publiera simultanément la troisième estimation du PIB du deuxième trimestre et les données d'août sur les revenus et dépenses des ménages, comprenant l'indice des prix PCE suivi de près par la Fed.
Le PCE sous-jacent avait augmenté de 3,3 % sur un an en juillet, restant nettement supérieur à l'objectif de 2 % de la banque centrale. Une inflation restant élevée renforcerait les anticipations de nouvelles hausses de taux, tandis qu'un ralentissement plus marqué réduirait une partie de la pression pesant actuellement sur les actions.
Jeudi 1er octobre viendra ensuite l'ISM manufacturier de septembre, avant le principal rendez-vous de la semaine vendredi : le rapport officiel sur l'emploi américain. L'ISM confirme que son prochain rapport manufacturier sera publié jeudi à 10 heures, heure de l'Est.
Le Bureau of Labor Statistics publiera les chiffres de l'emploi de septembre vendredi 2 octobre à 8h30, heure de l'Est. Le consensus des économistes interrogés par Reuters table actuellement sur environ 100 000 créations d'emplois et un taux de chômage de 4,2 %.
Pour la semaine, trois scénarios peuvent ainsi être distingués. Un retour au-dessus de 7 780 points ouvrirait un nouveau test des 7 816,70 points ; un franchissement confirmé de ce sommet ferait de 8 000 points la prochaine zone psychologique. Un maintien entre 7 690 et 7 780 points traduirait plutôt une phase d'attente avant les statistiques. Enfin, une baisse sous 7 690 puis 7 610 points augmenterait le risque d'un retour vers 7 550-7 500 points.
La réaction des rendements obligataires sera probablement aussi importante que les statistiques elles-mêmes. Des données solides sur l'emploi ou une inflation persistante pourraient renforcer les anticipations de resserrement monétaire et maintenir les rendements élevés. À l'inverse, des chiffres plus modérés pourraient détendre les taux, mais leur interprétation dépendra également de ce qu'ils indiquent sur la croissance américaine.
Les points à surveiller par les traders cette semaine
7 780-7 817 points constitue la principale zone de résistance à franchir pour relancer le mouvement vers 8 000 points.
7 690-7 680 points forme la première zone de soutien importante ; une baisse durable sous ce secteur fragiliserait la dynamique récente.
Le RSI à 59,12 et le MACD positif à 12,90 montrent un momentum encore favorable à la clôture du 25 septembre, sans RSI en situation classique de surachat.
Le PCE mercredi, l'ISM manufacturier jeudi et surtout le rapport sur l'emploi vendredi constituent les principaux catalyseurs macroéconomiques de la semaine.
Les rendements obligataires américains et les prix du pétrole restent deux variables essentielles en raison de leur influence sur les anticipations d'inflation et de taux.
Valorisation du S&P 500
Le niveau de valorisation apporte un élément supplémentaire au débat. Reuters indique que le S&P 500 s'est négocié durant la dernière semaine juste sous 19 fois les bénéfices attendus, son niveau de valorisation prospective le plus faible depuis 2023 selon LSEG.
Cette contraction est notable : elle signifie qu'une partie de la hausse des bénéfices attendus, notamment dans les entreprises liées à l'intelligence artificielle, a réduit le multiple payé par les investisseurs malgré la proximité des records.
La situation reste toutefois très dépendante des taux. Des rendements obligataires durablement supérieurs à 5 % augmentent le taux d'actualisation appliqué aux bénéfices futurs et offrent parallèlement aux investisseurs une alternative plus rémunératrice aux actions. C'est particulièrement important pour les entreprises de croissance fortement valorisées.
Conclusion : le sommet historique se rapproche, mais le risque macroéconomique aussi
Le S&P 500 aborde donc la nouvelle semaine dans une position inhabituelle : l'indice reste proche de ses records et bénéficie toujours de la puissance des grandes valeurs technologiques, mais évolue simultanément dans un contexte de resserrement monétaire, de rendements obligataires élevés et d'incertitude géopolitique.
La zone 7 780-7 817 points constituera le principal test à la hausse. À la baisse, 7 690 puis 7 610 points serviront de repères pour déterminer si le recul reste limité ou si une correction plus profonde commence à se mettre en place.
Mais la direction de la semaine pourrait surtout être déterminée par les statistiques. Entre inflation PCE, activité manufacturière et emploi américain, les investisseurs disposeront de plusieurs nouvelles informations pour réévaluer la trajectoire de la Fed. Dans cet environnement, les mouvements du marché obligataire devraient rester étroitement liés à ceux des actions.