
Stellantis subit une nouvelle vague de ventes. L'action a perdu 3,48 % mardi et environ 7,6 % sur une semaine, prolongeant une correction qui place désormais le constructeur automobile sur un nouveau plus bas annuel. La pression intervient alors que de nouveaux arrêts de production sont programmés en France et que le groupe reste engagé dans un redressement industriel et financier encore fragile.
Les meilleurs courtiers Forex en ligne
L'incertitude est particulièrement importante pour les actionnaires : Stellantis doit simultanément gérer la transition vers l'électrique, une concurrence chinoise agressive, des coûts commerciaux et industriels élevés ainsi que des contraintes d'approvisionnement. La hausse des prix de l'énergie ajoute une difficulté supplémentaire pour l'industrie automobile et peut avoir un impact sur les prix, l'inflation et le coût de la vie.
Pour les investisseurs qui suivent les actualités financières, la question est désormais de savoir si la baisse reflète essentiellement une réaction excessive à des difficultés temporaires ou une inquiétude plus profonde concernant le rythme du redressement du constructeur.
Les arrêts d’usines ravivent les inquiétudes sur le redressement
La séance du 29 septembre a été particulièrement difficile.
Stellantis a clôturé à 3,907 euros à Milan, en baisse de 3,48 %, après avoir touché 3,867 euros en séance. Il s'agit d'un nouveau plus bas sur 52 semaines.
La baisse ne se limite pas à mardi. Le titre valait encore 4,227 euros le 21 septembre. En six séances, il abandonne ainsi environ 7,6 %.
Sur un mois, le constat est encore plus sévère. Stellantis clôturait à 4,755 euros le 31 août. La perte atteint donc près de 18 % en septembre.
Le catalyseur immédiat vient de la production européenne.
Stellantis va temporairement interrompre la production dans trois usines françaises. À Sochaux, qui produit notamment les Peugeot 3008 et 5008, l'activité doit être suspendue du 23 au 30 octobre. Rennes doit également connaître un arrêt du 22 au 30 octobre, tandis que Mulhouse doit interrompre sa production du 15 au 30 octobre.
À Sochaux et Rennes, le problème vient notamment d'un manque de batteries longue autonomie fournies par Automotive Cells Company, la coentreprise détenue par Stellantis, Mercedes-Benz et TotalEnergies. La demande de véhicules électriques s'est parallèlement renforcée dans un contexte de prix élevés des carburants.
L'usine italienne de Mirafiori doit également connaître une interruption d'environ deux semaines, liée cette fois à des pénuries de pièces moteur et à une demande insuffisante pour la Fiat 500.
Ces annonces interviennent alors que l'environnement automobile européen reste extrêmement concurrentiel.
Les immatriculations européennes ont progressé en août grâce aux véhicules électrifiés, alors que les ventes de modèles essence et diesel ont reculé. Les constructeurs chinois continuent parallèlement de gagner du terrain sur le continent.
Stellantis dispose néanmoins de certains éléments favorables. Au premier semestre, le groupe avait enregistré 1,37 million de véhicules dans l'EU30, soit une progression de 3,8 %, pour une part de marché de 16,7 %. En intégrant Leapmotor International, la croissance atteignait 7,3 %.
Le problème actuel est donc moins l'absence totale de demande que la capacité du constructeur à améliorer suffisamment rapidement ses marges, sa production et sa génération de trésorerie.
Le seuil des 4 euros a finalement cédé
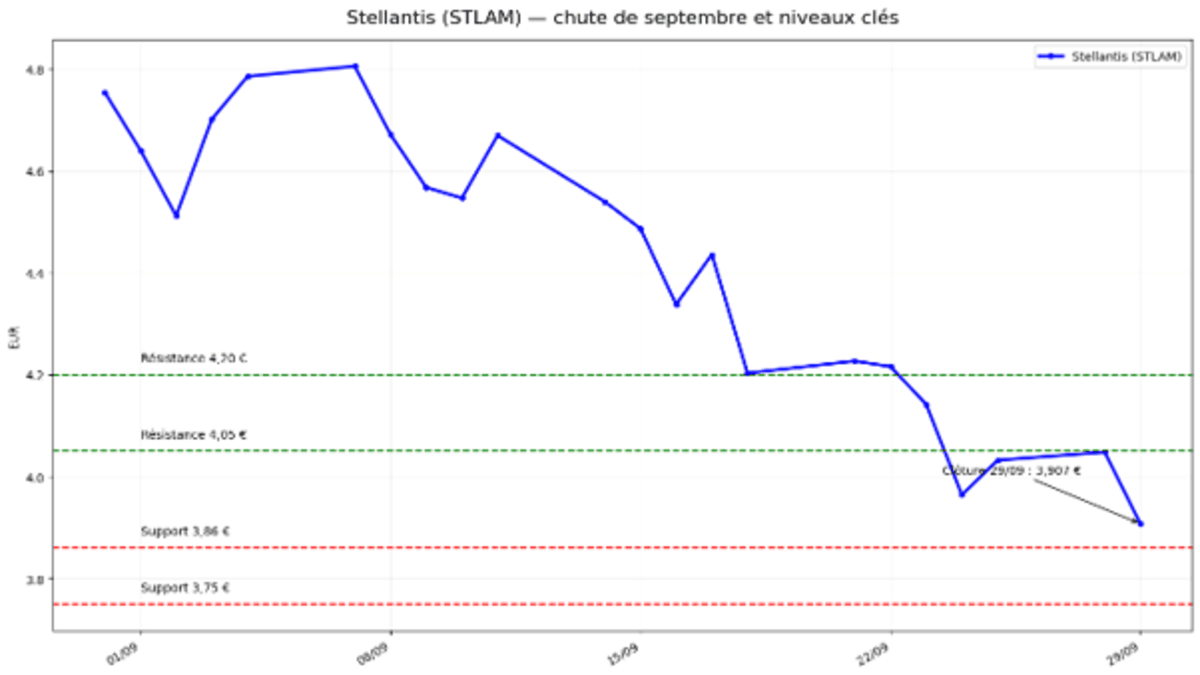
Les analyses techniques confirment la détérioration profonde du titre.
Les dernières données techniques disponibles avant la séance de mardi donnaient déjà une synthèse quotidienne « Strong Sell ». Le RSI à 14 périodes ressortait à 44,14 et l'ADX à 32,27, tandis que 11 des 12 signaux issus des moyennes mobiles étaient vendeurs.
La situation s'est encore dégradée mardi avec la clôture à 3,907 euros.
La MM50 simple ressortait à 4,127 euros et la MM200 à 4,468 euros dans le dernier relevé disponible. La MM100 se situait quant à elle à 4,278 euros.
Niveau | Zone | Lecture |
Résistance supérieure | 4,20 € | ancien support de septembre |
Résistance immédiate | 4,05 € | zone récemment travaillée |
Clôture du 29/09 | 3,907 € | nouveau plus bas annuel |
Support immédiat | 3,86 € | plus bas du 29 septembre |
Support psychologique | 3,75 € | prochaine zone à surveiller |
Support inférieur | 3,50 € | scénario d'extension de la baisse |
Le premier changement important est la perte des 4 euros.
Ce seuil avait déjà été brièvement franchi le 24 septembre avant un rebond à 4,032 puis 4,048 euros. La chute de mardi efface cette tentative de stabilisation.
Le plus bas à 3,867 euros constitue désormais la première référence. Une nouvelle baisse sous 3,86 euros laisserait peu de repères récents et placerait 3,75 euros au centre de l'attention.
À la hausse, le premier obstacle se situe autour de 4,05 euros. Un retour au-dessus de ce seuil ne suffirait cependant pas à inverser la dynamique : la zone de 4,20 euros, ancien support de septembre, constitue une résistance plus importante.
Pour les investisseurs utilisant des produits à effet de levier, la volatilité récente augmente également l'importance de la gestion du risque. Les spreads, les frais overnight et les mécanismes de protection proposés par les meilleurs brokers peuvent avoir un impact significatif lorsque le titre enchaîne des variations quotidiennes de 3 % à 5 %.
Les prochaines séances devraient se jouer autour de 3,86 euros
Compte tenu du caractère exceptionnel du mouvement, l'horizon le plus pertinent se situe entre les prochaines séances et une semaine.
Le premier scénario repose sur une défense de 3,86 euros.
Un rebond depuis cette zone permettrait au titre de tenter de reconquérir 4 euros puis 4,05 euros. Le retour au-dessus de 4,20 euros constituerait une amélioration beaucoup plus significative et neutraliserait une partie de la dernière vague de baisse.
Le deuxième scénario correspond à une stabilisation comprise entre 3,86 et 4,05 euros. Après une baisse d'environ 18 % depuis la fin août, une phase d'attente pourrait apparaître sans pour autant modifier la tendance dominante.
Le troisième scénario serait déclenché par une nouvelle baisse sous 3,86 euros. La zone de 3,75 euros deviendrait alors la prochaine référence, avant éventuellement 3,50 euros si les ventes s'accéléraient.
Les signaux de trading doivent néanmoins être confrontés aux prochains développements fondamentaux.
La question des batteries constitue le risque immédiat. Stellantis doit démontrer que les difficultés d'approvisionnement d'ACC restent temporaires et ne perturbent pas durablement les livraisons de ses nouveaux modèles électriques.
Le deuxième enjeu concerne l'Europe.
Au deuxième trimestre, le chiffre d'affaires de Stellantis avait progressé de 13 % sur un an à 43,5 milliards d'euros, mais l'Europe élargie était restée stable en revenus et constituait la seule région affichant encore une marge opérationnelle ajustée négative.
Le troisième risque vient des coûts commerciaux. Stellantis estime désormais l'impact net des droits de douane en 2026 entre 1 et 1,2 milliard d'euros.
Enfin, le prix élevé du pétrole entretient l'incertitude sur l'ensemble du secteur automobile. Un carburant plus cher peut accélérer la demande pour les véhicules électrifiés, mais il entretient également l'inflation et comprime le pouvoir d'achat des ménages.
Points clés pour les traders
3,86 euros constitue désormais le support immédiat après le nouveau plus bas annuel enregistré mardi.
4,05 puis 4,20 euros forment les premières résistances à reconquérir ; la MM50 et la MM200 restaient nettement plus hautes dans le dernier relevé disponible.
Les arrêts de production, les contraintes sur les batteries et la faible rentabilité européenne constituent les principaux risques fondamentaux à court terme.
Le redressement financier existe, mais reste encore fragile
La violence de la chute boursière contraste avec une amélioration réelle des derniers résultats.
Au deuxième trimestre 2026, Stellantis a réalisé 43,5 milliards d'euros de chiffre d'affaires, soit 13 % de plus qu'un an auparavant. Le bénéfice net a atteint 293 millions d'euros contre une perte de 1,87 milliard un an plus tôt.
Le résultat opérationnel ajusté a atteint 773 millions d'euros, en hausse de 263 %, tandis que le free cash-flow industriel est redevenu positif à 1 milliard d'euros sur le trimestre.
Ces chiffres montrent que le redressement engagé par Antonio Filosa produit certains résultats.
Mais ils montrent également pourquoi le marché reste prudent.
La marge opérationnelle ajustée n'était encore que de 1,8 % au deuxième trimestre. Surtout, l'Europe élargie affichait toujours une marge négative de 0,6 %.
Le résultat opérationnel ajusté avait par ailleurs déçu le consensus : 773 millions d'euros contre environ 914 millions attendus par les analystes. Le directeur général avait lui-même prévenu que le redressement prendrait du temps.
La situation nord-américaine est plus encourageante. Le chiffre d'affaires y avait progressé de 32 % au deuxième trimestre et les ventes de pickups Ram et Jeep à forte marge avaient augmenté.
Cox Automotive s'attend également à ce que Stellantis gagne des parts de marché aux États-Unis en 2026, contrairement à Ford et General Motors.
Le problème pour le marché est donc le calendrier : les améliorations commerciales doivent désormais se traduire plus rapidement en marges et en trésorerie.
Une valorisation basse qui reflète un risque élevé
La chute du titre a considérablement réduit les multiples de Stellantis.
Les estimations compilées par MarketScreener avant la baisse de mardi situaient le PER 2026 autour de 9,8 fois les bénéfices attendus et le ratio cours/actif net autour de 0,21 fois.
Ces multiples sont faibles en valeur absolue, mais ils doivent être replacés dans le contexte du secteur automobile.
Le marché intègre une forte cyclicité des bénéfices, des besoins d'investissement importants, la concurrence chinoise, les droits de douane et l'incertitude entourant la transition énergétique.
La baisse de l'action ne constitue donc pas, à elle seule, une preuve de sous-évaluation. Elle reflète aussi une augmentation de la prime de risque exigée par les investisseurs.
Pour les portefeuilles exposés au CAC 40 et aux grandes valeurs européennes, Stellantis constitue ainsi un exemple particulièrement visible de la pression qui peut toucher les constructeurs traditionnels lorsque les problèmes industriels se combinent aux mutations structurelles du secteur.
Conclusion : Stellantis doit d’abord stopper la chute sous les 4 euros
La situation de Stellantis s'est nettement détériorée avec la séance du 29 septembre.
La clôture à 3,907 euros, en baisse de 3,48 %, place l'action sur un nouveau plus bas annuel après une perte d'environ 7,6 % sur une semaine et de près de 18 % depuis la fin août.
Le catalyseur immédiat est industriel : les prochains arrêts de production en France rappellent que Stellantis reste confronté à des difficultés opérationnelles alors même que le groupe cherche à accélérer son redressement.
Le tableau fondamental n'est pourtant pas uniformément négatif. Le chiffre d'affaires, le bénéfice et le free cash-flow industriel se sont améliorés au deuxième trimestre, tandis que les performances nord-américaines montrent des signes de reprise.
Mais avec une marge opérationnelle encore faible, une Europe déficitaire, jusqu'à 1,2 milliard d'euros d'impact attendu des droits de douane et de nouvelles contraintes de production, les investisseurs demandent davantage de preuves.
À très court terme, 3,86 euros constitue donc le niveau à défendre. Sa perte exposerait 3,75 euros puis, dans un scénario de nouvelle accélération, 3,50 euros. À l'inverse, une reconquête de 4,05 euros serait un premier signe de stabilisation, tandis qu'un retour au-dessus de 4,20 euros apporterait une amélioration plus significative.
Après la chute de septembre, l'enjeu n'est plus seulement de rebondir : Stellantis doit convaincre que les difficultés industrielles actuelles ne retarderont pas davantage son redressement financier.