
Tesla débute la semaine du 14 septembre avec un équilibre fragile. L’action a repris du terrain après son violent recul du 4 septembre, soutenue par les progrès du FSD en Europe, le déploiement du Cybercab et les perspectives d’expansion du Tesla Semi. Mais l’incertitude reste élevée autour de la rentabilité automobile, de la concurrence chinoise et surtout de la prochaine décision de la Réserve fédérale.
Les meilleurs courtiers Forex en ligne
Cette situation est importante pour les investisseurs car Tesla demeure l’une des valeurs de croissance les plus sensibles au coût du capital. Une inflation américaine persistante, des rendements obligataires proches de 5 % et des coûts énergétiques élevés peuvent peser sur le financement des ménages, le coût de la vie et la demande automobile. Leur impact sur les prix et sur les anticipations de taux entretient donc une volatilité importante dans un contexte économique déjà tendu.
Le titre concerne également les investisseurs exposés au Nasdaq, car sa capitalisation dépasse 1 400 milliards de dollars. Pour ceux qui suivent les actualités du trading, la question de la semaine sera de savoir si les avancées dans l’autonomie peuvent continuer à compenser les faiblesses du métier automobile traditionnel.
Le robotaxi et l’Europe soutiennent le titre malgré des marges sous pression
Tesla a terminé vendredi 11 septembre à 365,44 dollars, en hausse de 0,52 % sur la séance.
Par rapport à la clôture du vendredi 4 septembre, à 354,08 dollars, le titre progresse d’environ 3,21 % sur la semaine. Depuis le 12 août, où l’action clôturait à 327,51 dollars, la hausse atteint environ 11,6 %.
Ce rebond ne s’est toutefois pas déroulé en ligne droite. Tesla avait bondi de 5,42 % le 3 septembre avant de chuter de 5,92 % dès le lendemain. La séance du 8 septembre a ensuite permis au titre de regagner 3,98 %.
La principale histoire fondamentale reste désormais l’autonomie.
Tesla a commencé à utiliser son Cybercab sans volant, pédales ni rétroviseurs dans le cadre de son service de robotaxis. Cette avancée constitue une étape importante dans la stratégie d’Elon Musk, mais elle s’accompagne d’une surveillance réglementaire renforcée. La NHTSA examine notamment la conformité d’environ 1 000 Cybercabs aux règles américaines de sécurité automobile.
La pression réglementaire ne s’arrête pas là. Le 10 septembre, un élu américain a demandé au département des Transports d’intervenir après la publication de vidéos montrant des conducteurs de Tesla endormis ou inattentifs alors que les systèmes Autopilot ou FSD étaient utilisés. La NHTSA enquête déjà sur plusieurs millions de Tesla dans différents dossiers concernant les systèmes d’aide à la conduite.
En Europe, les nouvelles sont plus favorables.
La Slovénie a autorisé le système Full Self-Driving supervisé sur ses routes, devenant le sixième pays européen à avancer dans cette direction. La France a également commencé à tester le FSD en conditions réelles avant un éventuel vote européen qui pourrait intervenir dans les prochains mois.
Une autorisation européenne plus large constituerait un catalyseur important pour Tesla. Au deuxième trimestre, le groupe comptait environ 1,5 million d’abonnements FSD actifs, soit une progression de 56 % sur un an. La monétisation de ce logiciel est cruciale pour améliorer les marges et justifier une partie de la valorisation actuelle.
Tesla prépare parallèlement une nouvelle offensive commerciale en Europe avec son Semi électrique.
Le constructeur prévoit de présenter ses spécifications européennes lors du salon IAA Transportation à Hanovre. La version européenne annoncée offre jusqu’à 550 kilomètres d’autonomie avec un poids total de 40 tonnes, et Tesla indique qu’elle peut récupérer environ 60 % de son autonomie en trente minutes grâce au réseau Megacharger.
Ces développements apportent de nouvelles sources potentielles de revenus, mais ils ne font pas disparaître les difficultés du cœur automobile.
Tesla a livré un record de 480 126 véhicules au deuxième trimestre 2026, soit une progression de 25 % sur un an et nettement plus que les anticipations de Wall Street. La reprise des ventes européennes avait alors constitué l’un des principaux moteurs de cette performance.
Les résultats financiers ont néanmoins révélé une forte pression sur les marges.
Le chiffre d’affaires trimestriel a atteint 28,24 milliards de dollars, mais le bénéfice ajusté s’est limité à 0,33 dollar par action contre 0,51 dollar attendu. La marge brute automobile est tombée à 16,3 %, alors que le consensus anticipait 18,04 %.
Le prix moyen réalisé par véhicule a également diminué à 42 730 dollars contre 45 345 dollars auparavant. Dans le même temps, Tesla a dépensé 5,8 milliards de dollars en investissements au deuxième trimestre et enregistré un cash-flow libre négatif de 1,1 milliard de dollars, son premier flux de trésorerie disponible négatif depuis plus de deux ans.
Cette consommation de trésorerie reflète le choix stratégique d’Elon Musk d’investir massivement dans l’intelligence artificielle, les robotaxis et les robots humanoïdes. Tesla prévoit plus de 25 milliards de dollars de dépenses d’investissement en 2026, soit près de trois fois le niveau de 2025.
La Chine constitue l’autre point de vigilance.
Les ventes de véhicules produits dans l’usine Tesla de Shanghai ont atteint 86 166 unités en août, soit une progression de 3,6 % sur un an. Il s’agissait du dixième mois consécutif de hausse, mais le rythme a fortement ralenti par rapport à la progression de 38 % enregistrée en juillet. Sur un mois, les ventes ont reculé de 7,9 %.
La part de Tesla sur le marché chinois des voitures électriques à batterie est également tombée à environ 6,6 % au deuxième trimestre 2026, contre plus de 15 % en 2020, sous l’effet de la montée en puissance des constructeurs locaux.
Les 357 dollars deviennent le premier niveau à défendre
La configuration de court terme s’est améliorée, mais elle reste partagée.
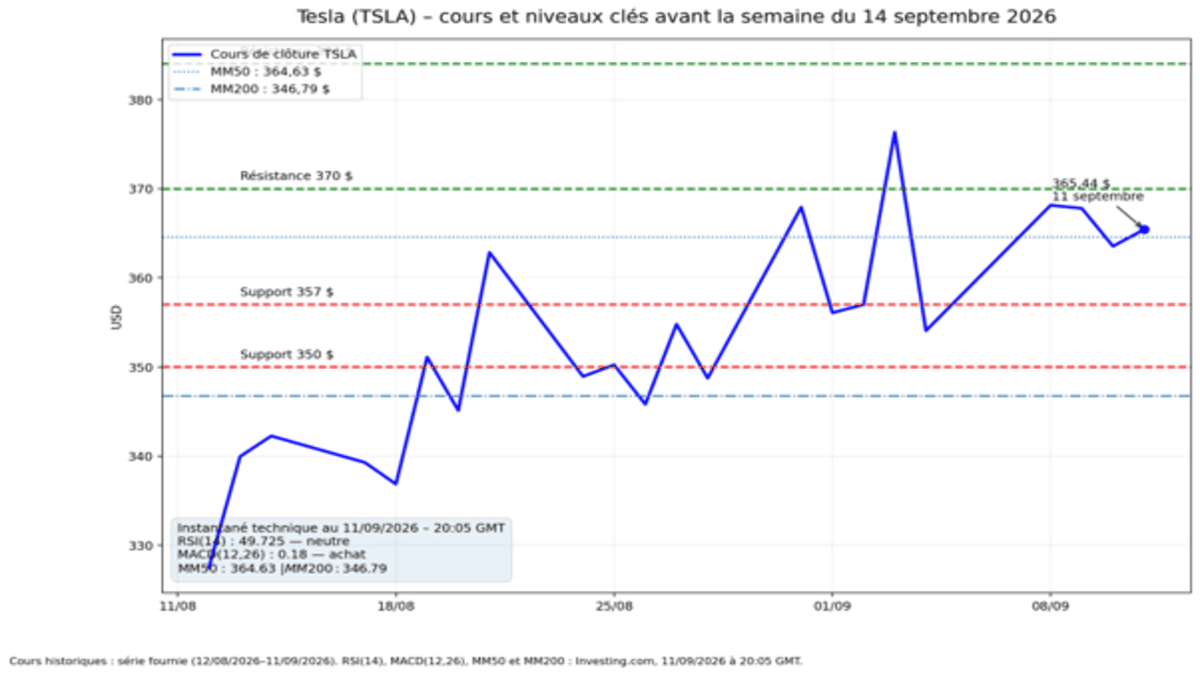
À la clôture du 11 septembre, Tesla se situait à 365,44 dollars. Les données quotidiennes d’Investing.com, horodatées à 20 h 05 GMT, indiquaient une moyenne mobile simple à 50 jours de 364,63 dollars. Le titre terminait donc légèrement au-dessus de cette référence.
La moyenne mobile à 200 jours ressortait à 346,79 dollars, ce qui maintient le cours environ 5,4 % au-dessus de sa tendance de fond. La moyenne à 100 jours se situait parallèlement à 359,44 dollars.
Le RSI à 14 périodes était de 49,725, une valeur parfaitement neutre. Le marché ne présente donc pour l'instant ni situation de surachat ni excès de vente.
Le MACD 12-26 ressortait à +0,18, avec un signal d'achat. L'ADX à 28,381 restait en revanche classé vendeur et le ROC demeurait négatif, ce qui explique pourquoi les différentes analyses techniques ne donnent pas encore un signal uniformément positif.
Le résumé quotidien d'Investing.com était néanmoins classé « Achat Fort », avec neuf signaux acheteurs contre trois vendeurs parmi les moyennes mobiles.
Niveau | Zone | Lecture |
Résistance majeure | 384 $ | sommet du 3 septembre à 384,04 $ |
Résistance 1 | 370 $ | zone testée à plusieurs reprises cette semaine |
Cours de clôture | 365,44 $ | clôture du 11 septembre |
MM50 | 364,63 $ | pivot de court terme |
Support 1 | 357 $ | creux récents et pivot intermédiaire |
Support 2 | 350 $ | zone travaillée à plusieurs reprises fin août |
MM200 | 346,79 $ | référence de tendance longue |
La première résistance se situe autour de 370 dollars. Tesla a atteint 370 dollars le 8 septembre, puis 375,44 dollars le lendemain avant de revenir vers 365 dollars.
Une clôture au-dessus de 370 dollars améliorerait donc la dynamique et permettrait de viser 375–376 dollars, puis le sommet de 384,04 dollars du 3 septembre.
À l'inverse, 357 dollars constitue le premier support important. Il correspond à plusieurs points de passage récents, notamment aux séances des 2 et 10 septembre.
Une baisse sous 357 dollars ramènerait rapidement l'attention vers 350 dollars, puis vers la MM200 actuellement proche de 346,79 dollars.
La Fed et les 370 dollars détermineront probablement la semaine
La période du 14 au 18 septembre sera dominée par la réunion de la Réserve fédérale des 15 et 16 septembre.
L'inflation américaine a augmenté de 0,4 % en août et de 3,4 % sur un an. L'inflation sous-jacente a progressé de 0,3 % sur le mois. Après la publication, les marchés attribuaient environ 85 % de probabilité à une hausse des taux de la Fed lors de la réunion de septembre.
Le rendement du Treasury à dix ans a parallèlement approché le seuil de 5 %, atteignant brièvement 4,99 % avant de revenir vers 4,93 % vendredi. Une installation durable au-dessus de 5 % pourrait exercer une pression supplémentaire sur les valeurs bénéficiant de multiples élevés, Tesla étant particulièrement exposée à ce risque.
Scénario favorable : reprise au-dessus de 370 dollars
Un dépassement durable de 370 dollars renforcerait les signaux de trading positifs.
Le titre pourrait alors tester rapidement 375–376 dollars, avant une éventuelle extension vers 384 dollars.
Au-dessus du sommet de 384,04 dollars, le marché pourrait ensuite viser 400 dollars, seuil psychologique important mais qui reste encore éloigné du cours actuel.
Ce scénario serait favorisé par une Fed moins restrictive qu'anticipé, une détente des rendements américains ou de nouvelles avancées concernant l'autorisation du FSD en Europe.
L'expansion du Semi en Europe pourrait également soutenir le sentiment autour du titre si Tesla apporte lors du salon de Hanovre davantage de précisions sur le calendrier commercial et les volumes de production.
Scénario de repli : retour sous 357 dollars
Une clôture sous 357 dollars modifierait la lecture de court terme.
La première cible se situerait autour de 350 dollars, avec ensuite la MM200 à proximité de 346,79 dollars.
Une baisse sous cette moyenne exposerait potentiellement les zones de 339–340 dollars, puis 325 dollars, travaillées durant la deuxième moitié d'août.
Le risque serait particulièrement important si la Fed relevait ses taux tout en laissant entendre que plusieurs hausses supplémentaires restent possibles.
Le secteur automobile reste par ailleurs sensible à l'évolution du coût du crédit. Des taux plus élevés peuvent renchérir les mensualités des prêts automobiles et compliquer la demande pour des véhicules dont le prix reste relativement élevé.
Pour les investisseurs utilisant des CFD ou des produits à effet de levier, la volatilité autour de la Fed nécessite une attention particulière aux spreads et à l'exécution. La comparaison des meilleurs brokers prend donc davantage d'importance pendant les séances susceptibles de connaître des mouvements rapides.
Points clés pour les traders
Tesla reste constructif au-dessus de 357 dollars ; un dépassement de 370 dollars ouvrirait la voie vers 375–376 puis 384 dollars.
Le RSI à 49,725 est neutre, tandis que le MACD à +0,18 et un cours légèrement supérieur à la MM50 donnent un avantage modéré aux acheteurs à court terme.
Une baisse sous 357 dollars ferait de 350 dollars puis de la MM200 à 346,79 dollars les principaux niveaux à surveiller.
Évaluation de Tesla
La valorisation constitue probablement le principal risque structurel du dossier.
Au 10 septembre, Yahoo Finance estimait Tesla à environ 151,5 fois les bénéfices attendus, avec un ratio cours/bénéfices historique supérieur à 330 fois. La capitalisation boursière se situait autour de 1 440 milliards de dollars.
À titre de comparaison, le secteur de la consommation discrétionnaire du S&P 500 se négociait à environ 25,34 fois les bénéfices futurs le 9 septembre, selon les données S&P Dow Jones Indices relayées par MacroMicro.
Tesla se négocie donc à près de six fois le multiple prospectif de son secteur.
Cette prime reflète principalement les attentes liées au FSD, au robotaxi, au Cybercab, au stockage d'énergie et à Optimus plutôt que la rentabilité actuelle du métier automobile. Le défi est que ces activités doivent désormais commencer à générer suffisamment de revenus et de marges pour justifier les attentes intégrées dans le cours.
Avec un rendement du Treasury américain à dix ans proche de 5 %, cette valorisation devient également plus difficile à défendre : les investisseurs disposent désormais d'alternatives sans risque offrant un rendement nettement supérieur à celui observé lors des précédents cycles de forte expansion des multiples technologiques.
Conclusion
Tesla aborde la semaine du 14 septembre avec une configuration paradoxale.
Les livraisons automobiles ont établi un record au deuxième trimestre, les abonnements FSD progressent rapidement, les tests européens avancent et le Cybercab transforme progressivement le projet de robotaxi en activité réelle. L'arrivée prochaine du Tesla Semi en Europe ajoute un nouveau catalyseur commercial.
Mais le modèle automobile traditionnel reste sous pression. La marge brute a diminué, le cash-flow libre est devenu négatif au deuxième trimestre et Tesla investit des sommes considérables dans des activités dont la rentabilité reste encore largement à démontrer. La concurrence chinoise et les enquêtes américaines sur les systèmes d'aide à la conduite ajoutent une incertitude supplémentaire.
À court terme, 370 dollars représente la barrière principale. Un dépassement ouvrirait la voie vers 375–376 puis 384 dollars.
À l'inverse, 357 dollars est le niveau à défendre. Une baisse sous ce seuil exposerait 350 dollars puis la MM200 autour de 346,79 dollars.
La décision de la Fed du mercredi 16 septembre sera probablement le principal arbitre de la semaine. Pour une action valorisée à plus de 150 fois les bénéfices attendus, l'évolution des rendements obligataires pourrait compter autant que les prochaines annonces sur les robotaxis.