
Tesla aborde la nouvelle semaine sous pression après avoir échoué à prolonger son avancée au-dessus de 380 dollars. L'action a terminé vendredi à 372,11 dollars, en baisse de 1,54 % sur la séance, après avoir touché 386,83 dollars en cours de journée. Malgré ce recul, le titre conserve une progression d'environ 5,8 % depuis le 27 août.
Les meilleurs courtiers Forex en ligne
Cette volatilité intervient alors que le marché cherche toujours à déterminer combien vaut réellement la transformation de Tesla d'un constructeur automobile en groupe centré sur l'intelligence artificielle, la conduite autonome, les robotaxis et la robotique. L'enjeu est considérable pour les investisseurs du Nasdaq : Tesla consacre des sommes importantes à ces activités alors que les marges de son activité automobile restent sous pression.
Les actionnaires et les traders suivant les actualités financières doivent donc composer avec deux forces opposées : des avancées concrètes dans le déploiement de la conduite autonome, mais aussi une concurrence croissante, des dépenses d'investissement très élevées et un environnement de taux américains toujours exigeant pour les valeurs de croissance.
L'autonomie soutient Tesla mais l'automobile reste sous pression
La trajectoire récente du titre reflète cette incertitude.
Tesla cotait 354,81 dollars le 27 août avant de connaître plusieurs mouvements particulièrement brusques. L'action a gagné 5,51 % le 31 août, puis 5,42 % le 3 septembre, avant de perdre 5,92 % dès la séance suivante. Elle est ensuite remontée progressivement jusqu'à 380,12 dollars le 23 septembre.
Le principal moteur fondamental reste aujourd'hui la conduite autonome.
Tesla a commencé début septembre à proposer des trajets limités avec son Cybercab à Austin. Ce véhicule entièrement autonome à deux places, dépourvu de volant et de pédales, représente une composante centrale de la stratégie à long terme du groupe. Le déploiement reste néanmoins limité et surveillé par la NHTSA américaine. Tesla comptait alors 420 véhicules autonomes enregistrés au Texas, dont 45 Cybercabs.
La situation évolue également en Europe. Le 21 septembre, la République tchèque a accordé une approbation provisoire au système Full Self-Driving de Tesla après avoir précédemment exprimé des réserves concernant notamment le respect des limitations de vitesse et la supervision du conducteur.
Cette décision intervient après des autorisations provisoires dans plusieurs autres pays européens. Tesla affirme que son système FSD supervisé a enregistré 4,1 fois moins de collisions que les Tesla conduites manuellement dans les cinq pays européens où il était alors autorisé. Reuters souligne cependant que des experts ont contesté la méthodologie utilisée pour certaines comparaisons de sécurité. Un vote européen permettant une adoption plus large pourrait intervenir dès le 6 octobre.
Ces progrès arrivent à un moment où le marché européen du véhicule électrique accélère fortement. Les immatriculations de véhicules 100 % électriques ont augmenté de 54,2 % sur un an en août dans 16 grands marchés européens et représentent désormais 30,5 % des nouvelles immatriculations.
Cette croissance constitue une opportunité pour Tesla, mais également pour ses concurrents. Les constructeurs chinois renforcent notamment leur implantation européenne : GAC prévoit par exemple de commercialiser 12 modèles électriques et hybrides en France d'ici 2030 et étudie l'ajout de capacités de production en Europe.
Le principal problème de Tesla reste toutefois économique. Au deuxième trimestre, le constructeur a livré un record de 480 126 véhicules et réalisé 28,24 milliards de dollars de chiffre d'affaires, mais sa marge brute automobile n'a atteint que 16,3 %, contre 18,04 % attendu par les analystes interrogés par Visible Alpha.
Les investissements ont parallèlement atteint 5,8 milliards de dollars sur le trimestre, faisant basculer le free cash-flow à -1,1 milliard. Tesla prévoit plus de 25 milliards de dollars de dépenses d'investissement cette année afin de financer notamment l'intelligence artificielle, les robotaxis et les robots humanoïdes.
La question centrale devient donc la vitesse à laquelle ces investissements pourront commencer à générer des revenus suffisamment importants pour compenser la pression exercée sur l'automobile.
Le momentum se dégrade autour de la moyenne à 50 jours
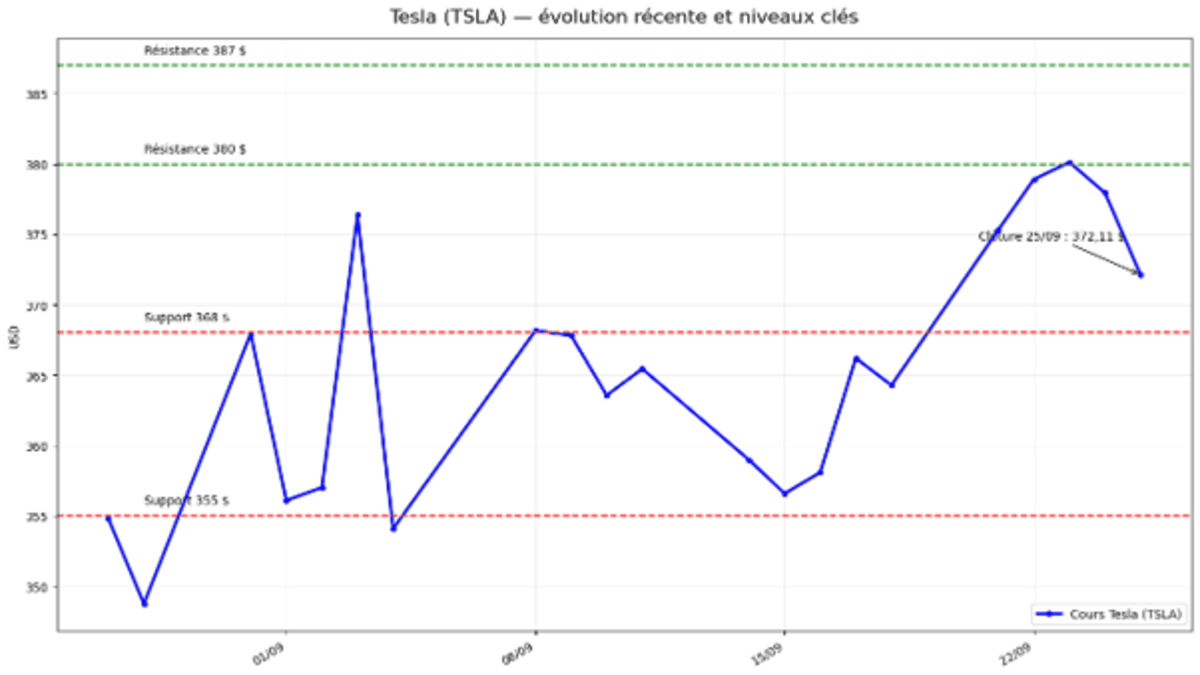
Les analyses techniques disponibles après la clôture du 25 septembre montrent une détérioration à court terme.
Tesla a clôturé à 372,11 dollars, après avoir évolué entre 367,67 et 386,83 dollars vendredi. Le titre reste très éloigné de son sommet sur 52 semaines de 498,83 dollars.
Le RSI à 14 périodes ressort à 42,902. Il se situe donc sous le seuil neutre de 50, mais reste nettement au-dessus de la zone classique de survente située sous 30. Le MACD à 12 et 26 périodes est négatif à -0,36, ce qui confirme la perte de momentum observée durant les dernières séances.
Les moyennes mobiles donnent une lecture plus contrastée. La moyenne simple à 50 jours ressort à 373,61 dollars : la clôture à 372,11 dollars se situe donc légèrement en dessous. En revanche, la MM200 simple reste plus basse, à 360,93 dollars, ce qui laisse le cours au-dessus de cette référence de long terme.
Niveau | Zone | Lecture |
Résistance supérieure | 387 $ | sommet de la séance du 25 septembre |
Résistance | 380 $ | zone travaillée récemment |
MM50 | 373,61 $ | résistance dynamique immédiate |
Cours de clôture | 372,11 $ | clôture du 25 septembre |
Support | 368 $ | zone testée à plusieurs reprises |
MM200 | 360,93 $ | référence de long terme |
Support majeur | 355 $ | zone de rebond de septembre |
La zone 380-387 dollars constitue le principal obstacle à court terme. Tesla a franchi momentanément 380 dollars à plusieurs reprises la semaine dernière sans parvenir à conserver ce niveau à la clôture de vendredi.
La première zone défensive apparaît autour de 368 dollars. Elle correspond à plusieurs sommets et creux observés durant le mois. Sa perte replacerait la MM200 à 360,93 dollars au centre de l'attention.
Sous cette moyenne, le secteur des 355 dollars constitue un support plus important. L'historique récent montre plusieurs réactions autour de cette zone au début et au milieu du mois.
Ces mouvements rapides expliquent également pourquoi les conditions d'exécution et de gestion du risque proposées par les meilleurs brokers peuvent prendre davantage d'importance sur Tesla que sur des actions historiquement moins volatiles.
Les 368 et 387 dollars devraient encadrer la semaine
À l'horizon d'une semaine, Tesla se trouve dans une configuration où les niveaux observés vendredi offrent deux scénarios très différents.
Une reprise au-dessus de la MM50 à 373,61 dollars constituerait une première amélioration. Mais le véritable test reste situé entre 380 et 387 dollars. Un passage durable au-dessus de 387 dollars permettrait au marché de viser la zone psychologique des 400 dollars.
Le scénario intermédiaire serait une stabilisation entre 368 et 380 dollars. Avec un RSI autour de 43 et un MACD légèrement négatif, une période d'hésitation resterait compatible avec les indicateurs observés à la clôture du 25 septembre.
Le risque de correction augmenterait en revanche si 368 dollars cédait. La MM200 située autour de 361 dollars deviendrait alors la prochaine référence. Une baisse durable sous cette moyenne exposerait 355 dollars, puis éventuellement la zone 345-350 dollars observée fin août et début septembre.
Les signaux de trading sont donc actuellement partagés entre une tendance de fond qui conserve le soutien de la MM200 et un momentum de court terme nettement moins favorable.
Les facteurs fondamentaux pourraient rapidement faire basculer cet équilibre. L'autonomie reste le principal catalyseur : un élargissement des autorisations européennes renforcerait le scénario selon lequel le FSD peut progressivement devenir une activité commerciale majeure.
La concurrence constitue toutefois un risque important. Waymo et Zoox continuent également d'étendre leurs services autonomes aux États-Unis. Waymo a annoncé son expansion vers Denver, San Diego et Tampa, tandis que Zoox étend ses essais à Houston et San Diego.
Enfin, les taux américains resteront importants. La Réserve fédérale a relevé son taux directeur en septembre et les anticipations concernant une nouvelle hausse restent sensibles aux statistiques économiques. Le 21 septembre, la détente temporaire des rendements obligataires avait notamment contribué au record du Nasdaq.
Les points à surveiller par les traders
380-387 dollars constitue la principale zone de résistance ; son dépassement replacerait 400 dollars au centre de l'attention.
368 dollars représente le premier support, devant la MM200 simple située à 360,93 dollars.
Le RSI à 42,902 traduit un momentum affaibli sans situation de survente classique.
Le MACD à -0,36 et le cours sous la MM50 à 373,61 dollars signalent une pression de court terme.
Les progrès réglementaires du FSD en Europe, le déploiement du Cybercab et la concurrence des autres services de robotaxis constituent les principaux catalyseurs propres à Tesla.
Une valorisation toujours dépendante des promesses de l'autonomie
La valorisation de Tesla reste difficile à comparer directement avec celle d'un constructeur automobile traditionnel, car une grande partie des attentes du marché repose sur des activités encore en phase de développement.
La capitalisation du groupe avoisinait 1 400 milliards de dollars après ses derniers résultats trimestriels, ce qui maintenait Tesla très largement au rang de premier constructeur automobile mondial en valeur boursière. Reuters soulignait alors que cette valorisation reflétait les attentes liées au logiciel de conduite autonome, au stockage d'énergie, aux robotaxis et aux robots humanoïdes.
Le contraste avec les résultats de l'activité automobile reste cependant important. Le revenu moyen par véhicule est tombé au deuxième trimestre à 42 730 dollars contre 45 345 dollars auparavant, tandis que les revenus tirés des crédits réglementaires ont chuté d'environ deux tiers sur un an à 146 millions de dollars.
L'activité énergétique apporte néanmoins une diversification intéressante. Tesla a déployé 13,5 GWh de produits de stockage d'énergie au deuxième trimestre, contre 8,8 GWh au premier trimestre et 9,6 GWh un an auparavant.
La valorisation dépend donc de plus en plus d'une équation simple mais exigeante : les dépenses massives consacrées à l'IA, au FSD, aux robotaxis et à Optimus doivent progressivement produire des revenus et des marges capables de justifier les attentes déjà intégrées dans le cours.
Conclusion : Tesla doit reprendre 380 dollars pour effacer la faiblesse de vendredi
Tesla entame la semaine du 28 septembre avec une configuration contrastée. L'action reste en hausse d'environ 5,8 % depuis le 27 août, mais la chute de vendredi à 372,11 dollars a ramené le cours sous sa MM50 et fait passer le MACD en territoire négatif.
La zone 380-387 dollars constitue désormais le principal obstacle. Un retour durable au-dessus ouvrirait de nouveau la voie vers le seuil psychologique de 400 dollars. À l'inverse, une perte de 368 dollars déplacerait l'attention vers la MM200 autour de 361 dollars, puis vers le support des 355 dollars.
Sur le plan fondamental, le dossier Tesla devient progressivement moins dépendant du seul nombre de véhicules vendus. Les avancées du FSD en Europe et les premiers Cybercabs à Austin donnent davantage de substance à la stratégie autonome, mais la faiblesse des marges automobiles et l'ampleur des dépenses d'investissement rappellent que sa monétisation reste le principal défi.