
L’EUR/XAF revient au voisinage immédiat de sa parité officielle après des cotations inhabituellement élevées en début de mois. La série de marché fournie passe d’environ 668 XAF pour un euro début septembre à 656,495 le 2 octobre, mais ce mouvement ne correspond pas à une appréciation libre du franc CFA : le XAF reste institutionnellement arrimé à l’euro à 655,957 XAF pour 1 EUR.
Les meilleurs courtiers Forex en ligne
Cette distinction est essentielle pour les particuliers et les entreprises du Cameroun, du Gabon, du Congo, du Tchad, de République centrafricaine et de Guinée équatoriale. La fixité du change limite l'incertitude directement liée à l'euro sur les prix des importations européennes et donc une partie de l'impact potentiel sur l'inflation et le coût de la vie.
Pour les investisseurs suivant les actualités financières, l'enjeu n'est donc pas d'anticiper les fluctuations de l'EUR/XAF comme celles d'EUR/USD. La stabilité dépend davantage de la politique de la BEAC, de ses réserves de devises, de la balance extérieure de la CEMAC et de la pérennité du régime de change.
Les cotations reviennent brutalement de 668 vers 656 XAF
L'historique fourni présente deux phases très distinctes.
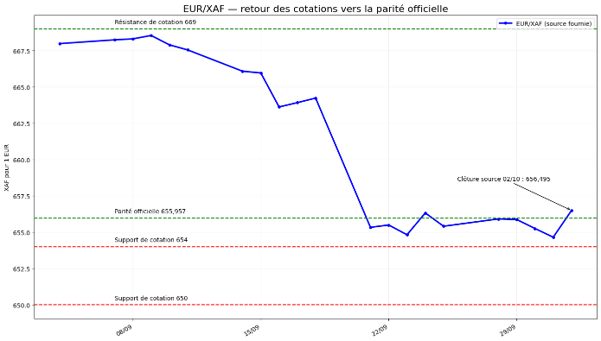
Du 4 au 11 septembre, le cours de l'EUR/XAF affiché par la source évolue autour de 668. Il clôture à 667,985 le 4 septembre, monte à 668,545 le 9 septembre puis revient légèrement à 667,550 le 11.
Une décrue progressive apparaît ensuite : 666,085 le 14 septembre, 665,965 le 15 et 663,625 le 16.
Le changement le plus important intervient le 21 septembre.
Après une clôture à 664,235 le vendredi 18, la paire est affichée à seulement 655,335 le 21 septembre, soit une baisse de 1,34 % en une séance selon les données fournies.
À partir de là, les cotations reviennent au voisinage de la parité officielle.
La paire termine à 655,495 le 22 septembre, 654,825 le 23, 655,915 le 28 puis 655,255 le 30 septembre.
Après 654,655 le 1er octobre, la dernière clôture fournie ressort à 656,495 le 2 octobre.
Sur l'ensemble de la période, la série affiche donc une baisse d'environ 1,72 % entre le 4 septembre et le 2 octobre.
Mais cette performance apparente doit être interprétée avec une grande prudence.
La BEAC rappelle que le franc CFA d'Afrique centrale est arrimé à l'euro depuis 1999 au taux fixe de 1 EUR = 655,957 XAF. Sa convertibilité extérieure est garantie par le Trésor français.
Plus significatif encore, le portail de la BEAC affichait toujours au 1er octobre 2026 un cours EUR/XAF de 655,957 à l'achat et 655,957 à la vente.
Les valeurs proches de 668 observées sur la plateforme début septembre ne peuvent donc pas être interprétées comme un changement du taux officiel.
La parité de 655,957 domine toute lecture du marché
Les analyses techniques traditionnelles présentent ici des limites importantes.
Pour une paire flottante, supports, résistances, RSI, MACD et moyennes mobiles permettent d'évaluer l'équilibre entre acheteurs et vendeurs. Dans le cas de l'EUR/XAF, le régime institutionnel domine cette dynamique.
Niveau | Zone | Lecture |
Résistance de cotation | 669 | extrêmes observés début septembre |
Dernière cotation fournie | 656,495 | clôture du 02/10 |
Parité officielle | 655,957 | référence monétaire fondamentale |
Support de cotation | 654 | zone basse récente |
Support inférieur | 650 | seuil secondaire de cotation |
La zone de 655,957 est donc le niveau le plus important de l'ensemble de l'analyse.
Ce n'est cependant ni un support ni une résistance au sens classique : il s'agit de la parité institutionnelle entre les deux monnaies.
Dans l'historique fourni, 669 constitue plutôt une borne supérieure de cotation. Les plus hauts atteignent 669,035 le 7 septembre et 669,270 le 9 septembre.
Depuis le 21 septembre, la situation est totalement différente : presque toutes les clôtures évoluent autour de 655-656.
À la baisse, la région de 654 constitue un premier seuil graphique issu de la série fournie. Le point bas du 1er octobre descend même jusqu'à 650,010 avant un retour rapide.
Pourquoi RSI et MACD ont ici une utilité limitée
Des RSI, MACD ou MM50/MM200 peuvent mathématiquement être calculés à partir des cotations proposées par un fournisseur de données.
Ils risquent toutefois de donner une impression trompeuse de libre formation du prix.
Un RSI survendu, par exemple, ne signifierait pas nécessairement que le XAF est « trop fort » face à l'euro : la référence officielle reste imposée par le régime monétaire.
Il serait donc peu rigoureux de présenter un RSI, un MACD ou une MM200 comme un signal directionnel déterminant sur EUR/XAF. Je n'ai par ailleurs pas trouvé de série fiable et suffisamment récente permettant de vérifier ces quatre indicateurs au 2 octobre sur une cotation reflétant exactement le taux institutionnel de la BEAC.
Pour les investisseurs envisageant néanmoins un produit financier basé sur EUR/XAF, la comparaison des spreads et de la construction des cotations chez les meilleurs brokers devient particulièrement importante.
Octobre devrait rester centré sur 655,957 XAF
À l'horizon d'un mois, le scénario central reste une cotation gravitant autour de 655,957 XAF pour un euro.
Cette anticipation ne repose pas sur une extrapolation graphique mais sur le régime de change lui-même.
La BEAC définit explicitement quatre piliers : une parité fixe entre le franc CFA et l'euro, une convertibilité garantie par la France, la liberté des transferts à l'intérieur de la Zone franc et la mise en commun des réserves de change.
Aucun élément officiel vérifié début octobre ne signale une modification de ce régime.
Au contraire, la dernière réunion de politique monétaire de la BEAC apporte des éléments plutôt rassurants sur les réserves.
Le 28 septembre, la banque centrale estimait que les réserves de change de la CEMAC devraient représenter 4,53 mois d'importations de biens et services fin 2026, contre 4,07 mois en 2025. Le taux de couverture extérieure de la monnaie progresserait parallèlement de 65,2 % à 72,4 %.
Ces données sont particulièrement importantes pour la crédibilité de l'arrimage.
La BEAC prévoit par ailleurs une croissance de 3,0 % en 2026, après 3,7 % en 2025. L'inflation moyenne atteindrait 2,2 %, restant sous la norme communautaire de 3 %.
Le déficit courant devrait également s'améliorer à 2,8 % du PIB, contre 4,2 % en 2025.
À ce stade, ces fondamentaux ne suggèrent donc pas une pression immédiate susceptible de remettre en cause la parité.
La BEAC conserve une politique monétaire restrictive
La réunion du 28 septembre constitue l'actualité monétaire la plus importante pour le XAF.
La BEAC a décidé de maintenir son taux d'intérêt des appels d'offres à 4,50 % et sa facilité de prêt marginal à 5,75 %. La facilité de dépôt reste à 0 %.
Les coefficients de réserves obligatoires restent également fixés à 6,50 % sur les exigibilités à vue et 4 % sur celles à terme.
Cette politique vise notamment à préserver la stabilité monétaire et les équilibres extérieurs de la CEMAC.
La situation contraste avec celle de la zone euro.
Le 10 septembre, la BCE a relevé ses trois taux directeurs de 25 points de base face au retour des pressions inflationnistes liées notamment au choc énergétique. Le taux de dépôt atteint désormais 2,50 %, celui des opérations principales de refinancement 2,65 % et la facilité de prêt marginal 2,90 %.
La BCE prévoit une inflation moyenne de 3 % en zone euro en 2026, contre seulement 2,2 % attendu par la BEAC dans la CEMAC.
Ces divergences de taux et d'inflation n'entraînent toutefois pas une variation directe EUR/XAF puisque le taux de change reste fixe.
Leur impact se manifeste davantage à travers les conditions de crédit, les flux de capitaux et la gestion des réserves.
Points clés pour les traders
655,957 XAF reste la seule référence fondamentale pour un euro : la BEAC publiait encore exactement ce cours le 1er octobre.
Les zones de 669, 654 et 650 issues de l'historique fourni doivent être considérées comme des écarts de cotation et non comme les bornes d'une tendance libre de l'EUR/XAF.
La BEAC maintient son taux des appels d'offres à 4,50 % et prévoit une amélioration du taux de couverture extérieure à 72,4 % fin 2026, deux données importantes pour la stabilité monétaire.
Les réserves de change restent le véritable indicateur à surveiller
Pour comprendre les risques entourant l'EUR/XAF, les réserves extérieures sont beaucoup plus importantes que les oscillateurs graphiques.
La raison tient au fonctionnement même du régime monétaire.
La BEAC explique que la politique monétaire de la CEMAC repose notamment sur la mise en commun des réserves de change. Des mécanismes automatiques sont prévus lorsque le rapport entre les avoirs extérieurs de la Banque et ses engagements à vue reste inférieur ou égal à 20 % pendant trois mois consécutifs.
La projection d'un taux de couverture extérieure de 72,4 % fin 2026 reste donc très éloignée de ce seuil institutionnel.
L'amélioration attendue des réserves à 4,53 mois d'importations constitue également un facteur de stabilité.
Les risques ne disparaissent pas pour autant.
La CEMAC demeure fortement exposée aux hydrocarbures. Une chute prolongée des prix du pétrole pourrait détériorer les recettes d'exportation de plusieurs États membres et exercer une pression sur les réserves de devises.
À l'inverse, une amélioration des revenus pétroliers ou gaziers renforcerait la position extérieure de la région.
L'évolution de l'euro face au dollar reste également importante.
Puisque le XAF est fixé à l'euro, une appréciation de la monnaie européenne face au billet vert entraîne mécaniquement une appréciation du franc CFA face au dollar. Cela peut réduire le coût de certaines importations facturées en dollars mais peser sur la compétitivité de certaines exportations.
L'EUR/XAF lui-même reste cependant ancré.
Conclusion : la baisse apparente masque surtout un retour vers 655,957
Le cours de l'EUR/XAF fourni passe de 667,985 le 4 septembre à 656,495 le 2 octobre, soit une baisse apparente d'environ 1,72 %.
Pris isolément, ce mouvement pourrait être interprété comme une forte appréciation du franc CFA face à l'euro.
Ce serait toutefois trompeur.
La BEAC maintient officiellement la parité à 1 EUR = 655,957 XAF, taux encore affiché à l'achat comme à la vente au début du mois d'octobre.
La véritable information du mois est donc plutôt le retour des cotations fournies vers leur référence institutionnelle.
Les fondamentaux monétaires restent par ailleurs relativement favorables à la stabilité : la BEAC prévoit une inflation de 2,2 % en 2026, des réserves couvrant 4,53 mois d'importations et un taux de couverture extérieure de 72,4 %. Elle vient parallèlement de maintenir son principal taux à 4,50 %.
À l'horizon d'octobre, 655,957 reste donc la référence centrale.
Les niveaux 669, 654 ou 650 permettent d'étudier les écarts affichés par certains fournisseurs de données, mais ne constituent pas des objectifs directionnels comparables à ceux d'une paire flottante.
Le véritable risque à surveiller serait une dégradation durable des réserves extérieures ou une annonce institutionnelle modifiant le régime monétaire. En l'absence d'un tel événement, la stabilité autour de la parité officielle reste le scénario de référence.