
Le gaz naturel américain tente de s'installer au-dessus de 3 dollars par MMBtu après un mois particulièrement agité. Le contrat novembre progresse autour de 3,069 dollars le 5 octobre, soutenu notamment par la reprise de l'activité de Freeport LNG et des exportations américaines de gaz naturel liquéfié toujours élevées. Cette pression acheteuse se heurte cependant à une production américaine record et à des stocks supérieurs à leur moyenne historique.
Les meilleurs courtiers Forex en ligne
Cette confrontation entre abondance domestique et forte demande d'exportation est importante pour les prix de l'énergie. Une hausse durable du gaz peut peser sur les coûts de production d'électricité et de l'industrie, avec un impact potentiel sur les prix, l'inflation et le coût de la vie. La volatilité pourrait également augmenter à l'approche de la saison de chauffage.
Les producteurs américains, les consommateurs industriels, les producteurs d'électricité et les investisseurs exposés aux matières premières sont directement concernés. Pour ceux qui suivent les actualités du trading, octobre devrait principalement dépendre de trois variables : météo hivernale, stocks américains et demande des terminaux LNG.
Le marché a changé de régime après le 22 septembre
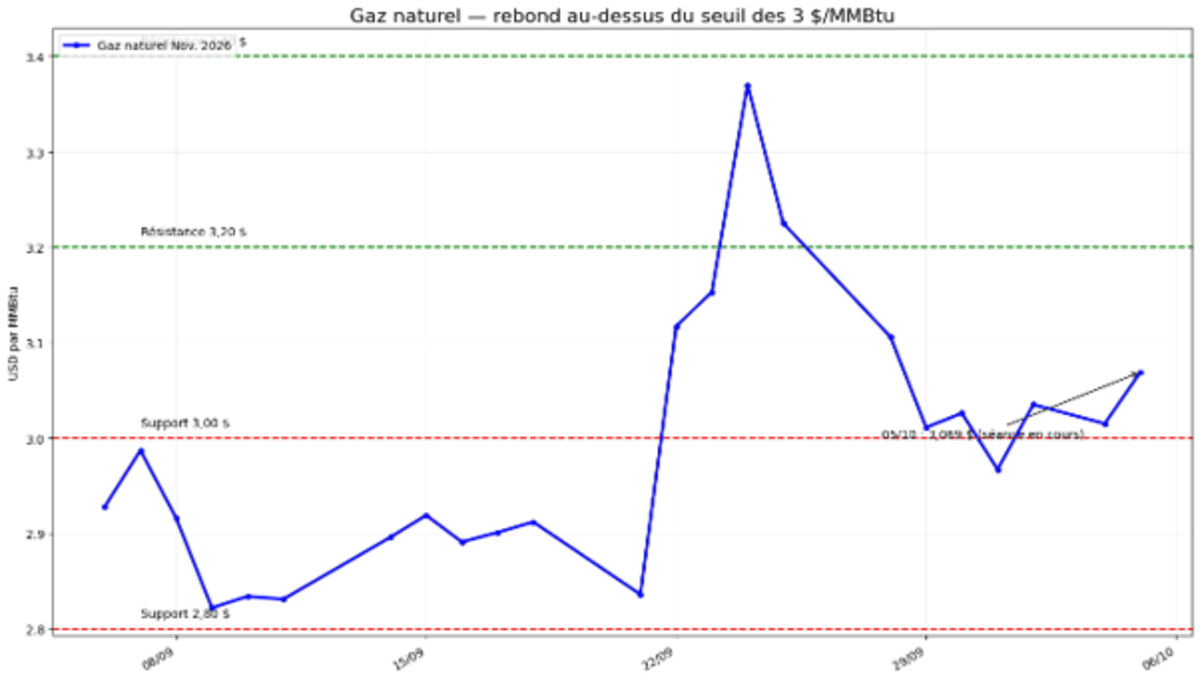
Le cours du gaz est passé de 2,928 dollars le 6 septembre à environ 3,069 dollars le 5 octobre, soit une progression proche de 4,8 %.
Cette hausse mensuelle masque deux phases très différentes.
Durant la première moitié de septembre, le contrat évolue principalement sous 3 dollars.
Après 2,987 dollars le 7 septembre, il recule à 2,822 dollars le 9. Le marché se stabilise ensuite autour de 2,83-2,92 dollars pendant plusieurs séances.
Le véritable changement intervient le 22 septembre.
Après une clôture à seulement 2,836 dollars la veille, le gaz naturel bondit de 9,91 %, à 3,117 dollars.
Le mouvement se poursuit le 23 septembre à 3,153 dollars, avant une nouvelle accélération spectaculaire de 6,88 % le 24 septembre, portant le contrat à 3,370 dollars.
Le sommet intrajournalier atteint alors 3,395 dollars.
La progression s'essouffle immédiatement après.
Le contrat perd 4,30 % le 25 septembre, puis 3,69 % le 28 et encore 3,06 % le lendemain.
À la fin du mois, il retrouve ainsi la région des 3 dollars.
Après une baisse à 2,967 dollars le 1er octobre, le contrat rebondit à 3,035 dollars le 2 puis autour de 3,069 dollars pendant la séance du 5 octobre.
La région des 3 dollars est donc devenue le principal pivot du marché.
Les stocks élevés empêchent encore une véritable envolée
Les analyses techniques montrent une amélioration du momentum, mais les fondamentaux américains restent suffisamment abondants pour limiter la progression.
Le dernier rapport de l'Energy Information Administration indique que les stocks américains ont atteint 3 415 milliards de pieds cubes (Bcf) durant la semaine terminée le 25 septembre, après une injection hebdomadaire de 64 Bcf.
Ces réserves restent 138 Bcf sous leur niveau de l'année précédente, mais se situent 79 Bcf, soit 2,4 %, au-dessus de la moyenne des cinq dernières années.
Cette situation offre un coussin important avant l'hiver.
L'EIA prévoit d'ailleurs que les stocks atteindront environ 3 969 Bcf au 31 octobre, soit 5 % au-dessus de leur moyenne 2021-2025.
La production contribue fortement à cette situation.
L'EIA estime désormais que la production américaine de gaz sec atteindra un record de 111,2 Bcf par jour en moyenne en 2026. L'agence souligne que la production a déjà enregistré plusieurs records mensuels cette année.
Même durant un été particulièrement chaud, cette offre abondante a empêché une forte hausse du Henry Hub : le prix spot moyen de juin à août n'a atteint que 2,93 dollars/MMBtu, soit 6 % de moins qu'un an auparavant.
Les indicateurs repassent progressivement au vert
Le relevé disponible le 5 octobre à 13:49 GMT affiche un RSI(14) à 54,17.
Cette valeur reste neutre : le gaz n'est ni survendu ni en situation de surachat.
Le MACD(12,26) ressort à +0,015, avec un signal d'achat. L'ADX à 24,02 donne également un signal positif, même si la tendance reste encore modérée.
Les moyennes mobiles sont plus partagées.
Niveau | Zone | Lecture |
Résistance majeure | 3,40 $ | sommet de septembre |
Résistance immédiate | 3,20 $ | ancienne zone de réaction |
Cours du 05/10 | ≈ 3,069 $ | séance en cours |
MM200 simple | 3,055 $ | tendance longue |
MM50 simple | 2,985 $ | tendance intermédiaire |
Support immédiat | 3,00 $ | seuil psychologique |
Support majeur | 2,80 $ | plancher de septembre |
La MM50 simple ressort à 2,985 dollars, ce qui place le marché au-dessus de sa moyenne intermédiaire.
La MM200 simple se situe à 3,055 dollars. Avec un cours proche de 3,07 dollars pendant la séance, le marché tente donc de s'installer juste au-dessus de cette référence de long terme.
Les moyennes très courtes restent en revanche plus hésitantes : les MM5, MM10 et MM20 simples se situent respectivement à 3,035, 3,030 et 3,029 dollars sur le relevé consulté.
Le signal technique global peut donc être résumé ainsi : amélioration du momentum, mais absence pour l'instant d'une accélération suffisamment forte pour confirmer une nouvelle tendance durable.
Octobre devrait se jouer entre 3 et 3,40 dollars
À l'horizon d'un mois, le premier scénario repose sur la conservation du seuil psychologique des 3 dollars.
Tant que cette région tient, un retour vers 3,20 dollars reste envisageable. Le dépassement de 3,20 ouvrirait ensuite un nouvel espace en direction de 3,40 dollars, pratiquement au niveau du sommet de septembre.
Une accélération au-dessus de 3,40 modifierait nettement la configuration et pourrait replacer 3,50 dollars au centre de l'attention.
Le deuxième scénario correspond à une évolution entre 3,00 et 3,20 dollars.
Cette zone serait cohérente avec la situation fondamentale actuelle : production abondante et stocks confortables d'un côté, hausse des exportations LNG et approche de l'hiver de l'autre.
Le troisième scénario apparaîtrait avec une baisse durable sous 3 dollars.
Dans ce cas, la région de 2,90 deviendrait le premier objectif intermédiaire, avant 2,80 dollars.
Ce dernier niveau correspond approximativement aux planchers observés durant la première moitié de septembre.
Le LNG devient le principal soutien de la demande américaine
Le facteur potentiellement le plus favorable au gaz naturel vient des exportations.
Les exportations américaines de LNG ont atteint 10,9 millions de tonnes en septembre, contre 10,7 millions en août. L'Europe a absorbé environ 5,91 millions de tonnes, soit 54 % du total.
La tendance structurelle reste également favorable.
Selon l'EIA, les exportations américaines de LNG ont progressé de 23 % au premier semestre 2026, atteignant en moyenne 17,4 Bcf/j. L'agence estime qu'elles devraient encore atteindre environ 17,3 Bcf/j durant le second semestre puis 18,7 Bcf/j au premier semestre 2027.
Chaque nouvelle hausse des exportations retire davantage de gaz du marché domestique américain.
Le comportement de Freeport LNG est donc particulièrement important.
Le 5 octobre, l'installation texane devait faire remonter ses prélèvements de gaz à environ 1,9 Bcf/j, après seulement 1,2 Bcf/j en moyenne durant le week-end à la suite d'une maintenance sur l'un de ses trois trains.
Le retour de Freeport à un fonctionnement plus normal augmente mécaniquement la demande américaine de gaz.
Cette dynamique explique pourquoi les investisseurs surveillent désormais autant les terminaux LNG que la météo.
Points clés pour les traders
3,00 dollars constitue le pivot mensuel : le marché tente de s'installer au-dessus de ce seuil ainsi que de sa MM200 simple située à 3,055 dollars.
3,20 dollars représente la première résistance importante ; son dépassement exposerait la région de 3,40 dollars atteinte fin septembre.
Les stocks américains restent 2,4 % au-dessus de leur moyenne sur cinq ans, mais la hausse des exportations LNG et la reprise de Freeport soutiennent progressivement la demande.
La météo pourrait devenir le prochain catalyseur
À l'approche de l'hiver, la météo va progressivement reprendre une place centrale.
Une vague de froid précoce augmenterait les besoins de chauffage et accélérerait les retraits de gaz des stocks.
À l'inverse, un automne et un début d'hiver doux permettraient aux réserves de rester élevées et pourraient limiter le potentiel de hausse du Henry Hub.
Cette variable est d'autant plus importante que les stocks devraient commencer la saison de chauffage dans une position confortable.
L'EIA prévoit environ 3 969 Bcf de gaz stocké au 31 octobre, 5 % de plus que la moyenne des cinq années précédentes.
Les premières projections pour l'hiver constituent toutefois un facteur plutôt baissier.
Les analystes interrogés fin septembre anticipaient un hiver américain marqué par un phénomène El Niño important, susceptible de limiter la demande de chauffage, tandis que la production resterait élevée.
Le scénario météorologique peut néanmoins évoluer rapidement.
Sur le gaz naturel, une modification des prévisions de température à dix ou quinze jours suffit souvent à provoquer d'importants mouvements de prix.
Cette sensibilité explique pourquoi la gestion du risque et la comparaison des exigences de marge proposées par les meilleurs brokers sont particulièrement importantes sur ce marché.
Le marché américain reste protégé par une offre record
Le principal obstacle à une hausse durable reste la production.
L'EIA prévoit une production sèche record de 111,2 Bcf/j en 2026, tandis que les réserves devraient terminer octobre nettement au-dessus de leur moyenne historique.
La situation contraste avec celle du marché international.
En Europe, les réserves de gaz ont été particulièrement faibles cette année après les perturbations liées au conflit avec l'Iran. Cette situation augmente la demande européenne de LNG américain.
Les flux de LNG via le détroit d'Ormuz ont parallèlement augmenté en septembre, atteignant leur niveau mensuel le plus élevé depuis le début du conflit, mais les risques sécuritaires restent importants.
Cette tension internationale crée un lien de plus en plus important entre le Henry Hub et les marchés mondiaux.
Les États-Unis disposent d'une offre domestique abondante, mais une augmentation durable des exportations peut progressivement réduire ce surplus.
C'est précisément cet équilibre qui devrait déterminer la trajectoire du gaz pendant l'automne.
Conclusion : les 3 dollars deviennent le niveau décisif du gaz naturel
Le cours du gaz naturel évolue autour de 3,069 dollars/MMBtu pendant la séance du 5 octobre, soit environ 4,8 % au-dessus du niveau du 6 septembre.
La configuration s'est améliorée après la forte hausse de fin septembre.
Le RSI à 54,17 reste neutre, le MACD est positif et le contrat tente de conserver sa position au-dessus de sa MM50 à 2,985 dollars et de sa MM200 à 3,055 dollars.
Les fondamentaux restent cependant partagés.
La production américaine atteint des records et les stocks s'établissent à 3 415 Bcf, soit 2,4 % au-dessus de leur moyenne sur cinq ans. Ces deux facteurs limitent le risque de pénurie domestique.
À l'inverse, les exportations de LNG augmentent, l'Europe reste demandeuse de cargaisons américaines et Freeport LNG remonte sa consommation de gaz.
Pour octobre, 3,00 dollars constitue donc le principal support.
Au-dessus de 3,20 dollars, la dynamique pourrait retrouver 3,40 dollars.
Sous 3 dollars, le risque d'un retour vers 2,90 puis 2,80 dollars augmenterait.
Entre ces deux scénarios, les prochaines données de stockage de l'EIA, les flux vers les terminaux LNG et surtout les premières prévisions météorologiques de l'hiver devraient déterminer la prochaine direction du marché.