
Alphabet aborde la nouvelle semaine entre rebond boursier et incertitude persistante. L’action Google Class A évolue autour de 346 dollars lundi 19 octobre après avoir chuté de 2,47 % vendredi. La pression immédiate contraste avec la puissance des investissements du groupe dans l’intelligence artificielle, illustrée par le lancement de Gemini 4 Argon et par la poursuite de dépenses considérables dans les infrastructures de calcul.
Les meilleurs courtiers Forex en ligne
L’enjeu est important pour les investisseurs exposés au Nasdaq. Google doit démontrer que l’IA peut soutenir simultanément Search, la publicité et Google Cloud sans faire progresser les coûts plus rapidement que les revenus. Dans le même temps, les autorités européennes et américaines continuent de surveiller étroitement le groupe, ajoutant une couche d’incertitude réglementaire.
Cette opposition entre croissance de l’IA, coûts d’infrastructure et pression juridique devrait rester au centre des prochaines séances, alors que les résultats trimestriels d’Alphabet sont programmés pour le 28 octobre.
Gemini progresse mais la pression réglementaire ne disparaît pas
Le parcours récent de Google a été particulièrement volatil. Après une clôture à 337,83 dollars le 23 septembre, l’action a progressivement retrouvé 353,78 dollars le 13 octobre.
Le mouvement s’est ensuite retourné. GOOGL a terminé à 347,64 dollars le 14 octobre, rebondi à 349,22 dollars le lendemain puis chuté à 340,59 dollars vendredi. Le plus bas de cette dernière séance à 339,08 dollars constitue désormais une référence importante.
L’action tente de rebondir lundi 19 octobre, autour de 346 dollars en séance.
Le principal catalyseur opérationnel récent vient de l’intelligence artificielle. Google a lancé Gemini 4 Argon le 13 octobre, son nouveau modèle phare destiné aux entreprises et développeurs. Il vise notamment les tâches complexes dans le développement informatique, la finance, le droit, la cybersécurité et la recherche scientifique.
Cette offensive est stratégique. Google dispose d’un avantage potentiel lié à son intégration verticale : modèles Gemini, infrastructure Cloud, puces TPU et distribution à travers Search, Workspace, Android et ses autres services.
La demande pour les capacités de calcul reste suffisamment forte pour justifier des investissements massifs. Google a notamment annoncé en septembre un investissement de 15,1 milliards de dollars dans des infrastructures IA en Finlande sur deux ans, comprenant trois nouveaux centres de données et un accord d’approvisionnement en énergie nucléaire sur 22 ans.
Ces dépenses montrent cependant l’ampleur des coûts nécessaires pour participer à la course mondiale à l’IA. L’un des enjeux des prochaines publications sera donc de déterminer si la progression de Google Cloud et la monétisation de Gemini compensent suffisamment l’accélération des investissements.
Le deuxième risque est réglementaire.
La Commission européenne a confirmé le 14 octobre poursuivre ses discussions avec Google sur les mesures adoptées après 890 millions d’euros d’amendes infligées en juillet. Bruxelles reproche notamment au groupe d’avoir favorisé certains de ses propres services dans les résultats de recherche et imposé des restrictions aux développeurs d’applications.
Google conteste également devant la justice européenne des obligations imposées au titre du Digital Markets Act. Elles prévoient notamment un accès à certains services pour les développeurs d’IA concurrents ainsi qu’un accès aux données de recherche pour les moteurs rivaux.
Aux États-Unis, la Cour suprême a refusé lundi d’examiner une contestation de Google concernant une politique de l’USPTO limitant la possibilité de remettre en cause certains brevets anciens. Cette décision n’est pas un événement financier majeur isolément, mais elle confirme que le risque juridique reste présent autour du groupe.
Google reste donc au centre des actualités financières avec deux forces opposées : une accélération de l’offre IA et une pression réglementaire persistante.
Les 350 dollars restent la barrière immédiate
Les analyses techniques montrent une configuration nettement moins favorable à court terme que quelques semaines auparavant.
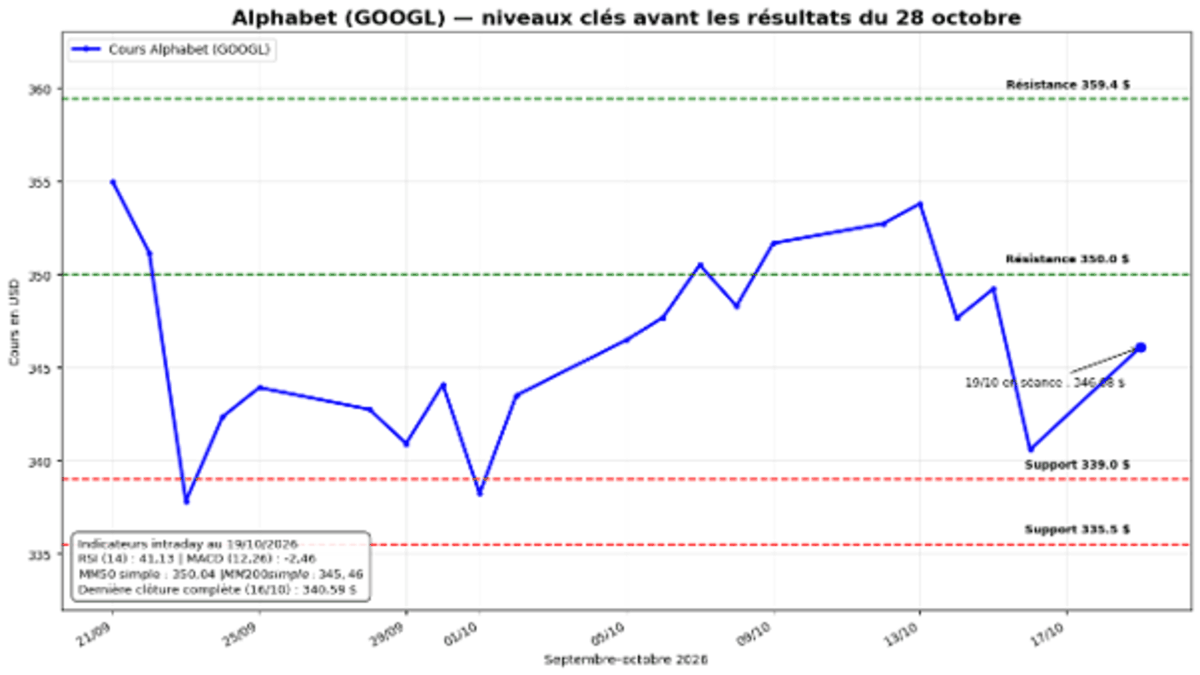
Lors de la séance du 19 octobre, le RSI à 14 périodes ressort autour de 41,13. Il se situe sous la zone neutre de 50, sans pour autant atteindre la zone de survente généralement associée à un RSI inférieur à 30.
Le MACD à 12 et 26 périodes ressort à -2,46, donnant également un signal négatif. L’ensemble des indicateurs quotidiens compilés par Investing.com aboutit actuellement à une lecture « Strong Sell » à court terme.
La MM50 simple se situe autour de 350,04 dollars. Elle forme désormais une première résistance particulièrement importante puisque le cours évolue juste en dessous.
La MM200 ressort autour de 345,46 dollars. Avec un cours voisin de 346 dollars lundi en séance, Alphabet se trouve pratiquement au contact de cette référence de long terme.
Niveau | Zone | Lecture |
Résistance majeure | 359,40 $ | Sommet du 14 octobre |
MM50 / résistance | ≈ 350,00 $ | Première zone à reconquérir |
Cours indicatif 19/10 | ≈ 346,08 $ | Séance ouverte lors de la rédaction |
MM200 | ≈ 345,46 $ | Pivot de tendance important |
Support | 339,00 $ | Proche du plus bas du 16 octobre |
Support suivant | 335,50 $ | Zone testée début octobre |
La zone des 350 dollars constitue ainsi le premier obstacle. Elle combine un seuil psychologique et la MM50.
Un retour durable au-dessus de 350 dollars permettrait de viser les récents sommets situés entre 353 et 359,40 dollars. Cette dernière valeur correspond au plus haut du 14 octobre.
À l’inverse, la MM200 autour de 345,50 dollars constitue un pivot particulièrement important. Une incapacité à rester au-dessus de cette référence replacerait immédiatement le support des 339 dollars au centre de l’attention.
Le plus bas de vendredi à 339,08 dollars renforce ce seuil. Sous 339 dollars, la zone de 335-336 dollars constituerait la prochaine défense identifiable dans l’historique récent.
Quels scénarios pour Google cette semaine ?
Pour la semaine du 20 au 23 octobre, le scénario central repose sur une bataille entre la MM200 autour de 345,50 dollars et la MM50 proche de 350 dollars.
Dans un scénario favorable, Alphabet confirme son rebond de lundi et retrouve 350 dollars. Une clôture durable au-dessus de cette zone constituerait l’un des premiers signaux de trading d’amélioration du momentum.
Le titre pourrait alors revenir vers 353-354 dollars puis tester 359,40 dollars. Un franchissement de cette dernière résistance améliorerait sensiblement la configuration à court terme.
Le scénario défavorable commencerait par une perte nette de la MM200 située autour de 345,50 dollars.
Dans ce cas, le marché pourrait rapidement tester 339 dollars. Une clôture sous ce niveau augmenterait le risque d’une extension vers 335,50 dollars.
L’horizon de la semaine doit également être replacé dans le calendrier des résultats. Alphabet publiera ses comptes du troisième trimestre mercredi 28 octobre après la clôture de Wall Street.
Les investisseurs utilisant les meilleurs brokers devraient alors surveiller quatre variables : la croissance de Search, Google Cloud, les marges et les dépenses d’investissement liées à l’IA.
Google Cloud constituera probablement l’un des principaux points d’attention. La croissance de cette division permettra de mesurer si les investissements dans Gemini, les TPU et les centres de données produisent suffisamment de revenus pour compenser l’augmentation du coût de l’infrastructure.
Search restera tout aussi important. Le principal risque stratégique entourant Alphabet est depuis plusieurs années de savoir si les interfaces conversationnelles basées sur l’intelligence artificielle peuvent modifier les habitudes de recherche et, à terme, la rentabilité du modèle publicitaire historique de Google.
Gemini 4 Argon donne au groupe une nouvelle arme pour défendre sa position, mais les investisseurs chercheront surtout des preuves de monétisation.
Évaluation de Google
Au cours d’environ 345 dollars lundi, Alphabet affiche une capitalisation voisine de 4 220 milliards de dollars. Son chiffre d’affaires sur douze mois atteint environ 445,9 milliards de dollars.
Les ratios publiés doivent toutefois être interprétés avec prudence. StockAnalysis affiche un PER historique de 17,3 fois et un PER anticipé proche de 25,9 fois. Le ratio cours/chiffre d’affaires se situe autour de 9,3 fois.
Le faible PER historique apparent est en partie influencé par d’importants gains liés aux investissements financiers d’Alphabet. Il ne faut donc pas l’interpréter directement comme la valorisation du seul résultat opérationnel de Search, YouTube et Cloud.
Le PER anticipé proche de 26 fois fournit dans ce contexte une référence plus utile pour comparer les attentes du marché avec les bénéfices futurs.
Cette valorisation suppose néanmoins qu’Alphabet continue de produire une croissance importante. L’enjeu des résultats du 28 octobre sera donc moins la seule progression du chiffre d’affaires que la relation entre trois variables : croissance de l’IA, rentabilité de Google Cloud et montant des dépenses nécessaires pour financer cette croissance.
Points clés pour les traders
La MM200 autour de 345,50 dollars constitue le pivot immédiat à défendre.
Le RSI à environ 41 et le MACD négatif montrent que le momentum de court terme reste fragile.
Un retour durable au-dessus de 350 dollars améliorerait la configuration, avec 359,40 dollars comme prochaine résistance majeure.
Sous 339 dollars, le risque d’une extension vers 335-336 dollars augmenterait.
Gemini 4 Argon, la réglementation européenne et l’approche des résultats du 28 octobre constituent les principaux catalyseurs fondamentaux.
Conclusion
Alphabet entre dans une semaine importante avec une configuration partagée. Le rebond observé lundi ramène l’action autour de 346 dollars, mais le titre reste sous sa MM50 et le MACD demeure négatif. La proximité immédiate de la MM200 rend la zone actuelle particulièrement importante.
Les fondamentaux restent puissants. Le lancement de Gemini 4 Argon montre que Google accélère encore son offensive dans l’intelligence artificielle, tandis que les investissements massifs dans les centres de données illustrent l’ampleur de la demande anticipée.
Mais deux risques subsistent : le coût de cette course aux infrastructures et une pression réglementaire qui ne faiblit ni aux États-Unis ni en Europe.
Pour cette semaine, la zone comprise entre 345,50 et 350 dollars devrait déterminer le rapport de force immédiat. Une reconquête des 350 dollars permettrait de viser 359,40 dollars. Une perte de la MM200 exposerait au contraire 339 puis 335,50 dollars.
À plus court terme, ces niveaux guideront le marché. À l’approche du 28 octobre, l’attention se déplacera progressivement vers une question plus fondamentale : Alphabet parvient-il à transformer ses investissements gigantesques dans l’intelligence artificielle en croissance suffisamment rentable pour soutenir sa valorisation ?