
Analyse hebdomadaire du cours de l’or du 12 au 16 octobre 2026 : dollar, taux de la Fed, inflation américaine, RSI, supports et résistances du XAU/USD.
Le cours de l'or termine la semaine sur un net rebond après plusieurs séances difficiles. Vendredi 9 octobre, le métal précieux gagne 1,44 % pour atteindre 4 194,46 dollars l’once, profitant du recul du dollar et d’une détente des rendements obligataires américains. Cette reprise intervient toutefois dans un environnement économique toujours marqué par des tensions inflationnistes et une forte incertitude sur la politique monétaire américaine.
Les meilleurs courtiers Forex en ligne
L’enjeu est important pour les investisseurs. L’or reste recherché comme valeur refuge lorsque les risques géopolitiques et financiers augmentent, mais il souffre généralement lorsque les taux d’intérêt progressent. La hausse des coûts énergétiques, l’inflation et les préoccupations concernant la dette publique américaine rendent cette relation particulièrement instable.
Pour les particuliers exposés aux matières premières, les prochains jours pourraient être décisifs. Les statistiques d’inflation américaines attendues cette semaine devraient influencer les anticipations de taux de la Réserve fédérale et, par conséquent, la trajectoire du métal précieux.
Après la chute de septembre, l’or retrouve des acheteurs
L’or a traversé un mois particulièrement volatil.
Le 10 septembre, le XAU/USD clôturait à 4 317,30 dollars. Après un passage à 4 348,72 dollars le lendemain, le métal a connu plusieurs mouvements contradictoires.
Le 18 septembre, il atteint 4 378,17 dollars en clôture, avec un sommet intrajournalier à 4 399,77 dollars.
Cette progression ne dure pas.
À partir du 23 septembre, la pression vendeuse s’intensifie. Le métal perd 1,56 % ce jour-là, puis recule de nouveau lors des séances suivantes.
Le mouvement le plus violent intervient le 28 septembre, avec une chute de 4,01 % à 4 115,27 dollars.
La fin du mois reste hésitante.
L’or remonte à 4 182,80 dollars le 29 septembre, mais ne parvient pas à retrouver durablement la zone des 4 200 dollars.
Début octobre, les investisseurs continuent de réduire leur exposition.
Le 7 octobre, le métal perd 1,28 %, à 4 111,05 dollars, après avoir touché 4 066,06 dollars en séance.
Il s’agit du point bas le plus important de l’historique récent fourni.
Le rebond intervient ensuite rapidement.
L’or gagne 0,58 % le 8 octobre, puis 1,44 % le 9 octobre, à 4 194,46 dollars.
Sur la semaine du 2 au 9 octobre, la progression atteint 1,24 %.
En revanche, depuis le 10 septembre, le métal conserve une baisse de 2,85 %.
La reprise de vendredi est donc encourageante, mais elle ne suffit pas encore à effacer la correction précédente.
Le dollar et les rendements américains ont déclenché le rebond
Selon Reuters, l’or a atteint vendredi son plus haut niveau depuis une semaine, soutenu par des achats à bon compte, un dollar plus faible et une détente des rendements obligataires américains.
Le métal avait auparavant atteint un plus bas de deux mois sous l’effet inverse : une hausse du dollar et des taux américains.
Cette évolution rappelle une caractéristique essentielle du marché de l’or.
Contrairement aux obligations, le métal précieux ne verse aucun intérêt.
Lorsque les rendements américains augmentent, les placements obligataires deviennent relativement plus attractifs.
À l’inverse, une baisse des rendements réduit le coût d’opportunité de la détention d’or.
Le dollar joue également un rôle important.
Puisque l’or est coté en monnaie américaine, un affaiblissement du billet vert tend à rendre le métal moins coûteux pour les acheteurs utilisant d’autres devises.
Ces deux mécanismes expliquent une grande partie du rebond observé en fin de semaine.
Les taux américains restent le principal obstacle
La Réserve fédérale demeure au centre des préoccupations du marché.
Les investisseurs anticipent majoritairement un maintien des taux lors de la réunion des 27 et 28 octobre, mais la possibilité d’un nouveau durcissement monétaire d’ici décembre reste élevée.
Vendredi 9 octobre, les contrats suivis par l’outil FedWatch du CME indiquaient une probabilité d’environ 19 % d’une hausse des taux en octobre et de 84 % d’au moins une hausse de 25 points de base d’ici décembre.
Ces anticipations limitent le potentiel de reprise du métal précieux.
Elles s’expliquent notamment par la persistance des pressions inflationnistes.
Aux États-Unis, l’indice ISM des services est ressorti à 54,9 en septembre, contre 55,4 en août. L’activité continue donc de progresser, tandis que les prix payés par les entreprises restent élevés.
Les tensions sur les prix de l’énergie compliquent également la situation.
Un pétrole durablement cher peut entretenir l’inflation et inciter la Fed à maintenir une politique restrictive plus longtemps.
Pour l’or, cette configuration est ambivalente.
L’inflation peut renforcer son attrait comme réserve de valeur, mais la hausse des taux qui en découle peut simultanément peser sur son prix.
Les rendements obligataires ont atteint des niveaux exceptionnels
La pression sur les métaux précieux s’inscrit dans un mouvement plus large sur les marchés obligataires.
Le rendement des obligations américaines à dix ans a récemment dépassé 5,3 %, atteignant des niveaux qui n’avaient plus été observés depuis plus de vingt ans.
Le 9 octobre, il évoluait autour de 5,29 %, après un sommet récent proche de 5,34 %.
Cette remontée reflète plusieurs facteurs : les inquiétudes inflationnistes, le coût de l’énergie et les préoccupations concernant la dette publique américaine.
Tant que les rendements restent aussi élevés, les rebonds de l’or peuvent rencontrer une résistance importante.
Le rebond rapproche l’or de la résistance des 4 225 dollars
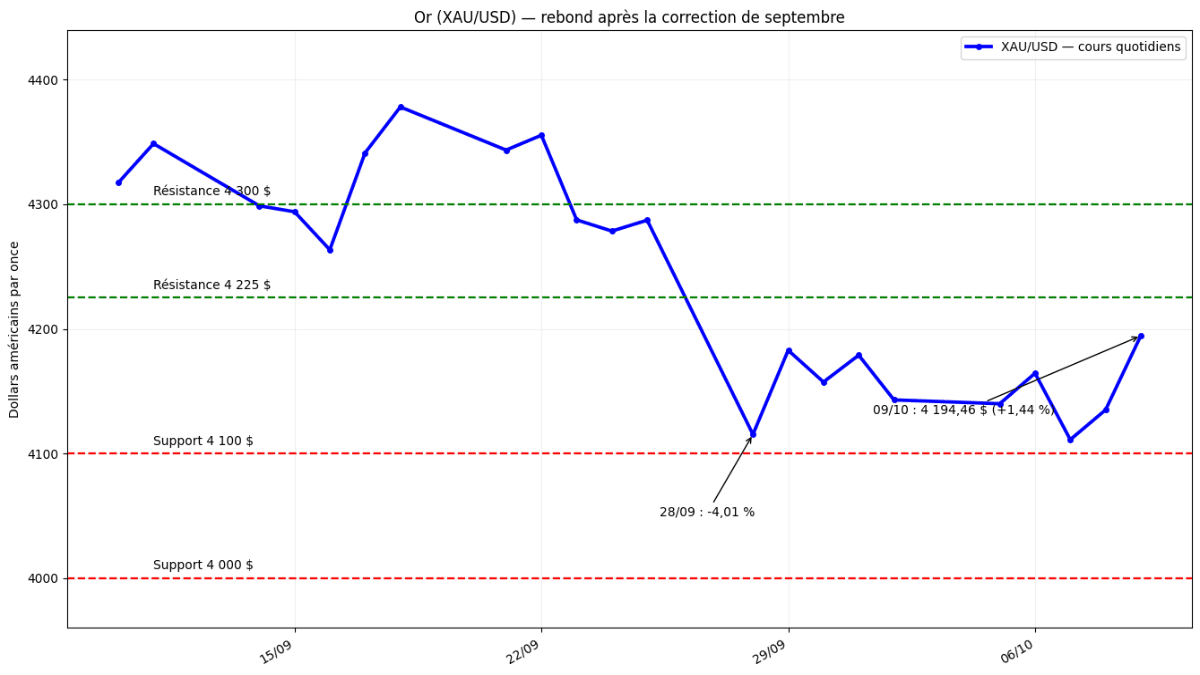
Les analyses techniques fondées sur l’historique fourni montrent une amélioration à très court terme, mais la tendance du dernier mois reste fragile.
Le métal clôture le 9 octobre à 4 194,46 dollars, sous la première résistance importante située à 4 225 dollars.
Niveau | Zone | Interprétation |
Résistance majeure | 4 300 $ | Ancienne zone de cotation de septembre |
Résistance immédiate | 4 225 $ | Sommet intrajournalier du 2 octobre |
Dernière clôture | 4 194,46 $ | 9 octobre 2026 |
Moyenne mobile 20 séances* | 4 232,50 $ | Tendance intermédiaire encore fragile |
Support immédiat | 4 100 $ | Seuil psychologique proche des récents creux |
Support inférieur | 4 000 $ | Seuil psychologique majeur |
La moyenne mobile à 20 séances est calculée exclusivement à partir des cours communiqués.
La zone des 4 225 dollars devient déterminante
Le premier obstacle se situe autour de 4 225 dollars.
Le métal a atteint 4 225,62 dollars en séance le 2 octobre avant de terminer nettement plus bas.
Cette région constitue donc une résistance crédible pour le rebond actuel.
Un franchissement durable de 4 225 dollars permettrait d’envisager un retour vers 4 300 dollars.
Cette deuxième résistance correspond à une région largement travaillée pendant la première moitié de septembre.
À la baisse, 4 100 dollars constitue le principal support immédiat.
L’or a clôturé à 4 111,05 dollars le 7 octobre, après avoir brièvement touché 4 066,06 dollars.
La défense de cette zone reste importante pour préserver le rebond.
Sous 4 100 dollars, le marché pourrait revenir vers 4 065 dollars, puis tester le seuil psychologique majeur des 4 000 dollars.
RSI, MACD et moyennes mobiles : prudence sur les chiffres
La moyenne mobile simple à 20 séances, calculée sur l’historique fourni, ressort à 4 232,50 dollars.
Le cours actuel reste donc légèrement inférieur à cette référence.
Ce positionnement montre que le rebond de vendredi n’a pas encore complètement inversé la dynamique du mois écoulé.
Les données communiquées couvrent seulement 22 observations quotidiennes.
Elles ne permettent pas de calculer correctement les moyennes mobiles à 50 et 200 jours.
De même, je n’ai pas retenu de valeurs chiffrées de RSI(14) et de MACD qui ne pouvaient pas être vérifiées avec une base de cotation et un horodatage correspondant précisément à la clôture du 9 octobre.
Présenter de tels chiffres comme des données actuelles créerait une précision trompeuse.
Les mouvements de prix permettent néanmoins une lecture claire : le momentum de très court terme s’améliore, mais la confirmation passe par un retour au-dessus de 4 225 dollars.
Du 12 au 16 octobre, trois trajectoires sont possibles
La semaine du 12 au 16 octobre 2026 sera particulièrement sensible aux statistiques américaines.
Scénario de reprise vers 4 300 dollars
Si l’or conserve les 4 100 dollars et dépasse 4 225 dollars, le rebond pourrait se prolonger.
Le premier objectif serait alors situé vers 4 250 dollars, avant la résistance plus importante des 4 300 dollars.
Ce scénario serait favorisé par une inflation américaine moins forte que prévu, une détente des rendements obligataires ou un affaiblissement supplémentaire du dollar.
Scénario de stabilisation entre 4 100 et 4 225 dollars
Le deuxième scénario correspond à une évolution entre 4 100 et 4 225 dollars.
Après les fortes variations de septembre, cette phase permettrait au marché d’absorber la correction.
Elle serait cohérente avec des statistiques économiques ne modifiant pas significativement les anticipations concernant la Fed.
Scénario de nouvelle baisse vers 4 000 dollars
Une perte durable des 4 100 dollars fragiliserait le rebond.
L’or pourrait alors revenir vers 4 065 dollars, puis tester 4 000 dollars.
Cette évolution deviendrait plus probable si les chiffres d’inflation américains dépassaient les attentes et relançaient les anticipations de hausses de taux.
Les niveaux évoqués constituent des scénarios conditionnels et non des objectifs garantis.
L’inflation américaine sera le rendez-vous majeur de la semaine
La publication de l’indice américain des prix à la consommation, attendue mercredi 14 octobre, constitue le principal événement à surveiller.
Les économistes anticipent une inflation globale d’environ 3,7 % sur un an et une inflation sous-jacente proche de 2,5 %.
Un chiffre supérieur aux attentes pourrait renforcer les anticipations de durcissement monétaire.
Cela favoriserait potentiellement le dollar et les rendements américains, au détriment de l’or.
À l’inverse, une inflation plus modérée pourrait permettre au métal de prolonger son rebond.
Les investisseurs suivront également les résultats trimestriels des grandes banques américaines et les nouvelles prévisions économiques du Fonds monétaire international.
Ces publications peuvent modifier l’appétit pour le risque et les anticipations de croissance.
Pour les traders actifs, la volatilité autour des statistiques américaines justifie une attention particulière aux spreads, aux marges et aux conditions d’exécution proposés par les meilleurs brokers.
Les banques centrales continuent de soutenir la demande mondiale
Malgré la correction de septembre, les fondamentaux de long terme restent favorables à l’or.
Le World Gold Council a publié le 6 octobre ses dernières statistiques sur les achats officiels.
Les banques centrales ont acquis 39 tonnes nettes d’or en août 2026.
Depuis le début de l’année, les achats déclarés atteignent 170 tonnes.
La Chine, l’Ouzbékistan et la Pologne figurent parmi les principaux acheteurs récents.
Cette demande joue un rôle structurel important.
Les banques centrales cherchent notamment à diversifier leurs réserves et à limiter leur dépendance à certaines monnaies.
Leur comportement ne garantit pas une hausse continue du métal, mais il contribue à soutenir la demande physique sur le long terme.
Les ETF continuent d’attirer des capitaux
Le World Gold Council souligne également un paradoxe intéressant.
En septembre, l’or a perdu environ 8,5 % sur le mois selon ses propres données de référence, alors que les ETF adossés à l’or ont enregistré environ 10 milliards de dollars d’entrées, représentant 67 tonnes.
Le recul des prix a donc coexisté avec une demande d’investissement soutenue.
Cette divergence suggère que la correction provenait notamment de la hausse des rendements, de la vigueur du dollar et de la réduction des positions sur les marchés à terme.
Elle montre aussi que certains investisseurs ont profité du repli pour renforcer leur exposition.
La persistance de ces flux pourrait limiter l’ampleur d’une nouvelle correction, sans empêcher des baisses ponctuelles si les taux américains repartent à la hausse.
Les risques géopolitiques entretiennent l’attrait du métal précieux
L’or reste également sensible aux tensions internationales.
Les conflits au Moyen-Orient et les risques pesant sur les approvisionnements énergétiques entretiennent l’incertitude économique.
Ces événements peuvent soutenir la demande de valeurs refuges.
Mais leur effet sur le métal est complexe.
Une aggravation des tensions peut renforcer les achats d’or tout en faisant monter les prix du pétrole.
Si cette hausse énergétique alimente l’inflation, les banques centrales peuvent être contraintes de maintenir des taux élevés.
Les deux mécanismes peuvent donc se neutraliser partiellement.
C’est l’une des raisons pour lesquelles l’or a connu une forte volatilité malgré un contexte géopolitique tendu.
Points clés pour les traders
4 225 dollars constitue la première résistance importante : son franchissement permettrait d’envisager une reprise vers 4 300 dollars.
4 100 dollars reste le support déterminant. Une baisse sous ce seuil augmenterait le risque d’un retour vers 4 065 puis 4 000 dollars.
L’inflation américaine du 14 octobre représente le principal catalyseur de la semaine, car elle peut modifier les anticipations de taux de la Fed.
Conclusion : le rebond de l’or doit encore être confirmé
Le cours de l'or termine la semaine du 9 octobre à 4 194,46 dollars l’once, en hausse de 1,24 % sur cinq séances.
La reprise est encourageante après le passage à 4 066 dollars en séance le 7 octobre.
Elle s’explique principalement par la détente du dollar et des rendements américains, ainsi que par des achats à bon compte.
Mais la correction du mois écoulé n’est pas encore effacée.
Le métal reste environ 2,85 % sous son niveau du 10 septembre et demeure inférieur à sa moyenne mobile à 20 séances.
Pour la semaine du 12 au 16 octobre, 4 225 dollars constitue le premier seuil à reconquérir.
Au-dessus, l’or pourrait viser 4 300 dollars.
À l’inverse, une baisse sous 4 100 dollars augmenterait le risque d’un retour vers 4 000 dollars.
Les statistiques d’inflation américaines seront déterminantes pour départager ces scénarios.
À plus long terme, les achats des banques centrales et les flux vers les ETF continuent de soutenir le marché, mais les rendements obligataires élevés restent un obstacle majeur à une reprise durable.