
Wall Street termine la semaine sur une note positive. Vendredi 9 octobre, le S&P 500 progresse de 0,59 % pour clôturer à 7 811,54 points, à proximité de ses plus hauts historiques. Les investisseurs continuent de miser sur la croissance des bénéfices américains, malgré la pression exercée par les taux obligataires et les tensions énergétiques.
Les meilleurs courtiers Forex en ligne
Cette résistance des actions est remarquable. L'inflation reste une préoccupation majeure aux États-Unis, tandis que la hausse du coût du crédit et de l'énergie menace les marges des entreprises et le pouvoir d'achat des ménages. L'incertitude sur les prochaines décisions de la Réserve fédérale entretient également la volatilité.
Pour les particuliers exposés aux indices boursiers, l'enjeu est immédiat : le marché américain peut-il poursuivre sa progression alors que les valorisations intègrent déjà des bénéfices élevés ? La semaine du 12 octobre apportera de premiers éléments de réponse avec les chiffres de l'inflation et les résultats des grandes banques.
Wall Street retrouve ses sommets après un mois de progression
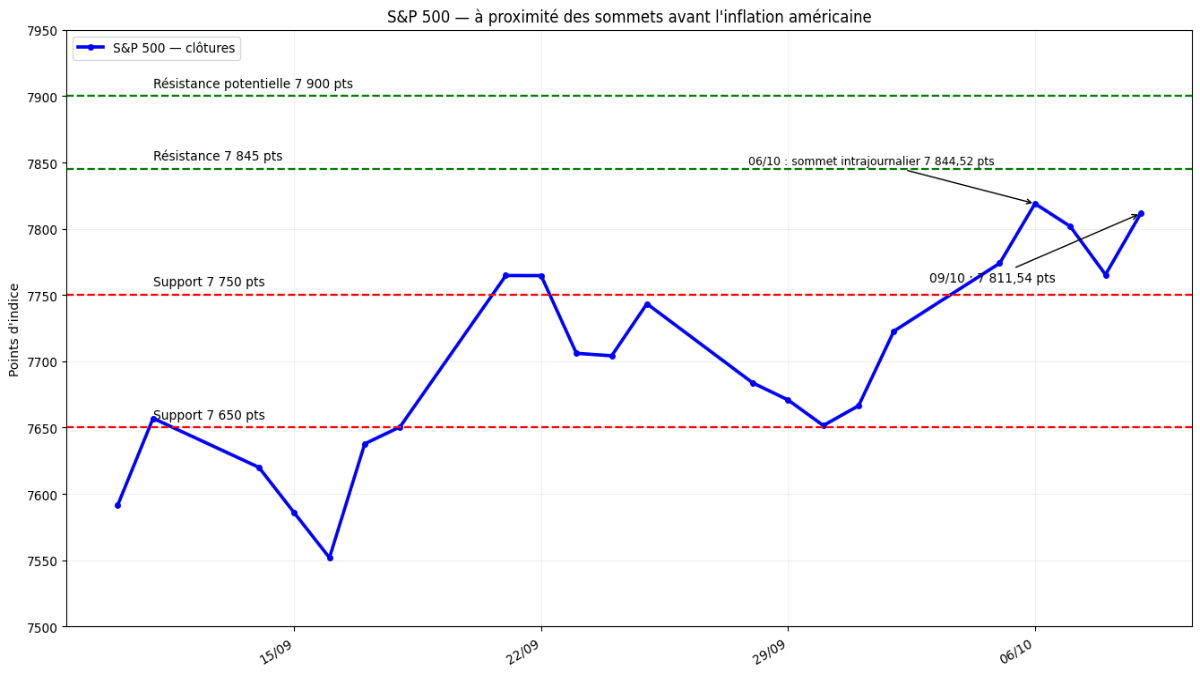
Le S&P 500 a gagné près de 3 % depuis le 10 septembre.
Selon l'historique communiqué, l'indice clôturait à 7 591,70 points le 10 septembre, contre 7 811,54 points le 9 octobre, soit une progression de 2,90 %.
Cette hausse ne s'est pas faite sans hésitations.
À la mi-septembre, l'indice recule jusqu'à 7 551,81 points en clôture le 16 septembre, avant de repartir à la hausse.
Le 21 septembre, il gagne 1,49 % et termine à 7 764,70 points.
Une phase de repli intervient ensuite à la fin du mois. Le S&P 500 revient à 7 651,54 points le 30 septembre, pénalisé par les inquiétudes sur les taux d'intérêt et les prix de l'énergie.
Le début d'octobre marque un nouveau changement de rythme.
L'indice gagne 0,73 % le 2 octobre, puis 0,66 % le 5 octobre.
Le 6 octobre, il atteint un sommet intrajournalier à 7 844,52 points, avant de clôturer à 7 818,93 points.
Les deux séances suivantes sont négatives, mais la baisse reste limitée.
Vendredi 9 octobre, le S&P 500 rebondit de 0,59 %, à 7 811,54 points.
Sur la semaine, la progression atteint 1,15 %.
L'indice termine ainsi à seulement 0,42 % de son sommet intrajournalier du 6 octobre.
La détente des tensions géopolitiques soutient les actions
La hausse de vendredi a notamment bénéficié d'un apaisement des craintes d'escalade militaire au Moyen-Orient.
Les investisseurs ont accueilli favorablement les déclarations américaines laissant entrevoir une absence de nouvelles frappes contre l'Iran avant les élections de mi-mandat.
Le S&P 500 a ainsi terminé la séance en hausse, tandis que le Dow Jones progressait de 0,83 % et le Nasdaq de 0,64 %.
Cet apaisement reste toutefois fragile.
Les tensions sur les approvisionnements énergétiques continuent d'alimenter les préoccupations concernant l'inflation et la croissance mondiale.
Pour les marchés, le principal risque serait qu'un nouveau choc pétrolier entraîne une remontée durable des taux américains.
Les taux obligataires restent la principale menace pour les actions
Le marché américain affiche une résistance importante, mais son environnement financier s'est nettement durci.
Les rendements des obligations du Trésor américain ont fortement progressé au cours des dernières semaines.
Le taux à dix ans évoluait autour de 5,24 % le 9 octobre, à proximité de ses niveaux les plus élevés depuis plusieurs décennies.
Cette évolution pèse sur les valorisations boursières.
Lorsque les obligations offrent des rendements plus élevés, les investisseurs peuvent exiger une rentabilité supérieure pour détenir des actions.
Les entreprises les plus chèrement valorisées deviennent alors particulièrement sensibles à toute déception sur leurs bénéfices.
La pression ne concerne pas uniquement la technologie.
Les sociétés fortement endettées, les promoteurs immobiliers et certaines entreprises de consommation peuvent également souffrir d'un coût du financement plus élevé.
La Fed reste divisée sur la nécessité de relever les taux
Les dernières minutes de la Réserve fédérale ont révélé des divergences entre responsables monétaires.
La banque centrale avait relevé ses taux de 25 points de base en septembre, portant leur fourchette cible à 3,75 %-4,00 %.
Mais les responsables ne s'accordent pas sur l'urgence d'un nouveau durcissement.
Certains jugent nécessaire de poursuivre la lutte contre l'inflation, tandis que d'autres privilégient une approche plus prudente compte tenu des risques pour l'activité économique.
Cette incertitude constitue un facteur majeur pour le cours du S&P500.
Une nouvelle hausse des taux pourrait exercer une pression sur les multiples de valorisation.
À l'inverse, des statistiques économiques rassurantes pourraient permettre aux actions de poursuivre leur progression.
L'indice conserve une dynamique positive sous 7 845 points
Les analyses techniques montrent une configuration favorable à court terme.
Le S&P 500 a enregistré plusieurs clôtures proches de ses sommets et termine la semaine au-dessus de la zone des 7 750 points.
Le principal obstacle se situe désormais autour de 7 845 points, correspondant au sommet intrajournalier du 6 octobre.
Niveau | Valeur | Interprétation |
Résistance supérieure | 7 900 points | Objectif potentiel après un nouveau record |
Résistance immédiate | 7 845 points | Sommet intrajournalier du 6 octobre |
Dernière clôture | 7 811,54 points | 9 octobre 2026 |
Support immédiat | 7 750 points | Zone travaillée fin septembre et début octobre |
Support inférieur | 7 650 points | Région de stabilisation de fin septembre |
Le seuil des 7 845 points sera décisif
La première résistance se situe à 7 845 points.
Un franchissement durable de ce niveau confirmerait la poursuite de la progression et permettrait d'envisager un mouvement vers 7 900 points.
Ce dernier seuil constitue un objectif potentiel, et non une résistance historique déjà testée dans la série fournie.
À la baisse, 7 750 points représente le premier support important.
L'indice s'est rapproché de cette zone le 8 octobre, avec un point bas intrajournalier à 7 731,26 points, avant de rebondir le lendemain.
Une perte durable des 7 750 points fragiliserait la dynamique immédiate.
Le support suivant se situe autour de 7 650 points, région régulièrement travaillée à la fin de septembre.
RSI, MACD et moyennes mobiles : les acheteurs gardent l'avantage
Un relevé technique daté du 9 octobre 2026 sur WallStreetNumbers indiquait les valeurs suivantes pour le S&P 500 :
Indicateur | Valeur | Lecture |
RSI à 14 jours | 59,95 | Momentum positif, sans surachat extrême |
MACD | +34,49 | Dynamique favorable |
Moyenne mobile 50 jours | 7 696,93 points | Cours supérieur à la moyenne |
Moyenne mobile 200 jours | 7 250,63 points | Tendance de fond positive |
Ces données proviennent d'un fournisseur externe et peuvent présenter de légers écarts avec les cotations de l'historique utilisé pour le graphique.
Le RSI proche de 60 indique que les acheteurs conservent l'avantage sans que le marché se trouve nécessairement dans une situation de surachat extrême.
Le MACD positif confirme également la dynamique ascendante.
Enfin, le maintien du cours au-dessus des moyennes mobiles à 50 et 200 jours soutient la tendance de moyen et long terme.
À partir des seules 22 clôtures communiquées, la moyenne mobile simple à 20 séances ressort à 7 704,77 points. Ce calcul est propre à l'historique fourni et ne doit pas être confondu avec les moyennes publiées par les plateformes sur d'autres bases de cotation.
Du 12 au 16 octobre, trois scénarios pour le S&P 500
La semaine à venir sera dominée par l'inflation américaine et les premiers résultats trimestriels des grandes banques.
Scénario favorable : un nouveau record vers 7 900 points
Si l'indice conserve 7 750 points et dépasse 7 845 points, la progression pourrait se poursuivre.
Le premier objectif serait alors situé vers 7 900 points.
Ce scénario serait favorisé par une inflation conforme ou inférieure aux attentes et par des résultats d'entreprises suffisamment solides pour justifier les valorisations actuelles.
Scénario intermédiaire : une évolution entre 7 750 et 7 845 points
Le S&P 500 pourrait également rester entre 7 750 et 7 845 points.
Cette hypothèse correspondrait à une phase d'attente avant les principales publications économiques.
Elle serait cohérente avec des statistiques ne modifiant pas sensiblement les anticipations concernant la Fed.
Scénario défavorable : un retour vers 7 650 points
Une baisse durable sous 7 750 points augmenterait le risque d'un repli vers 7 650 points.
Ce scénario pourrait se matérialiser si l'inflation américaine dépassait les attentes ou si les résultats des entreprises révélaient une dégradation des marges.
Sous 7 650 points, le marché pourrait ensuite tester la région des 7 550 points, proche des creux de septembre.
Ces trajectoires constituent des scénarios conditionnels et non des objectifs garantis.
L'inflation américaine sera le rendez-vous majeur de la semaine
La publication de l'indice américain des prix à la consommation, prévue mercredi 14 octobre, constitue le principal événement macroéconomique.
Les économistes interrogés avant cette publication anticipent une inflation globale d'environ 3,7 % sur un an, contre une inflation sous-jacente proche de 2,5 %.
Une inflation supérieure aux attentes pourrait renforcer les anticipations de nouvelles hausses de taux.
Les rendements obligataires pourraient alors repartir à la hausse, au détriment des actions.
À l'inverse, une inflation plus modérée pourrait réduire la pression sur la Fed et soutenir le marché.
L'impact sera particulièrement important pour les entreprises technologiques, dont les valorisations dépendent fortement des bénéfices futurs.
Les résultats bancaires donneront le ton
La semaine marquera également le véritable lancement de la saison des résultats du troisième trimestre.
Les investisseurs attendent notamment les publications de JPMorgan Chase, Goldman Sachs, Citigroup et Wells Fargo.
Ces résultats permettront d'évaluer la solidité de la consommation américaine, la qualité du crédit et l'activité des marchés financiers.
Les analystes anticipent une forte progression des bénéfices du S&P 500 au troisième trimestre, avec une croissance susceptible de dépasser 30 % sur un an.
Cette attente constitue un soutien pour le marché, mais aussi une source de risque.
Lorsque les anticipations sont élevées, une publication simplement conforme aux prévisions peut ne pas suffire à provoquer une nouvelle hausse.
L'intelligence artificielle soutient les bénéfices, mais concentre les risques
La progression des grandes valeurs technologiques reste l'un des principaux moteurs du S&P 500.
Les investissements dans l'intelligence artificielle alimentent la demande de semi-conducteurs, d'infrastructures informatiques et de services numériques.
Cette dynamique soutient les perspectives de bénéfices de plusieurs grandes entreprises américaines.
Selon FactSet, les estimations de bénéfices des sociétés du S&P 500 ont été révisées à la hausse au cours du troisième trimestre, une évolution inhabituelle avant une saison de résultats.
Le cabinet indiquait également, dans sa publication du 9 octobre, que la croissance des bénéfices du trimestre pourrait dépasser 35 %.
Cette vigueur des résultats constitue un argument important en faveur des actions américaines.
Mais la concentration de la hausse sur un nombre limité de grandes capitalisations reste un point de vigilance.
Une déception sur les investissements liés à l'intelligence artificielle pourrait avoir un impact disproportionné sur l'indice.
La valorisation du marché exige des résultats solides
Le S&P 500 se négocie à proximité de ses records alors que les rendements obligataires américains restent élevés.
Cette combinaison rend la valorisation particulièrement sensible aux perspectives de bénéfices.
Les estimations de croissance du troisième trimestre sont encourageantes, mais elles ne garantissent pas que les entreprises atteindront les attentes du marché.
Un ratio cours/bénéfice prospectif précisément arrêté au 9 octobre 2026 n'a pas pu être confirmé de manière suffisamment fiable dans les sources consultées. Il n'est donc pas repris ici.
Le principal enjeu est néanmoins clair : pour soutenir durablement un indice proche de 7 800 points, les entreprises devront démontrer que leurs bénéfices progressent assez rapidement pour compenser le coût plus élevé du capital.
Les investisseurs suivant les actualités financières devront ainsi surveiller autant les perspectives annoncées par les directions que les résultats déjà réalisés.
Pour les particuliers qui négocient l'indice au moyen d'ETF, de contrats à terme ou de CFD, les conditions proposées par les meilleurs brokers méritent également une attention particulière, notamment en matière de frais, de spreads et de risques liés à l'effet de levier.
Points clés pour les traders
7 845 points constitue la résistance immédiate. Un franchissement confirmé ouvrirait la voie vers 7 900 points.
7 750 points reste le premier support à défendre. Sous ce niveau, le risque de correction augmenterait vers 7 650 points.
Le RSI proche de 60, le MACD positif et le maintien au-dessus des moyennes mobiles à 50 et 200 jours confirment une dynamique favorable, mais l'inflation du 14 octobre pourrait provoquer une forte volatilité.
Conclusion : le S&P 500 aborde une semaine décisive près de ses records
Le cours du S&P500 termine le 9 octobre à 7 811,54 points, en hausse de 1,15 % sur la semaine et de 2,90 % depuis le 10 septembre.
L'indice conserve une dynamique positive et reste proche de son sommet intrajournalier à 7 844,52 points.
La croissance attendue des bénéfices, notamment dans les secteurs liés à l'intelligence artificielle, constitue son principal soutien.
Mais les risques restent importants.
Les rendements obligataires élevés, l'inflation persistante et les tensions énergétiques peuvent rapidement modifier les anticipations de politique monétaire.
Pour la semaine du 12 au 16 octobre, le seuil des 7 845 points sera déterminant.
Au-dessus, un nouveau mouvement vers 7 900 points deviendrait envisageable.
À l'inverse, une baisse sous 7 750 points pourrait entraîner un retour vers 7 650 points.
La publication de l'inflation américaine et les premiers résultats bancaires devraient permettre de départager ces scénarios.
Le marché américain reste solide, mais à proximité de ses records, les investisseurs disposent de moins de marge pour absorber de mauvaises surprises.