
Le S&P 500 aborde la nouvelle semaine sous pression après une nette remontée des préoccupations liées à l’inflation américaine et aux coûts de financement. L’indice a terminé vendredi à 7 659,44 points, en baisse de 1,09 % sur la séance et de 1,95 % sur la semaine. Cette volatilité intervient alors que la hausse des prix à la consommation s’est accélérée à 3,7 % sur un an en septembre, contre 3,4 % en août, tandis que l’essence a bondi de 9,1 % sur le seul mois.
Les meilleurs courtiers Forex en ligne
L’enjeu dépasse Wall Street. Une inflation persistante entretient l’incertitude sur les taux d’intérêt américains, avec un impact potentiel sur les prix des actifs, mais également sur le coût du crédit et le coût de la vie. Pour les investisseurs exposés aux actions américaines et aux indices boursiers, cet environnement économique augmente la sensibilité du marché aux résultats des entreprises et aux nouvelles concernant la politique monétaire.
La nouvelle semaine s’annonce donc importante : les investisseurs devront déterminer si la baisse récente constitue essentiellement une réaction à un contexte économique plus tendu ou le début d’une correction plus profonde.
L’inflation et les valeurs technologiques ont cassé l’élan de Wall Street
La semaine écoulée a marqué un changement de ton après les récents records de l’indice. Le cours du S&P500 est passé de 7 811,54 points le vendredi 9 octobre à 7 659,44 points le 16 octobre, soit un recul hebdomadaire d’environ 1,95 %. La baisse a été particulièrement visible sur les valeurs technologiques : vendredi, le secteur technologique a été le moins performant du S&P 500, alors que l’énergie a mieux résisté.
Le premier facteur de pression reste l’inflation. Le CPI américain a progressé de 0,6 % en septembre et de 3,7 % sur un an. L’inflation sous-jacente ressort à 2,6 %. La hausse mensuelle de 9,1 % de l’essence explique plus de la moitié de l'augmentation du CPI global en septembre.
Les chiffres des prix à la production ont ensuite renforcé les préoccupations du marché. Le PPI de la demande finale a bondi de 1,3 % en septembre, sa plus forte progression mensuelle depuis mars 2022.
Vendredi, un troisième signal inflationniste est venu des prix à l'importation. Ils ont augmenté de 1,1 % en septembre et de 8,1 % sur douze mois, soit leur plus forte hausse annuelle depuis 2022. Les prix des carburants importés ont notamment progressé de 4,8 % sur le mois.
Parallèlement, l'économie américaine ne montre pas encore de ralentissement brutal susceptible de neutraliser ces tensions. La production industrielle a augmenté de 0,7 % en septembre et de 2,2 % sur un an.
Ce mélange de croissance encore résistante et d'inflation élevée complique la tâche de la Réserve fédérale. Le taux effectif des Fed Funds se situait à 3,88 % au 15 octobre. La prochaine réunion du FOMC est programmée les 27 et 28 octobre, ce qui devrait maintenir les anticipations de politique monétaire au centre des actualités financières dans les prochains jours.
Les résultats des entreprises constituent néanmoins un contrepoids positif. Au 16 octobre, 9 % des sociétés du S&P 500 avaient publié leurs résultats du troisième trimestre et 84 % d'entre elles avaient dépassé les attentes de bénéfice par action. FactSet estime encore la croissance annuelle des revenus du trimestre à 12,6 %. Surtout, 79 entreprises du S&P 500 doivent publier cette semaine, ce qui pourrait provoquer d'importants mouvements sectoriels.
Le seuil des 7 600 points devient déterminant
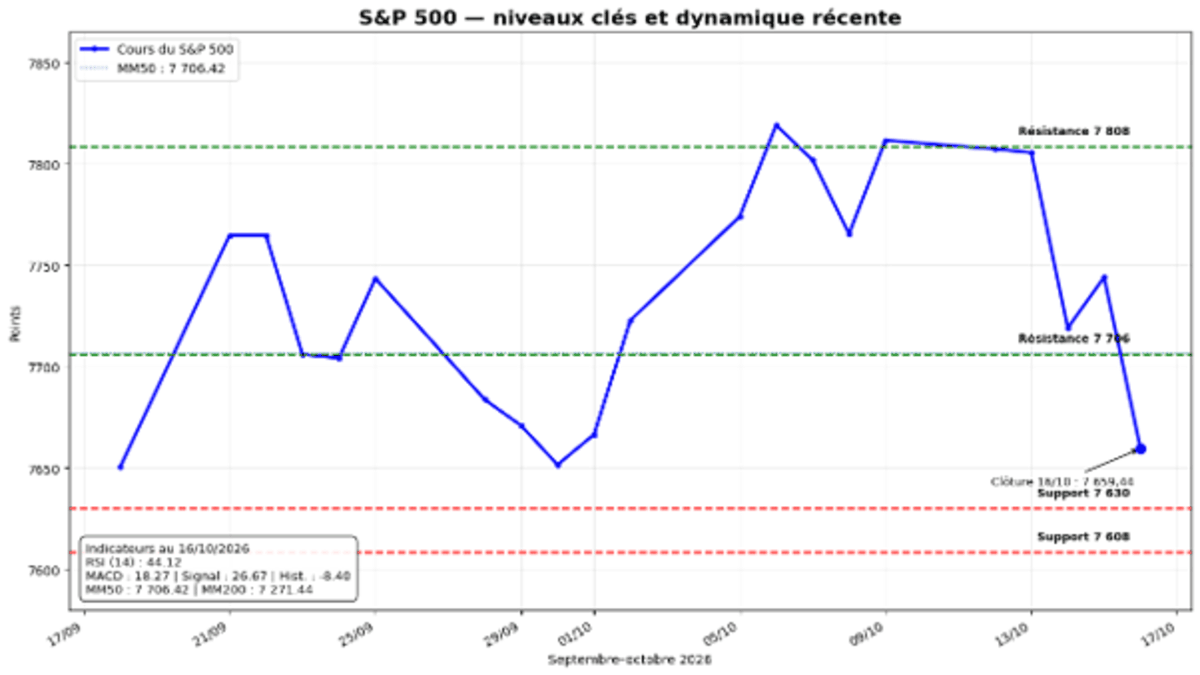
La clôture à 7 659,44 points place désormais l'indice sous plusieurs références de court terme. La moyenne mobile à 20 séances ressort à 7 739,24 points et la MM50 à 7 706,42 points. En revanche, la MM200 reste beaucoup plus basse, autour de 7 271 points : la faiblesse récente n'a donc pas encore remis en cause la tendance de fond observée sur plusieurs mois.
Le RSI à 14 séances s'établit à 44,12. Il se situe dans une zone neutre, mais sous 50, traduisant un affaiblissement du momentum sans situation de survente. Le MACD reste positif à 18,27, mais sa ligne de signal se situe autour de 26,67 et l'histogramme ressort à -8,40. Le momentum de court terme s'est donc détérioré.
Cette lecture rejoint les analyses techniques quotidiennes disponibles à la clôture : la dynamique immédiate s'est nettement affaiblie alors que la structure de long terme reste soutenue par une MM200 encore largement inférieure au marché.
Niveau | Zone | Lecture |
Résistance majeure | 7 808 points | Zone travaillée à plusieurs reprises début octobre |
MM50 / résistance | 7 706 points | Première zone à reconquérir |
Dernière clôture | 7 659 points | Référence au 16 octobre |
Support | 7 630 points | Proche du plus bas de vendredi à 7 631,77 |
Support suivant | 7 608 points | Zone de défense de court terme |
MM200 | ≈ 7 271 points | Référence de tendance à long terme |
La zone 7 630-7 608 points constitue ainsi le premier test important. Le plus bas de vendredi à 7 631,77 donne une justification supplémentaire au premier seuil. Une stabilisation au-dessus de cette zone pourrait permettre un retour vers 7 706 points, puis vers 7 808 points.
À l'inverse, une clôture sous 7 608 points détériorerait davantage la configuration et augmenterait le risque d'une extension du mouvement vers 7 550 points. L'ATR à 14 jours proche de 70 points rappelle par ailleurs que les amplitudes quotidiennes restent suffisamment importantes pour produire des mouvements rapides.
Quels scénarios pour le S&P 500 cette semaine ?
Pour la semaine du 19 au 23 octobre, le scénario central repose sur une volatilité élevée entre la pression exercée par l'inflation et le soutien potentiel des bénéfices des entreprises.
Dans un scénario de reprise, la première condition serait un retour durable au-dessus de la MM50 située vers 7 706 points. Une reconquête de cette zone replacerait 7 808 points dans le viseur. Au-dessus, le sommet récent de 7 844,52 points constituerait la principale référence. Un franchissement de ce sommet rétablirait clairement l'avantage des acheteurs à court terme.
Le scénario défensif commencerait sous 7 630 points. Une extension sous 7 608 points renforcerait le risque d'un mouvement vers 7 550 points. La volatilité pourrait alors s'accentuer, particulièrement si les taux obligataires remontent ou si les résultats des grandes entreprises technologiques déçoivent.
Les publications d'entreprises seront précisément l'un des principaux catalyseurs. Tesla, Meta et IBM figurent notamment parmi les grands groupes attendus mercredi, tandis que GE Aerospace et General Motors publieront mardi. Les PMI préliminaires américains d'octobre sont attendus vendredi.
La question essentielle sera donc de savoir si la croissance bénéficiaire peut compenser un environnement de taux et d'inflation moins favorable. Les investisseurs utilisant les meilleurs brokers pour intervenir sur l'indice devront particulièrement surveiller les réactions autour de 7 608-7 630 et 7 706-7 808 points plutôt que de se fier uniquement aux variations intrajournalières.
Évaluation du S&P 500
La valorisation offre un élément de soutien intéressant. Selon FactSet, le S&P 500 se négocie à environ 19,0 fois les bénéfices attendus sur les douze prochains mois. Ce multiple est légèrement inférieur à sa moyenne sur cinq ans de 19,8 et pratiquement égal à sa moyenne sur dix ans de 19,1.
Cette valorisation n'apparaît donc pas particulièrement excessive par rapport aux références récentes, mais elle suppose que la forte progression attendue des bénéfices se concrétise. FactSet anticipe actuellement une croissance des bénéfices de 28,6 % au quatrième trimestre et de 32,8 % pour l'ensemble de 2026. Toute révision importante de ces attentes pourrait rapidement modifier l'équilibre entre valorisation et taux d'intérêt.
Points clés pour les traders
Au-dessus de 7 706 points, le S&P 500 pourrait retrouver un momentum plus favorable, avec 7 808 puis 7 845 points comme objectifs de marché.
Entre 7 608 et 7 706 points, la configuration reste fragile et le RSI à 44,12 traduit un momentum neutre à légèrement négatif.
Sous 7 608 points, le risque de correction augmenterait, avec 7 550 points comme prochain seuil à surveiller.
Conclusion
Le S&P 500 commence la semaine dans une position plus fragile qu'au début du mois. Le retour de l'inflation à 3,7 %, la forte progression des prix à la production et des prix à l'importation ainsi que les interrogations entourant le financement du secteur technologique ont augmenté l'incertitude et la volatilité.
Pour autant, la tendance de fond n'est pas encore invalidée. L'indice reste environ 5 % au-dessus de sa MM200 et les bénéfices des entreprises continuent de progresser rapidement. Le véritable arbitrage de la semaine opposera donc la pression des coûts et des taux à la capacité des entreprises américaines à maintenir leur croissance bénéficiaire.
À très court terme, 7 608-7 630 points forme la principale zone défensive, tandis qu'un retour au-dessus de 7 706 points améliorerait sensiblement le tableau. La zone des 7 808-7 845 points reste l'obstacle majeur avant un éventuel retour vers les sommets.
Dans ce contexte, les résultats d'entreprises et l'évolution des rendements obligataires devraient rester les principaux moteurs du marché cette semaine.