
Schneider Electric traverse une semaine particulièrement agitée. Après avoir annoncé le rachat de l'éditeur américain de logiciels industriels PTC pour 22,6 milliards de dollars, le groupe français a subi une forte sanction boursière. L'action a perdu près de 10 % dès le 5 octobre, avant de poursuivre son repli les deux séances suivantes. Malgré un rebond jeudi, le titre affiche encore une baisse de près de 11 % sur une semaine.
Les meilleurs courtiers Forex en ligne
Cette réaction révèle les préoccupations des investisseurs concernant le coût de l'opération, son financement et la capacité du groupe à concrétiser les synergies annoncées. Elle intervient dans un environnement économique marqué par des rendements obligataires élevés, des tensions sur les prix de l'énergie et une incertitude persistante sur l'inflation.
Les actionnaires de Schneider Electric, les investisseurs du CAC 40 et les opérateurs exposés aux valeurs industrielles européennes sont directement concernés. L'enjeu dépasse le simple recul du cours : le marché doit désormais déterminer si cette acquisition renforce durablement le groupe ou compromet une partie de sa rentabilité financière à moyen terme.
Le rachat de PTC provoque un décrochage historique
Le déclencheur de la correction est clairement identifié.
Le 5 octobre, Schneider Electric a annoncé un accord définitif pour acquérir PTC, spécialiste américain des logiciels de conception, d'ingénierie et de gestion du cycle de vie des produits industriels.
L'offre prévoit un paiement de 205 dollars par action PTC, soit une prime de 42,3 % sur le dernier cours précédant l'annonce.
L'opération valorise les capitaux propres de PTC à environ 22,6 milliards de dollars et sa valeur d'entreprise à 23,7 milliards de dollars. Il s'agit de la plus importante acquisition de l'histoire de Schneider Electric.
La réaction des investisseurs a été immédiate.
Le vendredi 2 octobre, Schneider Electric clôturait à 303 euros, après une hausse de 3,55 %.
Le lundi 5 octobre, l'action plonge de 9,97 %, à 272,80 euros.
La baisse se poursuit mardi 6 octobre, avec un recul de 4,51 %, puis mercredi 7 octobre, avec une nouvelle perte de 2,28 %.
Le titre atteint alors 254,55 euros en clôture, après un point bas intrajournalier à 251,65 euros.
Jeudi 8 octobre, Schneider Electric rebondit de 2,57 %, à 261,10 euros.
Ce sursaut ne suffit toutefois pas à effacer la correction.
Entre le 1er et le 8 octobre, l'action passe de 292,60 à 261,10 euros, soit une baisse de 10,77 %.
Depuis le sommet de clôture du 2 octobre, à 303 euros, le recul atteint même 13,83 %.
Le financement de l'opération inquiète les investisseurs
La principale difficulté concerne l'ampleur de l'acquisition.
Selon les modalités annoncées, Schneider Electric prévoit de financer l'opération avec environ 5 à 6 milliards d'euros de nouvelles actions et 16 à 17 milliards d'euros de dette.
Cette structure soulève deux préoccupations.
D'abord, l'émission de nouvelles actions entraînerait une dilution des actionnaires existants.
Ensuite, le recours à l'endettement augmenterait les charges financières du groupe, à un moment où les taux obligataires restent élevés.
Le marché s'interroge également sur le prix payé.
La prime de 42,3 % représente un effort important, alors que les investisseurs cherchent à déterminer dans quelle mesure les logiciels industriels bénéficieront réellement de l'essor de l'intelligence artificielle.
JPMorgan abaisse sa recommandation après l'annonce
La réaction des analystes a renforcé la pression vendeuse.
Le 6 octobre, JPMorgan a abaissé sa recommandation sur Schneider Electric de « surpondérer » à « neutre ».
La banque a également réduit son objectif de cours à décembre 2027 de 345 à 310 euros.
Cette révision reflète notamment ses inquiétudes concernant la discipline financière du groupe et l'évolution de son exposition vers les logiciels et l'automatisation industrielle.
L'analyste souligne que la thèse d'investissement reposait auparavant largement sur la croissance organique de la division Energy Management, qui représente environ 85 % du résultat du groupe.
Les acquisitions de PTC et de Cognite modifient progressivement cet équilibre.
Le nouvel objectif de 310 euros reste supérieur au cours du 8 octobre, mais il ne constitue pas une garantie de rebond.
Il montre surtout que les analystes réévaluent le niveau de valorisation qu'ils sont prêts à attribuer à Schneider Electric après cette opération.
Le rebond à 261 euros ne rétablit pas encore la confiance
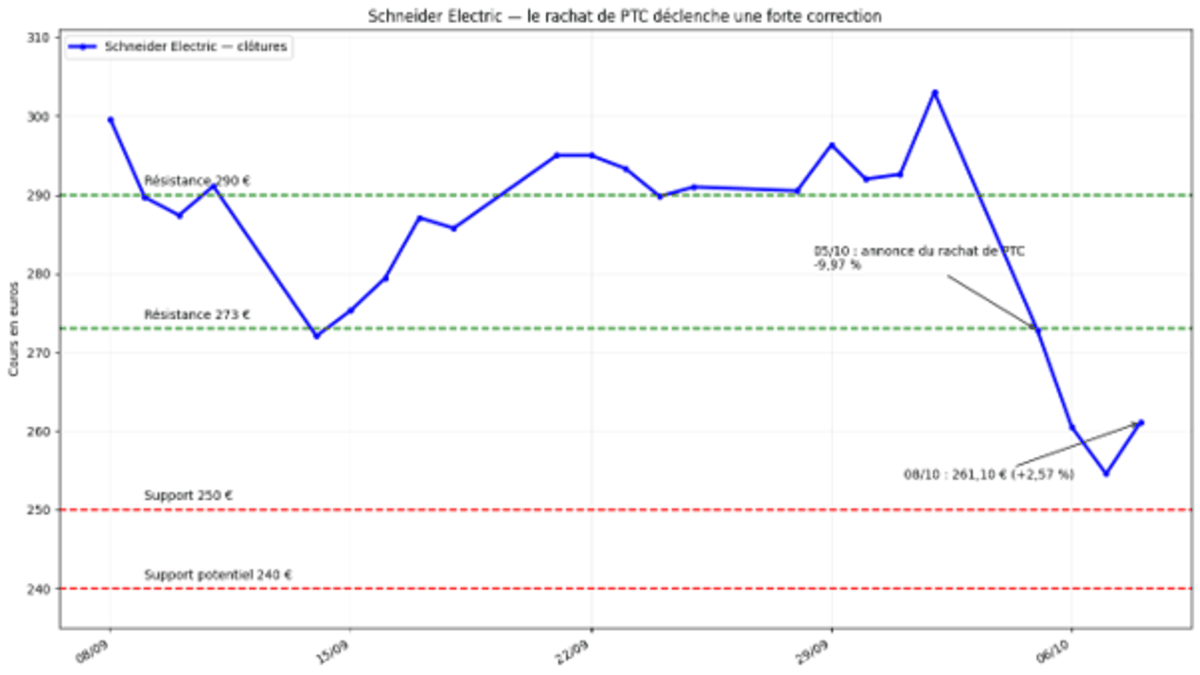
Les analyses techniques montrent une dégradation marquée du momentum.
L'action a perdu plusieurs niveaux importants en seulement trois séances, avant de tenter un rebond le 8 octobre.
Niveau | Zone | Interprétation |
Résistance majeure | 290 € | ancienne région de cotation de septembre |
Résistance immédiate | 273 € | niveau de clôture après l'annonce |
Cours du 08/10 | 261,10 € | rebond de 2,57 % |
Support immédiat | 250 € | seuil psychologique proche du creux récent |
Support inférieur | 240 € | objectif potentiel en cas de nouvelle baisse |
La première résistance importante se situe autour de 273 euros.
Cette zone correspond à la clôture du 5 octobre, après la première chute liée à l'annonce du rachat.
Un retour au-dessus de 273 euros constituerait un premier signe d'apaisement.
La résistance suivante se trouve vers 290 euros, région où l'action évoluait régulièrement pendant la deuxième moitié de septembre.
À la baisse, 250 euros représente le principal seuil à surveiller.
Le 8 octobre, l'action a touché 250,70 euros en séance avant de rebondir fortement.
Cette réaction montre que des acheteurs se sont manifestés à proximité de ce niveau.
Une nouvelle baisse sous 250 euros fragiliserait cependant cette tentative de stabilisation et pourrait ouvrir la voie vers 240 euros.
RSI, MACD et moyennes mobiles : une configuration encore dégradée
Le relevé technique d'Investing.com horodaté du 8 octobre 2026 à 03 h 25, heure de New York, soit avant la clôture parisienne, affichait une synthèse « Strong Sell ».
Le RSI(14) ressortait à 26,03, signalant une situation de survente.
Le MACD(12,26) atteignait -7,31, avec un signal vendeur.
L'ADX(14), à 65,78, indiquait une tendance particulièrement marquée sur ce relevé.
Les moyennes mobiles restaient également défavorables :
Indicateur | Valeur | Signal |
RSI(14) | 26,03 | Vente / survente |
MACD(12,26) | -7,31 | Vente |
MM50 simple | 278,06 € | Vente |
MM200 simple | 286,59 € | Vente |
Attention : ces indicateurs proviennent d'un relevé intrajournalier effectué avant la clôture du 8 octobre, lorsque la page affichait un cours de 252,60 euros. Ils ne reflètent donc pas intégralement le rebond final à 261,10 euros.
Ils confirment néanmoins l'ampleur de la dégradation observée après l'annonce du rachat.
Le RSI inférieur à 30 montre que la pression vendeuse est devenue importante. Cela peut favoriser des rebonds rapides, sans pour autant annoncer automatiquement un retournement durable.
Quelles trajectoires pour l'action au cours des prochaines semaines ?
À l'horizon de deux à quatre semaines, trois scénarios principaux se dégagent.
Scénario de rebond : si Schneider Electric conserve les 250 euros et dépasse 273 euros, l'action pourrait prolonger sa reprise vers 280 euros, puis tester la région des 290 euros.
Ce scénario serait favorisé par une communication rassurante de la direction sur le financement, la dette et les perspectives de rentabilité de PTC.
Scénario de stabilisation : le titre pourrait évoluer entre 250 et 273 euros pendant que les investisseurs réévaluent les conséquences financières de l'acquisition.
Après une chute aussi rapide, cette hypothèse permettrait au marché d'absorber le choc initial.
Scénario défavorable : une perte durable des 250 euros augmenterait le risque d'un repli vers 240 euros.
Une telle évolution signalerait que le rebond du 8 octobre n'a pas suffi à rétablir la confiance.
Pour les investisseurs utilisant des produits dérivés, l'amplitude des mouvements récents justifie une attention particulière aux frais, aux spreads et aux exigences de marge proposés par les meilleurs brokers.
PTC peut renforcer la stratégie industrielle de Schneider Electric
L'acquisition présente néanmoins une logique industrielle réelle.
PTC développe des logiciels utilisés pour concevoir des produits, gérer leurs données techniques et suivre leur cycle de vie.
Schneider Electric possède déjà une forte présence dans les logiciels industriels, notamment avec AVEVA.
Le rapprochement doit permettre de relier davantage les étapes de conception, de production, d'exploitation et d'optimisation des équipements.
L'objectif consiste à proposer aux industriels une plateforme intégrant les données, l'automatisation et l'intelligence artificielle.
Schneider Electric estime que l'opération pourrait générer environ 250 millions d'euros de synergies annuelles de coûts et 800 millions d'euros de synergies de chiffre d'affaires dans les trois années suivant sa finalisation.
La transaction doit être finalisée au troisième trimestre 2027, sous réserve des autorisations réglementaires et des autres conditions habituelles.
Le potentiel stratégique existe donc.
Mais le marché devra attendre plusieurs années avant de pouvoir mesurer la réalisation effective des synergies.
Le prix payé constitue le principal risque
L'opération correspond à une valeur d'entreprise équivalente à environ 21 fois l'EBITA ajusté estimé pour 2027.
Ce multiple tomberait à environ 13 fois en intégrant la totalité des synergies annoncées.
Cette différence est essentielle.
Elle signifie qu'une partie importante de la justification financière de l'acquisition dépend de bénéfices futurs qui ne sont pas encore réalisés.
Si les synergies prennent du retard, si l'intégration se révèle plus complexe ou si la croissance des logiciels industriels ralentit, la rentabilité de l'opération pourrait décevoir.
C'est précisément ce risque que les investisseurs semblent vouloir intégrer dans le cours actuel.
Les fondamentaux opérationnels restent solides
La chute de l'action ne doit pas faire oublier les performances récentes du groupe.
Au premier semestre 2026, Schneider Electric a enregistré un chiffre d'affaires record de 21,2 milliards d'euros, en hausse organique de 14 %.
Son EBITA ajusté a atteint 4,1 milliards d'euros, soit une progression organique de 22 %.
La marge d'EBITA ajusté s'est établie à 19,3 %, en amélioration organique de 120 points de base.
Le résultat net a progressé de 30 %, à 2,5 milliards d'euros, tandis que le flux de trésorerie disponible atteignait 1,6 milliard d'euros.
La direction avait également relevé ses objectifs financiers pour 2026.
Ces résultats montrent que la correction boursière ne provient pas d'une dégradation soudaine des activités existantes.
Elle reflète avant tout une réévaluation des risques financiers et stratégiques liés à PTC.
Les centres de données restent un moteur majeur
Schneider Electric bénéficie de la forte croissance des investissements dans les centres de données.
Le groupe fournit notamment des équipements de distribution électrique, des solutions de gestion de l'énergie, des systèmes d'automatisation et des logiciels de supervision.
Au deuxième trimestre 2026, le chiffre d'affaires a atteint 11,5 milliards d'euros, en hausse organique de 17 %.
La division Energy Management a progressé de 18 %, tandis que l'automatisation industrielle affichait une croissance organique de 11 %.
L'Amérique du Nord a enregistré une hausse organique de 23 %, portée notamment par la demande des centres de données.
Ce positionnement reste un avantage important à moyen terme.
La question est désormais de savoir si l'acquisition de PTC renforcera cet avantage ou si elle mobilisera trop de ressources financières au détriment des activités historiques.
La valorisation reste exigeante malgré la correction
La baisse récente rend l'action moins chère qu'au début d'octobre, mais elle ne suffit pas à effacer toutes les exigences de valorisation.
Les données de Stock Analysis disponibles début octobre indiquaient un ratio cours/bénéfice historique proche de 31,3 fois et un PER prospectif d'environ 22,9 fois.
Ces chiffres correspondent toutefois à un relevé antérieur à la clôture du 8 octobre et ne doivent pas être présentés comme des multiples recalculés au cours de 261,10 euros.
Ils montrent néanmoins que Schneider Electric bénéficiait d'une prime de valorisation importante, liée à sa croissance, à ses marges et à son exposition à l'électrification et aux centres de données.
Le rachat de PTC remet cette prime en question.
Les investisseurs devront notamment réévaluer le bénéfice par action après dilution, les charges financières supplémentaires et le rythme de désendettement.
Une valorisation plus attractive ne suffira donc pas à provoquer un rebond durable si les incertitudes sur le financement persistent.
Points clés pour les traders
Schneider Electric perd 10,77 % sur une semaine, malgré son rebond de 2,57 % le 8 octobre. Le déclencheur est l'acquisition de PTC pour 22,6 milliards de dollars.
273 euros constitue la première résistance importante. Son franchissement améliorerait les signaux de trading et permettrait d'envisager un retour vers 280 puis 290 euros.
250 euros reste le support déterminant. Une baisse sous ce niveau augmenterait le risque d'un repli vers 240 euros.
Conclusion : le marché sanctionne le prix de PTC, pas les résultats actuels
Schneider Electric clôture le 8 octobre à 261,10 euros, en hausse de 2,57 %, mais conserve une perte de 10,77 % sur une semaine.
La correction est directement liée à l'annonce du rachat de PTC pour 22,6 milliards de dollars.
Le marché s'inquiète du prix payé, de l'augmentation de l'endettement, de la dilution potentielle et de la réalisation des synergies promises.
La dégradation de la recommandation de JPMorgan a renforcé ces préoccupations.
Pourtant, les fondamentaux opérationnels de Schneider Electric restent solides, avec une croissance organique de 14 % au premier semestre et une forte demande dans les centres de données.
À court terme, 250 euros constitue le principal niveau à défendre.
Au-dessus de 273 euros, le rebond pourrait se prolonger vers 280 puis 290 euros.
Sous 250 euros, le risque d'une nouvelle correction vers 240 euros resterait présent.
À moyen terme, la question centrale sera la capacité du groupe à intégrer PTC sans détériorer excessivement son bilan ni compromettre la rentabilité de ses activités historiques.
Le rebond du 8 octobre marque un premier apaisement, mais la confiance des investisseurs ne sera véritablement rétablie que lorsque Schneider Electric aura apporté davantage de visibilité sur le financement et les bénéfices attendus de cette acquisition.