
Le pétrole Brent entame le mois de novembre sous une forte pression vendeuse, alors que les perspectives de négociations entre les États-Unis et l'Iran modifient brutalement les anticipations des investisseurs. Après plusieurs semaines marquées par les tensions géopolitiques et les inquiétudes sur l'approvisionnement mondial, la possibilité d'une désescalade provoque un important ajustement des prix.
Les meilleurs courtiers Forex en ligne
Cette évolution dépasse largement le secteur énergétique. Le cours du pétrole influence directement les coûts du transport, l'inflation et, à terme, le coût de la vie des ménages. Pour les entreprises comme pour les consommateurs français, une détente durable pourrait alléger certaines pressions économiques, même si ses effets sur les prix à la pompe ne sont ni immédiats ni automatiques.
Les investisseurs exposés aux matières premières abordent ainsi novembre dans un environnement économique particulièrement incertain. Entre risques de perturbations de l'offre, initiatives diplomatiques et volatilité élevée, les prochaines semaines pourraient déterminer si le repli actuel constitue un simple ajustement ou le début d'une correction plus profonde.
Le Brent fragilisé par les espoirs de négociations avec l'Iran et les décisions de l'OPEP+
Le principal événement de ce début novembre est le changement de perception du risque géopolitique au Moyen-Orient.
Selon Reuters et le Financial Times, les autorités iraniennes ont évoqué une ouverture à de nouvelles discussions avec Washington. Des initiatives diplomatiques impliquant notamment le Qatar alimentent l'espoir d'une réduction des tensions, alors que le conflit a fortement perturbé les échanges énergétiques dans le golfe Persique.
Cette perspective a entraîné une réduction rapide de la prime de risque géopolitique intégrée aux prix du brut. Le 2 novembre, le Brent a perdu environ 6 %, revenant vers 106 dollars le baril. Cette baisse intervient après une progression importante des cours en octobre, alimentée par les craintes de nouvelles attaques contre les installations énergétiques et les navires pétroliers.
La situation reste néanmoins fragile. Une avancée diplomatique ne signifie pas nécessairement un retour rapide à la normale des exportations.
Le 1er novembre, sept membres de l'OPEP+ ont décidé de maintenir leurs objectifs de production pour décembre 2026. Cette décision reflète notamment les difficultés persistantes de plusieurs producteurs à retrouver leurs capacités effectives d'exportation. Le cartel évite ainsi d'annoncer une augmentation supplémentaire de ses objectifs dans un contexte où l'approvisionnement reste perturbé.
Les fondamentaux du marché pétrolier demeurent tendus. Dans son rapport du 14 octobre, l'Agence internationale de l'énergie (AIE) souligne plusieurs déséquilibres :
La demande mondiale de pétrole devrait reculer de 2,6 millions de barils par jour en moyenne en 2026, sous l'effet des prix élevés et du ralentissement économique.
Les stocks pétroliers mondiaux observés avaient diminué de 509 millions de barils par rapport à leur niveau de fin février.
Les perturbations des flux énergétiques du Moyen-Orient continuent de peser particulièrement sur le diesel et les produits raffinés.
Ces éléments montrent que le marché doit composer avec deux forces opposées : une consommation affaiblie et une offre toujours vulnérable.
Pour les lecteurs qui suivent les actualités financières, les développements diplomatiques autour de l'Iran devraient donc rester aussi importants que les statistiques traditionnelles de production et de consommation.
La trajectoire du Brent en novembre dépendra largement de la capacité des négociations à produire des résultats concrets, mais également de la reprise effective du transport pétrolier dans la région.
Le Brent revient vers 106 dollars après son rebond d'octobre
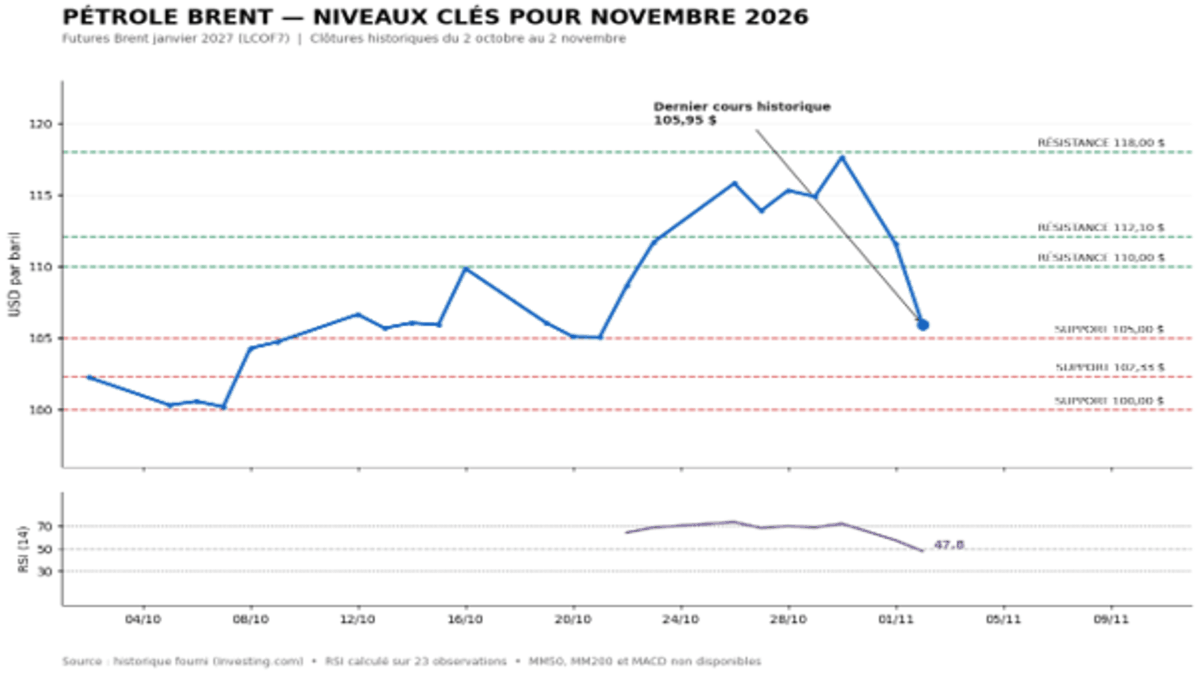
Les données historiques du contrat à terme Brent janvier 2027 (LCOF7) montrent une progression marquée pendant une grande partie du mois d'octobre, suivie d'un retournement brutal au début de novembre.
Le contrat est passé de 102,25 dollars le 2 octobre à 117,64 dollars le 30 octobre, soit une hausse d'environ 15,1 %. Le repli du 2 novembre a ensuite ramené son dernier cours journalier fourni à 105,95 dollars, effaçant une grande partie de cette progression.
La cotation indicative en temps réel transmise à 16 h 55 le 2 novembre s'établit à 106,17 dollars. Les deux valeurs correspondent à des instantanés distincts et ne doivent pas être confondues.
La configuration actuelle montre une détérioration rapide du momentum à court terme. Le retour sous 110 dollars constitue un signal de fragilité, tandis que la zone des 102 à 105 dollars apparaît désormais déterminante pour les prochaines séances.
Sur la base des 23 observations journalières fournies, le RSI à 14 périodes ressort autour de 55, selon la méthode de Wilder. Il reste en territoire neutre, malgré la forte correction récente. Ce niveau reflète notamment la progression enregistrée durant la seconde moitié d'octobre.
Le MACD standard (12, 26, 9) ne peut pas être calculé de manière suffisamment fiable avec cet historique limité. Les moyennes mobiles à 50 et 200 séances nécessitent également davantage de données pour être établies correctement.
Les analyses techniques doivent donc privilégier les zones de prix effectivement observées plutôt que des signaux de long terme insuffisamment documentés.
Niveaux clés | Prix | Interprétation |
Résistance majeure | 117,64–118,00 $ | Sommet de fin octobre |
Résistance intermédiaire | 112,10 $ | Zone de reprise à reconquérir |
Résistance immédiate | 110,00 $ | Seuil psychologique |
Support immédiat | 105,00 $ | Zone de réaction à court terme |
Support intermédiaire | 102,33 $ | Creux observé les 9 et 12 octobre |
Support majeur | 99,61–100,00 $ | Zone psychologique et creux du 7 octobre |
Source des prix : historique LCOF7 fourni, du 2 octobre au 2 novembre 2026. Niveaux arrondis et zones identifiées à partir des cours et extrêmes journaliers.
Le seuil de 105 dollars mérite une attention particulière. Une stabilisation au-dessus de cette zone pourrait favoriser un rebond vers 110 puis 112,10 dollars. À l'inverse, une clôture durable sous 105 dollars augmenterait le risque d'un retour vers 102,33 dollars, puis vers le seuil psychologique des 100 dollars.
Le Brent conserve donc une partie des gains réalisés au cours du mois précédent, mais la violence de la correction impose de rester prudent quant à la solidité de sa dynamique.
Quels scénarios pour le pétrole Brent au cours de novembre ?
L'horizon mensuel reste dominé par l'incertitude diplomatique. Les discussions entre Washington et Téhéran, la sécurité du transport maritime et l'évolution des stocks devraient peser sur la direction du marché.
Scénario de reprise : retour vers 112 puis 118 dollars
Si les négociations n'aboutissent pas rapidement et que les perturbations d'approvisionnement persistent, la prime de risque géopolitique pourrait se reconstituer.
Un maintien au-dessus de 105 dollars, suivi d'un franchissement confirmé des 110 dollars, ouvrirait la voie à une reprise vers 112,10 dollars. Au-delà, la zone des 117,64 à 118 dollars représenterait le prochain objectif de référence.
Ce scénario suppose toutefois un regain d'inquiétude sur l'offre ou une amélioration du sentiment des investisseurs.
Scénario de correction : retour vers 102 puis 100 dollars
Une progression tangible des négociations et une amélioration des perspectives d'exportation pourraient au contraire accentuer la pression vendeuse.
Dans cette hypothèse, un passage confirmé sous 105 dollars exposerait le Brent à un repli vers 102,33 dollars. Une extension de la baisse pourrait ensuite conduire les cours vers 100 dollars, voire le creux de 99,61 dollars enregistré en octobre.
Cette évolution pourrait être renforcée par les perspectives de ralentissement de la demande mondiale évoquées par l'AIE.
Scénario central : une volatilité élevée entre 102 et 112 dollars
En l'absence d'accord diplomatique décisif ou de nouvelle perturbation majeure, une évolution irrégulière entre 102 et 112 dollars paraît plausible au cours de novembre.
Il s'agit d'une hypothèse de travail, et non d'une fourchette statistique garantie. Les risques géopolitiques pourraient provoquer des mouvements dépassant rapidement ces bornes.
Les prochaines publications sur les stocks pétroliers américains, les déclarations des responsables de l'OPEP+ et les développements politiques après les élections américaines du 3 novembre seront à surveiller.
Points clés pour les traders
Au-dessus de 110 dollars : un franchissement confirmé améliorerait les perspectives de reprise vers 112,10 puis 118 dollars.
Entre 102 et 105 dollars : cette zone constitue un secteur important pour évaluer la capacité des acheteurs à stabiliser les cours.
Sous 102,33 dollars : le risque d'une correction vers 100 dollars augmenterait sensiblement.
Compte tenu des variations récentes, les traders qui comparent les conditions proposées par les meilleurs brokers devront accorder une attention particulière aux spreads, aux appels de marge et aux risques de glissement des ordres lors des annonces géopolitiques.
Conclusion : novembre pourrait être décisif pour le pétrole Brent
Le Brent aborde novembre 2026 dans une configuration contrastée. Les perspectives de négociations avec l'Iran provoquent une détente spectaculaire des prix, mais les perturbations persistantes de l'approvisionnement mondial empêchent d'écarter le risque d'un nouveau rebond.
La zone des 105 dollars constitue le premier repère à surveiller. Sa préservation pourrait favoriser une stabilisation et une reprise vers 110 à 112 dollars. En revanche, sa perte confirmerait la fragilité du marché et renforcerait le risque d'un retour vers 100 dollars.
Pour les prochaines semaines, la direction du pétrole dépendra moins d'un seul chiffre économique que de l'évolution concrète du conflit et des flux pétroliers internationaux. La prudence reste donc de mise dans un environnement où les annonces politiques peuvent provoquer des variations de plusieurs dollars en quelques heures.
Sources fondamentales : Reuters, Financial Times, AIE et OPEP+, informations disponibles le 2 novembre 2026. Analyse établie avant la séance du 3 novembre. Les scénarios présentés ne constituent pas des recommandations personnalisées d'investissement.