
L'argent aborde novembre sous pression après une correction particulièrement marquée en octobre. Malgré un rebond de plus de 3 % observé le 2 novembre, le métal précieux reste fragilisé par les incertitudes concernant les taux d'intérêt américains, l'évolution du dollar et les perspectives de croissance mondiale.
Les meilleurs courtiers Forex en ligne
Cette situation intervient alors que les investisseurs réévaluent les conséquences du ralentissement économique et des tensions géopolitiques sur l'inflation. La forte baisse récente du pétrole pourrait atténuer certaines pressions sur les prix et modifier les anticipations de politique monétaire. Ces évolutions influencent directement l'attractivité des métaux précieux, mais aussi les coûts de financement des entreprises et, indirectement, le coût de la vie.
Pour les investisseurs exposés aux matières premières, l'argent présente une particularité importante : il combine un rôle de valeur refuge avec une utilisation industrielle significative. Cette double exposition pourrait entretenir une volatilité élevée tout au long de novembre.
L'argent pénalisé en octobre, mais soutenu par le recul du pétrole et les incertitudes américaines
Le marché de l'argent a traversé un mois d'octobre particulièrement difficile. Les fluctuations des anticipations de taux américains, les mouvements du dollar et les ajustements de positions sur les métaux précieux ont contribué à accentuer la pression vendeuse.
Le 2 novembre, un changement de sentiment s'est néanmoins dessiné sur les marchés.
Selon Reuters, l'or a rebondi de plus de 1 % après avoir atteint son plus bas niveau depuis un an. L'argent a également progressé, profitant notamment de la forte baisse des cours pétroliers et d'un léger affaiblissement du dollar américain.
La Réserve fédérale reste au centre des préoccupations
La politique monétaire américaine constitue l'un des principaux facteurs influençant le prix de l'argent.
Lorsque les rendements obligataires augmentent, les actifs ne versant pas d'intérêts, comme l'or et l'argent, peuvent perdre de leur attractivité. À l'inverse, une détente des rendements réels tend généralement à améliorer leur position relative.
Le recul du pétrole observé le 2 novembre pourrait jouer un rôle important dans cette équation. Une diminution durable des coûts énergétiques contribuerait à modérer les anticipations d'inflation, même si l'effet dépendra de l'évolution des autres composantes des prix.
D'après Reuters, les investisseurs estimaient alors à 76,6 % la probabilité d'une hausse des taux de la Réserve fédérale en décembre, contre environ 80 % une semaine auparavant. Cette évolution traduit une légère réduction des anticipations de resserrement monétaire, sans pour autant signaler un changement décisif de politique.
Les élections américaines de mi-mandat du 3 novembre constituent également un événement important. Leurs résultats pourraient influencer les anticipations concernant les dépenses publiques, la politique budgétaire et la trajectoire du dollar.
Une demande industrielle qui reste déterminante
Contrairement à l'or, l'argent dépend aussi fortement de l'activité industrielle.
Le métal est utilisé dans l'électronique, les équipements électriques, les panneaux photovoltaïques et diverses technologies liées à la transition énergétique.
Selon le Silver Institute, le marché mondial de l'argent devrait enregistrer en 2026 un sixième déficit annuel consécutif entre l'offre et la demande. Cette situation constitue un facteur de soutien structurel pour les prix.
Toutefois, la demande industrielle n'est pas exempte de difficultés. L'institut anticipait une baisse d'environ 2 % de la fabrication industrielle utilisant de l'argent en 2026, vers 650 millions d'onces, notamment en raison des efforts de réduction de la quantité de métal utilisée dans les panneaux solaires et de certaines substitutions technologiques.
Cette évolution illustre les forces contradictoires qui influencent le marché : les besoins liés à l'électrification soutiennent la consommation à long terme, tandis que les coûts élevés encouragent les industriels à limiter leur utilisation du métal.
Pour les lecteurs qui suivent les actualités Forex, les prochaines décisions de la Fed, l'évolution du dollar et les statistiques économiques américaines devraient donc rester déterminantes pour l'argent en novembre.
L'argent revient vers 51 dollars après une chute de plus de 15 % en octobre
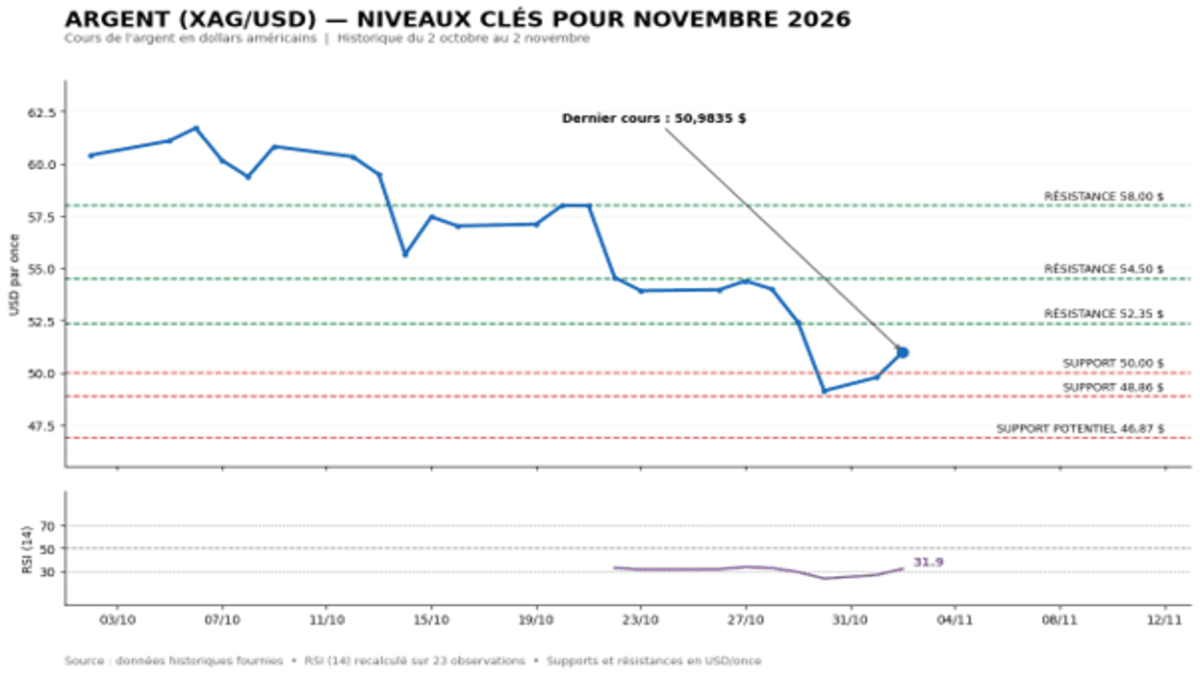
Le cours de l'argent, mesuré par la paire XAG/USD, affiche une correction importante depuis le début d'octobre.
Le 2 octobre, le métal s'établissait à 60,4167 dollars l'once. Après un sommet intrajournalier de 62,1160 dollars enregistré le même jour, les cours ont progressivement reculé.
La correction s'est accélérée à plusieurs reprises, notamment le 14 octobre avec une baisse journalière de 6,43 %, puis le 22 octobre avec un nouveau recul de 5,94 %.
Le 30 octobre, l'argent a perdu 6,26 % supplémentaires, terminant la séance à 49,1277 dollars après avoir touché 48,8620 dollars.
Le rebond du 2 novembre a ensuite permis au métal de revenir vers 50,98 dollars l'once. La cotation indicative transmise à 17 h 06 s'établit à 50,9795 dollars, en hausse de 3,73 % selon le flux en temps réel fourni.
Malgré cette reprise, la baisse entre le 2 octobre et le 2 novembre atteint encore environ 15,6 %.
Des signaux encore fragiles malgré le rebond
Les dernières analyses techniques disponibles montrent une configuration contrastée.
Selon l'instantané publié par Investing.com le 2 novembre à 8 h 46 GMT, le RSI à 14 périodes s'établissait à 52,086, dans une zone neutre. Le MACD (12, 26) ressortait à -0,209, avec un signal de vente.
Les moyennes mobiles simples à 50 et 200 périodes étaient respectivement situées à 51,0818 et 53,9726 dollars.
Ces valeurs correspondent à un instantané intrajournalier et non à des indicateurs recalculés sur la clôture du 2 novembre. Elles peuvent donc évoluer avec les nouvelles cotations.
La proximité du cours avec la moyenne mobile à 50 périodes montre que le marché tente de retrouver un équilibre. La moyenne mobile à 200 périodes, plus élevée, rappelle cependant que le rebond ne suffit pas encore à effacer la dégradation observée en octobre.
Les niveaux déterminants pour novembre
Niveau | Zone de prix | Interprétation |
Résistance majeure | 58,00 $ | Ancienne zone de négociation d'octobre |
Résistance intermédiaire | 54,50 $ | Zone des sommets de fin octobre |
Résistance immédiate | 52,35 $ | Ancien seuil de fin octobre |
Support immédiat | 50,00 $ | Seuil psychologique |
Support intermédiaire | 48,86 $ | Creux du 30 octobre |
Support majeur potentiel | 46,87 $ | Borne basse annuelle transmise |
Le seuil des 52,35 dollars constitue une première résistance importante. Un franchissement confirmé permettrait d'envisager un retour vers 54,50 dollars, puis éventuellement vers 58 dollars.
À l'inverse, une incapacité à maintenir les cours au-dessus de 50 dollars pourrait entraîner un nouveau test de 48,86 dollars.
Le niveau de 46,87 dollars, correspondant à la borne basse annuelle communiquée, représente un objectif potentiel supplémentaire en cas d'accélération de la correction.
Quels scénarios pour l'argent au cours de novembre 2026 ?
Les perspectives mensuelles dépendent principalement de la politique monétaire américaine, de l'évolution du dollar et du sentiment des investisseurs à l'égard des métaux précieux.
Scénario de reprise : un retour vers 54,50 puis 58 dollars
Une détente des rendements obligataires américains, accompagnée d'un affaiblissement du dollar, pourrait soutenir les prix de l'argent.
Dans cette hypothèse, un maintien au-dessus de 50 dollars, suivi d'un franchissement confirmé de 52,35 dollars, constituerait un premier signal d'amélioration.
Les acheteurs pourraient ensuite viser 54,50 dollars, une zone importante observée pendant la seconde moitié d'octobre.
Une extension de la reprise vers 58 dollars serait envisageable si les conditions monétaires devenaient plus favorables et si la demande d'actifs refuges se renforçait.
Ce scénario supposerait toutefois une amélioration significative du momentum, après la correction particulièrement importante du mois précédent.
Scénario de correction : un retour vers 48,86 puis 46,87 dollars
À l'inverse, un renforcement du dollar ou une remontée des rendements obligataires pourrait accentuer la pression sur les métaux précieux.
Une baisse confirmée sous 50 dollars fragiliserait le rebond récent et exposerait les cours à un nouveau test de 48,86 dollars.
Si ce niveau cédait, la zone des 46,87 dollars constituerait le prochain repère important.
Ce scénario pourrait notamment être favorisé par des statistiques économiques américaines plus robustes qu'attendu, alimentant les anticipations de maintien de taux élevés, ou par une nouvelle phase de liquidation de positions sur les métaux précieux.
Scénario central : des fluctuations entre 48,86 et 54,50 dollars
En l'absence de changement majeur de politique monétaire ou de nouveau choc géopolitique, l'argent pourrait évoluer de manière irrégulière entre 48,86 et 54,50 dollars au cours de novembre.
Cette hypothèse reflète la difficulté du marché à retrouver une direction claire après les mouvements d'octobre.
La volatilité pourrait rester particulièrement élevée autour des annonces économiques américaines et des développements politiques liés aux élections de mi-mandat.
Points clés pour les traders
Au-dessus de 52,35 dollars : un franchissement confirmé renforcerait les perspectives de reprise vers 54,50 dollars.
RSI neutre et MACD négatif : les signaux restent partagés, malgré l'amélioration récente des prix.
Sous 48,86 dollars : le risque d'une correction prolongée vers 46,87 dollars augmenterait.
La forte volatilité de l'argent impose une gestion rigoureuse des positions. Les investisseurs qui comparent les meilleurs brokers devront notamment examiner les spreads, les exigences de marge et les conditions d'exécution, particulièrement lors des annonces économiques américaines.
Conclusion : novembre sera déterminant pour confirmer le rebond de l'argent
L'argent entame novembre 2026 dans une situation délicate. Le rebond observé le 2 novembre témoigne d'un retour des acheteurs après plusieurs séances difficiles, mais la correction d'octobre reste importante.
Le seuil des 52,35 dollars constituera un premier test décisif. Son franchissement pourrait favoriser une reprise vers 54,50 dollars, tandis qu'un retour sous 50 dollars renforcerait le risque d'une nouvelle baisse vers 48,86 dollars.
À moyen terme, les déficits structurels du marché et les besoins industriels continuent de soutenir l'intérêt pour l'argent. Pour novembre, la direction des prix dépendra néanmoins largement de la trajectoire du dollar, des anticipations concernant la Fed et de l'évolution du sentiment sur les métaux précieux.